
Bildnachweis: Depositphotos.
Geopolitische Unsicherheiten, verhaltene Konjunkturprognosen und hohe Finanzierungskosten sind schwierige Rahmenbedingungen für M&A-Transaktionen in Deutschland. Trotz der allgemein nach wie vor gedrückten Stimmung spricht jedoch einiges dafür, dass sich der Markt für Fusionen und Übernahmen im Jahr 2027 deutlich erholen wird. Von Dr. Michael R. Drill
Dieser Beitrag ist auch im Special M&A Insurance erschienen!
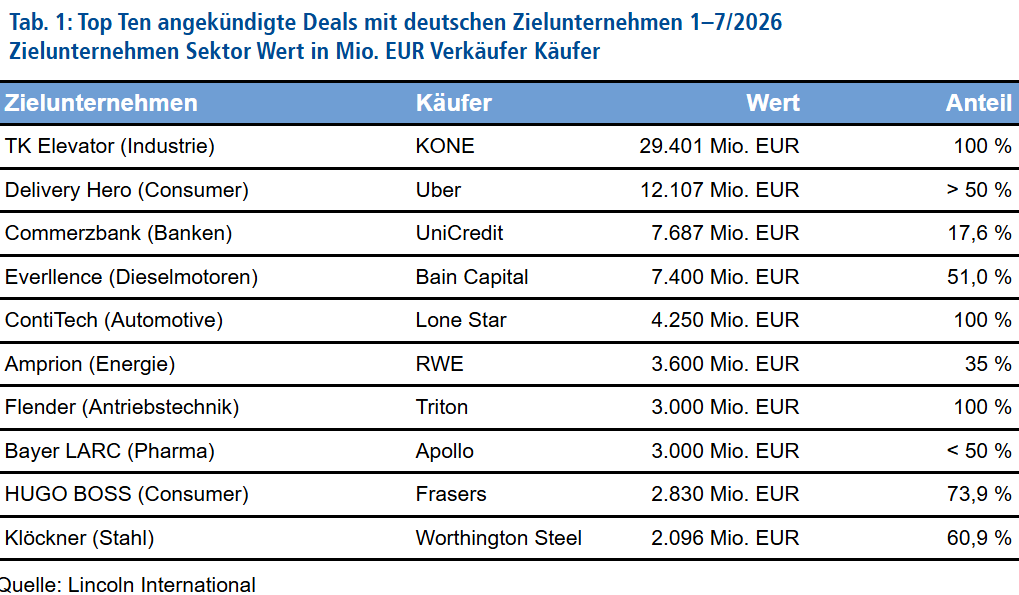
Der wichtigste Grund für mehr Transaktionen ist der M&A-Backlog, der durch verschobene Nachfolgelösungen und Private-Equity-Exits entstanden ist. Zudem haben es viele Großkonzerne in den letzten Jahren versäumt, notwendige strategische Portfolioanpassungen vorzunehmen.
Exitdruck bei Private Equity
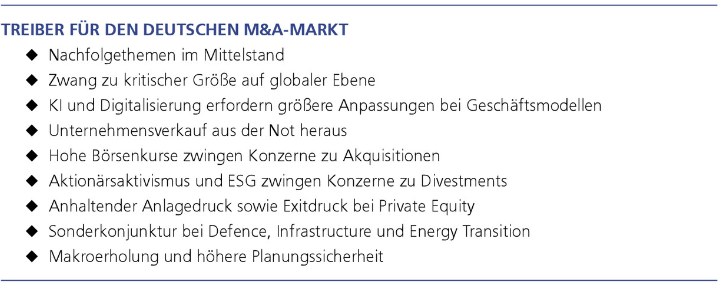
Viele Beteiligungen wurden während oder sogar vor dem M&A-Boom 2020/21 erworben und befinden sich inzwischen deutlich länger im Portfolio als ursprünglich vorgesehen. In Deutschland ist die durchschnittliche Haltedauer von Private-Equity-Portfoliounternehmen mittlerweile auf über sieben Jahre gestiegen. Entsprechend besteht bei vielen Private-Equity-Häusern seitens der Kapitalgeber ein enormer Druck, jene Beteiligungen, die sich bereits länger im Portfolio befinden, in den Exit zu bringen, um entsprechende Cashrückflüsse zu ermöglichen.
Familiengesellschaften auf dem Prüfstand
Höhere Anforderungen an die kritische Unternehmensgröße, Nachfolgethemen bei Familiengesellschaften und die wachsende Bedeutung digitaler Geschäftsmodelle und KI-Anwendungen zwingen viele mittelständische Unternehmen zu mutigen Akquisitionsstrategien oder zum Verkauf an einen größeren oder finanzstarken Partner. Mit Blick auf die Unternehmensnachfolge rollt daher auf den deutschen Mittelstand eine riesige Exitlawine zu.
Akquisitions- und Anlagedruck auf Käuferseite
Die anhaltend hohen Aktienkurse börsennotierter Großkonzerne verleiten Vorstände dazu, aktiv über Zukäufe nachzudenken – vielerorts lassen sich die aktuellen Bewertungen nämlich nur dann nachhaltig rechtfertigen, wenn die Unternehmen nicht nur organisch, sondern insbesondere auch anorganisch wachsen.
Gleichzeitig verfügen Private-Equity-Investoren über beträchtliche Bargeldbestände und stehen damit unter enormem Anlagedruck, für die eingesammelten Gelder passende Übernahmekandidaten zu finden. Die Branche sitzt auf erheblichem Kapital in Höhe von etwa 30 Mrd. EUR, welches noch vor Ende der Investmentperioden ausgegeben werden muss – und dies nicht nur in Large Caps, sondern auch in mittelgroße Unternehmen mit Equity Tickets zwischen 50 Mio. und 500 Mio. EUR.
KI als Gamechanger
Im deutschen M&A-Markt wird KI zu einer Verschiebung der „Deal Rationales“ führen: Käufer werden nicht mehr nur Marktanteile oder Synergien erwerben, sondern verstärkt auch Technologie, Daten, Talente und KI-Infrastruktur. Deutsche Industrie-, Software- und Dienstleistungsunternehmen werden spezialisierte KI-Anbieter übernehmen, um Algorithmen, Daten, Entwicklerteams und bestehende Produkte schneller in das eigene Geschäftsmodell zu integrieren – nur so werden sie nachhaltig wettbewerbsfähig bleiben. Besonders im Fokus werden vertikale KI-Anwendungen für Industrie, Engineering, Healthcare, Financial Services und Business Services stehen. Gleichzeitig dürfte KI bei klassischen Software- und Business-Services-Unternehmen auch Deals verhindern oder Bewertungen reduzieren, wenn Käufer befürchten, dass bestehende Geschäftsmodelle durch KI unter Druck geraten.
Branchen im Fokus
In nahezu allen Branchen werden Fusionen und Übernahmen stattfinden. Besonders gefragt dürften 2027 Unternehmen aus den Bereichen Software und technologiegestützte Dienstleistungen, industrielle Automation, Energie- und Netzinfrastruktur, Healthcare sowie ausgewählte Business Services sein. Gleichzeitig dürfte sich die Polarisierung des Markts fortsetzen: Hochwertige Assets mit belastbarem Wachstum, hoher Cash Conversion und klarer strategischer Differenzierung können intensive Bieterwettbewerbe auslösen, während Unternehmen mit Transformationsbedarf oder zyklischen Risiken weiterhin mit Preisabschlägen rechnen müssen.
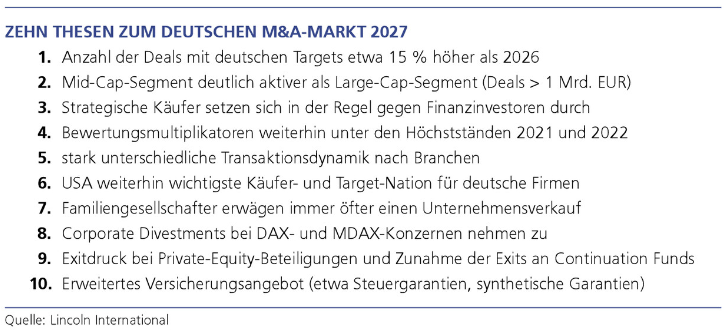
Der Anteil grenzüberschreitender Deals dürfte 2027 weiter zunehmen. Wie in den Vorjahren werden hierbei Ausländer mehr Unternehmen in Deutschland akquirieren als umgekehrt. Wichtigste Käufer- und Target-Nation für deutsche Unternehmen bleiben die USA, gefolgt von Europa. Gleichzeitig steigt das Interesse deutscher Industrieunternehmen an Asien-Pazifik und wieder verstärkt an China. Für 2027 zeichnet sich damit ein stärker diversifiziertes Bild ab: Deutsche Käufer dürften weiterhin auf Europa und die USA setzen, gleichzeitig aber gezielt Wachstumsmöglichkeiten in Asien erschließen. Entscheidend werden dabei zunehmend nicht nur attraktive Bewertungen sein, sondern auch Marktzugang, lokale Produktionskapazitäten und die geopolitische Diversifizierung von Lieferketten.
Clean Exits mit W&I-Versicherung
Im deutschen M&A-Markt haben sich Gewährleistungsversicherungen auch bei mittelgroßen Transaktionen und bei strategischen Käufern als Standardinstrument etabliert. Eine Versicherungslösung ermöglicht es, die früher üblichen anwaltlichen Verhandlungsschlachten zu Garantien und Haftungen stark zu verkürzen, die Risiken des Verkäufers zu minimieren und gleichzeitig Bürgschaften und Sicherheitseinbehalte überflüssig zu machen, da der Käufer mit dem W&I-Versicherer einen finanzkräftigen Schuldner hat. Gleichzeitig haben intensiver Wettbewerb unter Versicherern sowie größere Produktvielfalt W&I-Lösungen flexibler und in vielen Fällen attraktiver gemacht.
Für 2027 ist mit einem insgesamt wachsenden, zugleich aber selektiveren W&I-Markt in Deutschland zu rechnen. Sollte sich die M&A-Aktivität weiter erholen, dürfte die Nachfrage nach W&I-Kapazität steigen und der starke Preisdruck der vergangenen Jahre weiter nachlassen. Gleichzeitig werden Versicherer angesichts steigender Schadenmeldungen voraussichtlich disziplinierter zeichnen und insbesondere bei Steuer-, Cyber-, Compliance- und anderen komplexen Risiken genauer hinschauen.
Nach einigen eher mauen Jahren rechnen wir in den kommenden anderthalb Jahren bei mittelgroßen M&A-Transaktionen mit deutschen Zielunternehmen mit einer spürbaren Belebung. Unsere Deal-Pipeline sowie die zahlreichen Gespräche mit Finanzinvestoren und Familiengesellschaftern bestätigen diesen Ausblick. Im Ergebnis erwarten wir daher für das Jahr 2027 insgesamt rund 15% mehr M&A-Transaktionen mit einem deutschen Zielunternehmen. Dieser positive Ausblick spiegelt sich auch in den anziehenden Recruiting-Aktivitäten der in Deutschland aktiven M&A-Investmentbanken wider.
Kaufpreismultiplikatoren dürften aufgrund der abnehmenden Gewinndynamik vieler Unternehmen etwa unter Druck geraten. Und schließlich erwarten wir, dass ein Großteil der Transaktionen im sogenannten Mid-Cap-Segment stattfinden wird, während große Übernahmen mit einem Wert von über 1 Mrd. EUR die Ausnahme darstellen werden.
Fazit
Für Verkäufer bedeutet dies: 2027 könnte ein deutlich besseres Zeitfenster bieten als die vergangenen Jahre. Der Erfolg eines Prozesses wird jedoch stärker denn je davon abhängen, das Target frühzeitig verkaufsfähig zu machen, Equity Story und Due Diligence auf die Anforderungen internationaler Käufer auszurichten und Transaktionsrisiken professionell zu strukturieren. W&I-Versicherungen werden dabei nicht mehr nur ein ergänzendes Instrument sein, sondern zunehmend Teil der grundlegenden Dealarchitektur.
Autor/Autorin
Dr. Michael R. Drill
Dr. Michael R. Drill ist Deutschlandchef von Lincoln International, einer auf M&A-Beratung spezialisierten Investmentbank mit weltweit über 1.400 Professionals. Lincoln International verfügt über eigene Büros in den weltweit größten Volkswirtschaften. Im Geschäftsjahr 2026 hat Lincoln International in der DACH-Region 36 M&A-Transaktionen erfolgreich abgeschlossen.