Bildnachweis: KI-generiert OpenAI.
Die Wirksamkeit unternehmerischer Überwachung entscheidet sich nicht erst an der Beurteilung geschäftlicher Entscheidungen, sondern bereits an den Informationen, auf deren Grundlage diese beurteilt werden können. Fehlt es an einer verlässlichen Informationsversorgung, verliert die gesetzlich vorgesehene Kontrolle ihre tatsächliche Grundlage. Mit Urteil vom 14.10.2025 (II ZR 78/24) hat der Bundesgerichtshof (BGH) die wechselseitigen Pflichten von Vorstand und Aufsichtsrat näher konturiert. Obgleich dem Urteil die besonderen Verhältnisse einer zeitweise inaktiven Aktiengesellschaft zugrunde lagen, besitzen die darin entwickelten Maßstäbe doch grundlegende Bedeutung für die Informations- und Überwachungsverantwortung des Aufsichtsrats. Schließlich steht die gesetzliche Bringschuld des Vorstands einer eigenständigen Reaktionsverantwortung des Aufsichtsrats nicht entgegen, deren Verletzung persönliche Haftungsfolgen nach sich ziehen kann. Von Prof. Dr. Daniel R. Kälberer und Dr. Benjamin S. Cortez
Dem Urteil lag die Innenhaftung des Aufsichtsratsvorsitzenden einer nicht börsennotierten Aktiengesellschaft zugrunde, deren satzungsmäßiger Unternehmensgegenstand im Handel mit Versicherungen und in deren Vermittlung bestand. Nachdem die Gesellschaft 2013 und 2014 keine Geschäftstätigkeit entfaltet hatte, begann der Vorstand Ende April 2015 mit satzungswidrigen Grundstücksgeschäften. Zwei im September und Dezember 2015 geschlossene Kaufverträge mussten jedoch rückabgewickelt werden, weil die Gesellschaft dem Erwerber das Eigentum nicht verschaffen konnte. Der Aufsichtsratsvorsitzende hatte von der Wiederaufnahme der Geschäftstätigkeit keine Kenntnis, denn seine Überwachung beschränkte sich seit November 2012 lediglich darauf, den Vorstand bei zufälligen Begegnungen auf der Straße oder beim örtlichen Bäcker zu fragen, ob alles in Ordnung sei, was dieser jeweils bejahte. Das Berufungsgericht bejahte zwar eine Pflichtverletzung, verneinte jedoch deren Ursächlichkeit für den Schaden. Angesichts der ruhenden Geschäftstätigkeit habe eine jährliche Kontrolle genügt, bei der die Grundstücksgeschäfte erst nach ihrem Abschluss erkennbar gewesen wären. Der BGH widersprach dieser Beurteilung und verwies die Sache zurück. Die Beschränkung auf eine nachträgliche Jahresendkontrolle verkenne die gesetzlichen Anforderungen an eine kontinuierliche Überwachung.
Geschäftsstillstand ist kein Stillstand der Aufsicht
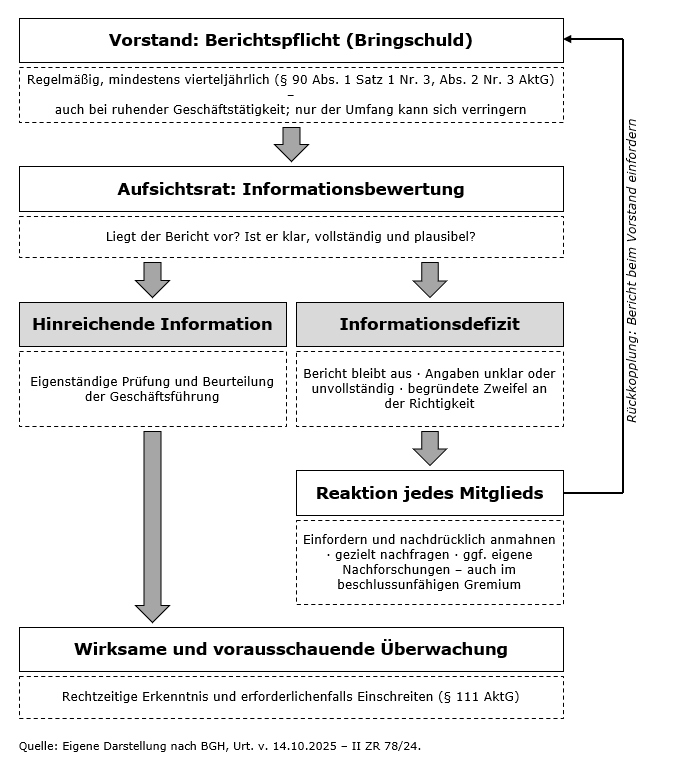
Die aktienrechtliche Kompetenzordnung beruht auf der Trennung von Leitung und Überwachung. Während der Vorstand die Gesellschaft gemäß § 76 Abs. 1 AktG eigenverantwortlich führt, überwacht der Aufsichtsrat nach § 111 Abs. 1 AktG dessen Geschäftsführung. Um dem damit verbundenen Informationsgefälle entgegenzuwirken, verpflichtet § 90 Abs. 1 Satz 1 Nr. 3, Abs. 2 Nr. 3 AktG den Vorstand, regelmäßig und mindestens vierteljährlich über den Gang der Geschäfte und die Lage der Gesellschaft zu berichten. Diese Berichtspflicht besteht unabhängig vom Umfang der operativen Tätigkeit. Der BGH unterscheidet dabei zwischen Inhalt und Frequenz der Berichterstattung; eine eingeschränkte Geschäftstätigkeit kann den Berichtsumfang vermindern, nicht jedoch den gesetzlichen Mindestturnus verändern. Dieser ist zwingendes Recht und kann weder durch Satzungsbestimmungen noch durch Beschlüsse der Hauptversammlung oder des Aufsichtsrats abgeändert werden.
Die Trennung zwischen Berichtsumfang und Berichtsfrequenz entspricht zugleich dem präventiven Zweck der Überwachung. Auch die Einstellung oder Wiederaufnahme der Geschäftstätigkeit sowie die Erschließung neuer Geschäftsfelder betreffen die wirtschaftliche Lage der Gesellschaft. Die vermeintliche Grundlage einer verminderten Kontrollintensität ist somit selbst Gegenstand der Überwachung. Würde die Berichtspflicht während wirtschaftlicher Inaktivität ausgesetzt, entstünde gerade dort eine Informationslücke, wo eine erneute Geschäftstätigkeit unbemerkt einsetzen könnte. Der gesetzliche Berichtszeitraum ist deshalb mehr als eine organisatorische Vorgabe. Er soll gewährleisten, dass der Aufsichtsrat Entwicklungen nicht lediglich nachträglich beurteilt, sondern erforderlichenfalls noch während ihres Verlaufs einschreiten kann.
Zwischen Bringschuld und Informationsverantwortung
Die gesetzliche Berichterstattung ist nach ausdrücklicher Feststellung des BGH eine Bringschuld des Vorstands. Die Verantwortung für ihre Erfüllung verbleibt damit beim Leitungsorgan. Hieraus folgt allerdings keine Befugnis des Aufsichtsrats, erkennbare Informationsdefizite hinzunehmen. Seine Überwachungsaufgabe setzt eine hinreichende Tatsachengrundlage voraus; fehlt diese, muss er auf ihre Herstellung hinwirken. Vorstands- und Aufsichtsratspflichten stehen sich insoweit nicht als konkurrierende Informationspflichten gegenüber. Vielmehr greifen unterschiedliche organschaftliche Verantwortungsbereiche ineinander: Der Vorstand schuldet die Berichterstattung, der Aufsichtsrat muss auf deren erkennbare Unzulänglichkeit reagieren. Bleiben Berichte aus, sind sie einzufordern und gegebenenfalls nachdrücklich anzumahnen. Unklare oder unvollständige Angaben verlangen Nachfragen; begründete Zweifel erfordern gegebenenfalls eigene Nachforschungen.
Die beiläufigen Gespräche beim örtlichen Bäcker markieren dabei die Grenze zwischen persönlichem Vertrauen und institutionalisierter Kontrolle. Vor diesem Hintergrund beanstandet der BGH nicht die informelle Kommunikation als solche. Entscheidend ist vielmehr, dass eine beiläufige Versicherung weder ihre tatsächliche Grundlage erkennen lässt noch den Anforderungen gewissenhafter und getreuer Rechenschaft nach § 90 Abs. 4 Satz 1 AktG genügt. Persönlicher Austausch mag die Informationskultur fördern; die gesetzlich geschuldete Berichterstattung kann er aber nicht ersetzen. Gleichwohl lässt sich eine allgemeine Verpflichtung des Aufsichtsrats, sämtliche denkbaren Informationen eigenständig zu beschaffen, daraus nicht ableiten. Maßgeblich bleibt vielmehr der konkrete Überwachungsbedarf. Zugleich erfordern erkennbare Defizite jedoch eine angemessene Reaktion – Bringschuld und Informationsverantwortung bilden damit aufeinander bezogene Voraussetzungen einer wirksamen Corporate Governance.

Persönliche Verantwortung und haftungsrechtliche Konsequenzen
Die Verantwortung für eine funktionsfähige Informationsversorgung trifft nicht allein das Kollegialorgan. Jedes Aufsichtsratsmitglied bleibt verpflichtet, auf die Erfüllung der gesetzlichen Berichtspflichten hinzuwirken. Dies gilt selbst dann, wenn der Aufsichtsrat infolge personeller Vakanzen nicht mehr beschlussfähig ist; den verbliebenen Mitgliedern obliegt in dieser Situation sogar eine erhöhte Aufmerksamkeitspflicht. Organisatorische Funktionsdefizite lassen die individuelle Überwachungsverantwortung somit nicht entfallen.
Haftungsrechtliche Schärfe gewinnt diese Verantwortung durch die aktienrechtliche Verteilung der Darlegungs- und Beweislast. Nach §§ 116, 93 Abs. 2 Satz 2 AktG muss das in Anspruch genommene Aufsichtsratsmitglied darlegen und beweisen, dass es seine Pflichten nicht verletzt hat oder ihm jedenfalls kein Verschulden zur Last fällt. Dies umfasst auch das Vorhandensein und die sachgerechte Ausgestaltung eines Informationssystems. Davon zu unterscheiden ist die Schadensursächlichkeit, deren Nachweis grundsätzlich der Gesellschaft obliegt, wobei § 287 ZPO Beweiserleichterungen eröffnet. Auch die Verantwortlichkeit des Vorstands entlastet den Aufsichtsrat nicht ohne Weiteres. Denn soweit beide Organe für denselben Schaden einzustehen haben, haften sie gegenüber der Gesellschaft gesamtschuldnerisch. Eine unterschiedliche Nähe zur Schadensverursachung kann jedoch im Innenausgleich Bedeutung erlangen.
Von der Informationsordnung zur vorausschauenden Aufsicht
Die Tragweite der höchstrichterlichen Ausführungen erschöpft sich nicht in der Einhaltung gesetzlicher Berichtsintervalle. Ihr weiterführender Gehalt liegt vielmehr in der Erkenntnis, dass wirksame Überwachung eine rechtzeitige, verlässliche und entscheidungsrelevante Informationsgrundlage voraussetzt. Erst deren eigenständige Würdigung ermöglicht es dem Aufsichtsrat, Risiken zu erkennen, strategische Annahmen zu hinterfragen und erforderlichenfalls auf Fehlentwicklungen einzuwirken.
Unter Bedingungen technologischer, geopolitischer und regulatorischer Unsicherheit gewinnt diese vorausschauende Dimension zusätzlich an Relevanz. Schließlich verlangt die zunehmende Komplexität unternehmerischer Entscheidungen neben fachlicher Kompetenz insbesondere die Fähigkeit, unterschiedliche Informationen zu einem belastbaren Gesamturteil zusammenzuführen. Die gesetzliche Kompetenzverteilung bleibt hiervon unberührt: Die Unternehmensleitung obliegt weiterhin dem Vorstand. Die Überwachungsfunktion des Aufsichtsrats erschöpft sich dann aber nicht in der nachträglichen Beurteilung abgeschlossener Vorgänge. Für die Praxis empfiehlt sich daher eine Informationsordnung, die neben Berichtsgegenständen und Mindestintervallen auch den Umgang mit ausbleibenden oder unzureichenden Informationen regelt. Wesentliche Informationsanforderungen, Nachfragen und Überwachungsmaßnahmen sollten demnach in nachvollziehbarer Weise dokumentiert werden. Dies dient nicht nur der etwaigen haftungsrechtlichen Absicherung, sondern vor allem der Qualität und Kontinuität in der Aufsicht.
Fazit
Wirksame Aufsicht setzt neben einer klaren Zuordnung organschaftlicher Kompetenzen eine verlässliche und rechtzeitige Informationsversorgung voraus. Die gesetzliche Bringschuld des Vorstands entbindet den Aufsichtsrat nicht davon, erkennbaren Informationsdefiziten entgegenzutreten. Weder ruhende Geschäftstätigkeit noch die Beschlussunfähigkeit des Gremiums rechtfertigen eine Einschränkung der individuellen Überwachungsverantwortung. Eine belastbare Informationsordnung bildet damit nicht nur eine Voraussetzung haftungsbewusster Corporate Governance, sondern zugleich das Fundament einer vorausschauenden Aufsicht, die unternehmerische Entwicklungen frühzeitig erkennt, kritisch begleitet und innerhalb ihrer gesetzlichen Kompetenzen auf Fehlentwicklungen hinwirkt.
Autor/Autorin
Benjamin S. Cortez
Benjamin S. Cortez ist Steuerberater und Partner der Kanzlei Schlecht und Partner mit Standorten in Stuttgart, München und Nürnberg. Schwerpunkte der Kanzlei liegen in den Bereichen der Unternehmensnachfolge, der privaten Vermögensnachfolge, des internationalen Steuerrechts und der Transaktionsberatung.

Daniel R. Kälberer
Daniel R. Kälberer ist Professor für Steuerrecht und Digitalisierung sowie bei der Steuerberatung Gölz-Kälberer tätig. Schwerpunkte der Kanzlei liegen in der Beratung von Unternehmen und Privatpersonen sowie der Unternehmens- und Vermögensnachfolge, wie auch der Testamentsvollstreckung.