
Bildnachweis: Depositphotos.
Der Biosimilar-Entwickler Formycon macht bei seinem Hoffnungsträger FYB206 einen wichtigen Schritt nach vorn: Die US-Arzneimittelbehörde FDA hat den Zulassungsantrag für das Biosimilar zum milliardenschweren Krebsmedikament Keytruda zur Prüfung angenommen. Die Aktie stieg gestern auf den höchsten Stand seit Juni. Von Christian Euler
Die US-Arzneimittelbehörde FDA hat den Zulassungsantrag für das Biosimilar zum milliardenschweren Krebsmedikament Keytruda angenommen zur Prüfung angenommen. Nach Angaben von Formycon (ISIN DE000A1EWVY8, Market Cap 386 Mio. EUR) und seinem Vermarktungspartner Zydus Lifesciences Limited ist dies die erste öffentlich bekannt gegebene Annahme eines Zulassungsantrags für ein Keytruda-Biosimilar durch die FDA.
Das Präparat zählt zu den wichtigsten Umsatzbringern des US-Pharmakonzerns Merck & Co., der außerhalb der USA und Kanadas unter dem Namen MSD firmiert. Der Wirkstoff Pembrolizumab gehört zur Gruppe der Immuncheckpoint-Hemmer, die das körpereigene Immunsystem im Kampf gegen Krebs unterstützen.
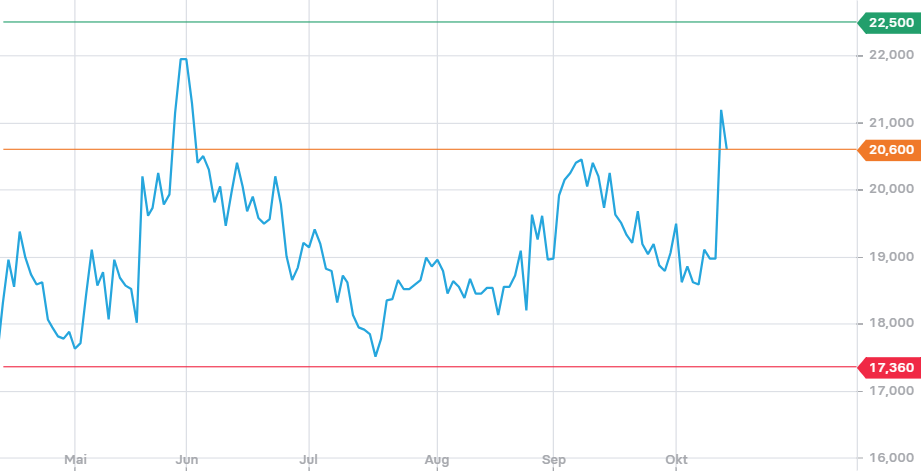
Die in Martinsried ansässige Formycon und Zydus Lifesciences Limited haben zugleich das Zulassungsdossier für FYB206 bei Health Canada eingereicht und rechnen auf Basis der typischen FDA-Prüfungszeiträume mit einer Zulassungsentscheidung im dritten Quartal 2027. Die Anleger reagieren positiv: Die Formycon-Aktie legte in der Spitze gestern um rund 15 % auf rund 22 EUR zu, nachdem sie am Vortag noch bei gut 19 Euro gelegen hatte. Inzwischen notiert sie am heutigen Mittwoch wieder bei knapp unter 21 EUR.
Wichtiger regulatorischer Meilenstein
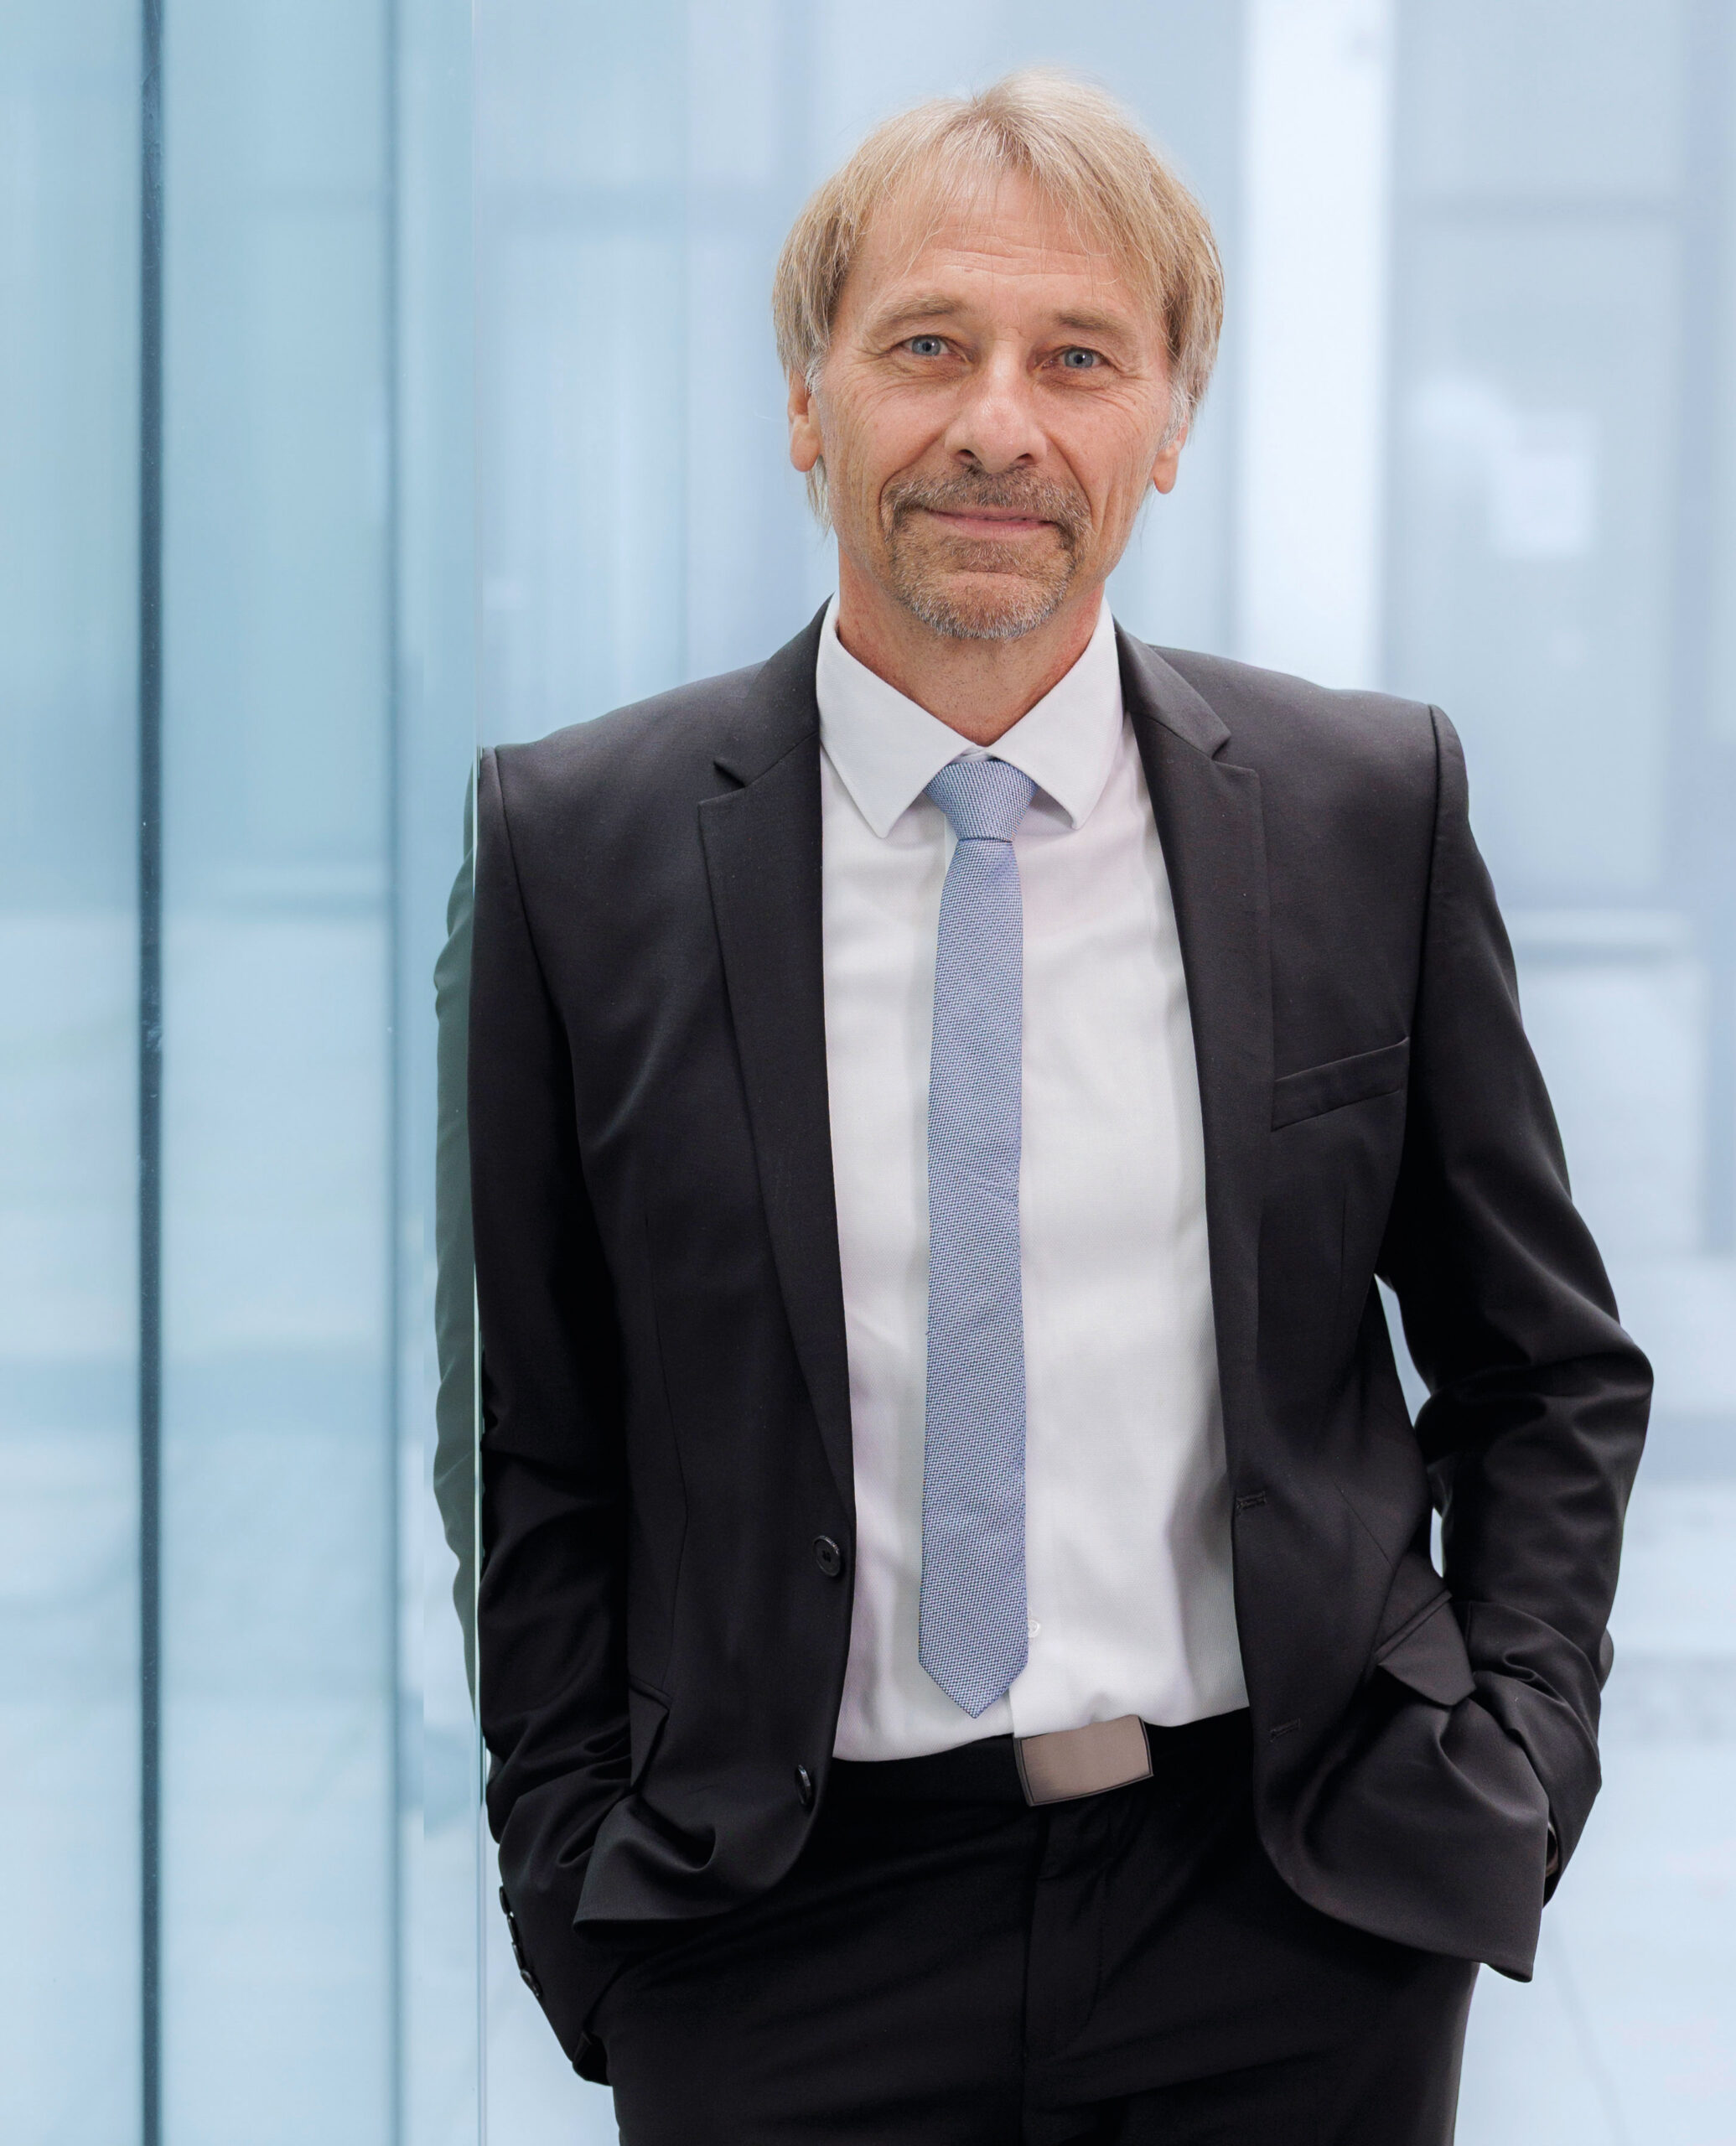 „Mit der Annahme des FYB206-Antrags zur Prüfung durch die FDA gehören wir zu den ersten Unternehmen, die ein Biosimilar zum weltweit umsatzstärksten Biologikum bis zu diesem Entwicklungsstand gebracht haben“, so Formycon-CEO Dr. Stefan Glombitza. FYB206 sei auf einem mit der FDA vereinbarten Weg vorangetrieben worden, ohne eine vergleichende Phase-III-Wirksamkeitsstudie durchzuführen. Das spart erhebliche Kosten: Formycon beziffert die Einsparungen auf einen Betrag im hohen zweistelligen Millionen-Euro-Bereich.
Die FDA-Annahme ist zugleich ein wichtiger regulatorischer Meilenstein im Lizenzvertrag mit Zydus Lifesciences Limited vom Dezember 2025. Formycon erwirbt damit Anspruch auf eine vertraglich vereinbarte Meilensteinzahlung. Wie viel Geld damit in die Firmenkasse fließt, lassen die Martinsrieder noch offen.
Milliardenmarkt lockt Wettbewerber
Das Marktpotenzial ist beträchtlich: Keytruda zählt zu den wichtigsten Umsatzbringern von Merck & Co. Allein im ersten Halbjahr erzielte der Pharmakonzern mit dem Krebsmedikament und der subkutanen Variante Keytruda Qlex zusammen 16,4 Mrd. USD. In Europa rechnet Merck für 2031 mit dem Verlust des Patentschutzes, die regulatorische Datenexklusivität ist dort bereits im Juli 2026 ausgelaufen.
Damit rückt der Markteintritt von Biosimilar-Wettbewerbern näher. Auch andere Pharmaunternehmen arbeiten an entsprechenden Alternativen. Samsung Bioepis hat mit seinem Kandidaten SB27 bereits positive vorläufige Studiendaten vorgelegt. Formycons regulatorischer Vorsprung bei der US-Arzneimittelbehörde ist ein wichtiger Schritt im Rennen um den US-Markt.
Bewertung
Formycon bestätigte im August seine Jahresprognose für 2026: Der Umsatz soll 60 bis 70 Mio. EUR erreichen, das EBITDA zwischen 0 und 10 Mio. EUR liegen. Im ersten Halbjahr erzielte der Konzern Erlöse von 25,8 Mio. EUR und ein EBITDA von minus 3,4 Mio. EUR. Die Meilensteinzahlung kommt damit zur rechten Zeit, um die Guidance zu erreichen. Für das zweite Halbjahr rechnet das Unternehmen mit weiteren signifikanten Meilenstein- und Vorauszahlungen rund um FYB206 – auch aus angestrebten neuen Lizenzpartnerschaften. Hinzu kommen erwartete Lizenzerlöse aus vermarkteten Biosimilar-Produkten.
Die Analysten stehen der Aktie mehrheitlich positiv gegenüber. Sechs der sieben auf der Investor-Relations-Seite des Unternehmens gelisteten Häuser empfehlen die Aktie zum Kauf, lediglich Oddo BHF stuft sie neutral ein. Die Kursziele liegen zwischen 30 EUR (Berenberg) und 51 Euro (RBC), der Durchschnitt beträgt 39,25 EUR.
Fazit
Die Annahme des Zulassungsantrags zur Prüfung durch die FDA stärkt die Perspektiven von Formycon. Sie rückt nicht nur die mögliche Markteinführung von FYB206 näher, sondern löst auch eine vertraglich vereinbarte Meilensteinzahlung aus, die sich positiv auf Umsatz und Ergebnis auswirken wird. Bis zur möglichen Markteinführung bleiben allerdings weitere Hürden zu nehmen. Am 12. November 2026 legt Formycon die Zahlen für das dritte Quartal des laufenden Geschäftsjahres vor, die wir ebenfalls gespannt verfolgen werden.
| WKN / ISIN | A1EWVY / DE000A1EWVY8 |
| Branche | Biotechnologie |
| Gründungsjahr | 2012 |
| Umsatz 1. Halbjahr 2026 | 25,8 Mio. EUR |
| Umsatz-Prognose 2026 | 60 – 70 Mio. EUR |
| Liquide Mittel (30. Juni 2026) | 51,8 Mio. EUR |
| EBITDA | –3,4 Mio. EUR |
| Kurs aktuell | 20,70 EUR |
| Market Cap | 386 Mio. EUR |
| Internet | https://www.formycon.de |
Autor/Autorin
Christian Euler
Christian Euler gehört zum Redaktionsteam der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de) und ist regelmäßig Autor von Beiträgen und Aktienanalysen. Als Redakteur beschäftigt er sich schon seit über 20 Jahren mit Wirtschaft und Finanzen.