
Bildnachweis: Depositphotos.
Immunic (ISIN: US4525EP2001) steht vor einem wichtigen Meilenstein: Noch in diesem Jahr sollen entscheidende Studiendaten für den MS-Wirkstoff Vidofludimus Calcium vorliegen. Der Biotech-Spezialist investiert kräftig in die Entwicklung und Zulassungsvorbereitung. Die finanzielle Reichweite ist vorerst gesichert. Von Christian Euler
Das deutsch-amerikanische Biotechnologieunternehmen Immunic (Börsenwert 93 Mio. EUR; ohne Berücksichtigung der ausstehenden Warrants aus der Finanzierung vom Februar 2026), das orale Therapien zur Behandlung von chronischen Entzündungs- und Autoimmunerkrankungen entwickelt, kommt bei den Vorbereitungen für eine mögliche Zulassung seines Wirkstoffkandidaten Vidofludimus Calcium voran. Entsprechend stockt die in New York ansässige Firma ihre Investitionen in Forschung und Entwicklung auf. In den ersten neun Monaten 2026 beliefen sich die betrieblichen Aufwendungen auf insgesamt 111,9 Mio. USD. Darin enthalten waren nicht zahlungswirksame Aufwendungen von 25,2 Mio. USD, überwiegend für aktienbasierte Vergütungen.
Im Mittelpunkt steht das Multiple-Sklerose-Präparat Vidofludimus Calcium. Im Dezember erwartet Immunic die Ergebnisse der beiden zulassungsrelevanten Phase-III-Studien ENSURE-1 und ENSURE-2 bei schubförmiger MS. Fallen die Daten positiv aus, könnte Mitte kommenden Jahres ein Zulassungsantrag in den USA folgen. Zudem sieht das Management um CEO Erik Lundgren Potenzial bei fortschreitenden MS-Formen. Die entsprechende Phase-III-Studie mit dem Namen PROTECT-MS befindet sich aktuell in der Startphase, der erste Patient soll im ersten Halbjahr 2027 in die Studie aufgenommen werden.
Millionen-Investitionen für den Zulassungsantrag
Die Forschungs- und Entwicklungsausgaben stiegen gegenüber dem Vorjahreszeitraum von 62,9 auf 75,5 Mio. USD. Verantwortlich dafür waren in erster Linie höhere Personalkosten, die Bereitstellung des Wirkstoffs sowie die Vorbereitungen für einen möglichen Zulassungsantrag, für den 4,1 Mio. USD zusätzlich anfielen. Weitere 3,9 Mio. USD investierte Immunic in Wechselwirkungsstudien, die eine mögliche Einreichung des Antrags unterstützen sollen. Dem standen geringere Aufwendungen für die klinischen Studien ENSURE und CALLIPER gegenüber.
Die Verwaltungs- und Vertriebskosten erhöhten sich von 17,0 auf 36,4 Mio. USD. Ein wesentlicher Teil des Anstiegs entfiel auf aktienbasierte Vergütungen, die vor allem im Zusammenhang mit einer Trennungsvereinbarung anfielen. Hinzu kamen höhere Ausgaben für Rechts- und Beratungsleistungen sowie für das Marketing im Vorfeld einer möglichen Markteinführung. Im dritten Quartal beliefen sich die Forschungs- und Entwicklungskosten auf 23,9 Mio. USD nach 20,0 Mio. USD im Vorjahreszeitraum. Die Verwaltungs- und Vertriebskosten lagen bei 19,4 Mio. USD nach 6,0 Mio. USD. Insgesamt summierten sich die betrieblichen Aufwendungen auf 43,4 Mio. USD.
Solides finanzielles Polster
Der Nettoverlust in den ersten neun Monaten erreichte 109,0 Mio. USD nach 77,9 Mio. USD im Vorjahreszeitraum. Je Aktie ging das Minus hingegen von 5,45 auf 2,83 USD zurück. Hier wirkte sich die gestiegene durchschnittliche Aktienzahl aus. Im dritten Quartal bezifferte sich der Nettoverlust auf 42,3 Mio. USD nach 25,6 Mio. USD im Vorjahr; der Verlust je Aktie verringerte sich von 1,32 auf 0,99 USD.
Die Liquiditätsausstattung verschafft Immunic Zeit für die nächsten Entwicklungsschritte. Zum 30. September lagen die liquiden Mittel bei 132,0 Mio. USD. Auf Basis der aktuellen Unternehmensplanung reicht die Finanzierung bis ins vierte Quartal 2027. Die Zinserträge stiegen im dritten Quartal zudem von 0,4 auf 1,1 Mio. USD. Dazu trug der höhere durchschnittliche Kassenbestand nach einer Privatplatzierung im Februar 2026 bei.
Fazit
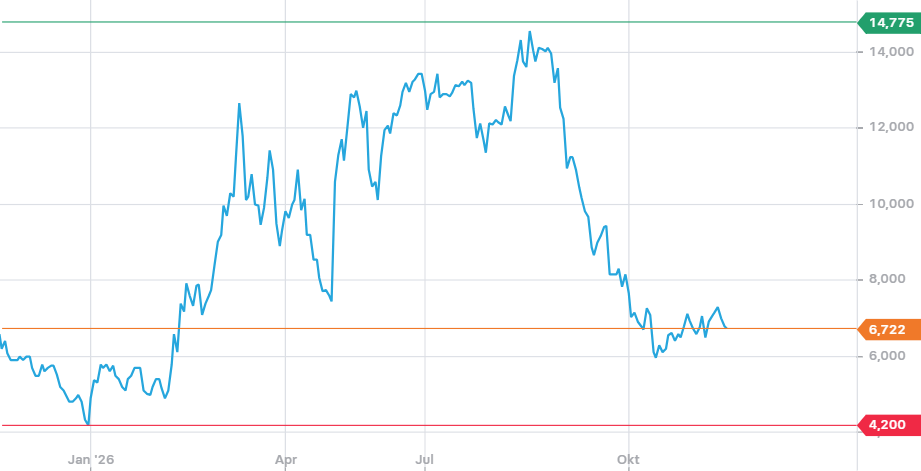
Immunic steht vor einer entscheidenden Wegmarke. Gelingt Vidofludimus Calcium der Durchbruch in den Phase-III-Studien, könnte sich für das Unternehmen eine attraktive Perspektive im Markt für Präparate zur Behandlung von Multipler Sklerose eröffnen. Die Finanzierung reicht aus, um die nächsten Meilensteine zu erreichen. Bei den Analysten überwiegt derzeit die Zuversicht: Die von TipRanks erfassten zehn Researchhäuser empfehlen die Aktie zum Kauf. Das durchschnittliche Kursziel liegt bei 38 USD und übersteigt damit den jüngsten Schlusskurs von 7,52 USD um rund das Fünffache. Guggenheim-Analyst Yatin Suneja nennt in seiner Studie vom 9. November sogar ein Kursziel von 70 USD. Die optimistische Einschätzung steht und fällt allerdings mit dem Erfolg der anstehenden Phase-III-Studien.
Autor/Autorin
Christian Euler
Christian Euler gehört zum Redaktionsteam der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de) und ist regelmäßig Autor von Beiträgen und Aktienanalysen. Als Redakteur beschäftigt er sich schon seit über 20 Jahren mit Wirtschaft und Finanzen.