Bildnachweis: Positive Thinking – stock.adobe.com, ChatGPT.
Aus einer wissenschaftlichen Idee ein Unternehmen zu machen, bedeutet weit mehr als eine GmbH zu gründen. Zwischen Technologietransfer, Fördermitteln, IP, Laboraufbau und Governance werden in den ersten 100 Tagen die entscheidenden Weichen gestellt. Was hier zählt, haben wir in unserer dreiteiligen Serie zusammengestellt. Dies ist Teil 2. Von Dr. Niclas von Woedtke und Dr. Stefanie Greifeneder
(Hier gelangen Sie zum ersten Teil der Serie)
Die ersten 100 Tage nach einer Ausgründung entscheiden häufig darüber, ob aus einer wissenschaftlichen Innovation ein finanzierbares und erfolgreiches Unternehmen wird. Viele der in dieser Phase getroffenen Entscheidungen lassen sich später nur mit erheblichem Aufwand oder gar nicht mehr korrigieren. Was Gründerinnen und Gründer in dieser frühen Phase besonders beachten sollten – und welche Fehler sich vermeiden lassen –, haben wir in den folgenden Beitragsserie zusammengefasst, die in drei Teilen erscheint. Sie erheben keinen Anspruch auf Vollständigkeit oder juristische Verbindlichkeit, sondern greifen typische Fragestellungen auf, die Life-Science-Ausgründungen in den ersten 100 Tagen regelmäßig beschäftigen.
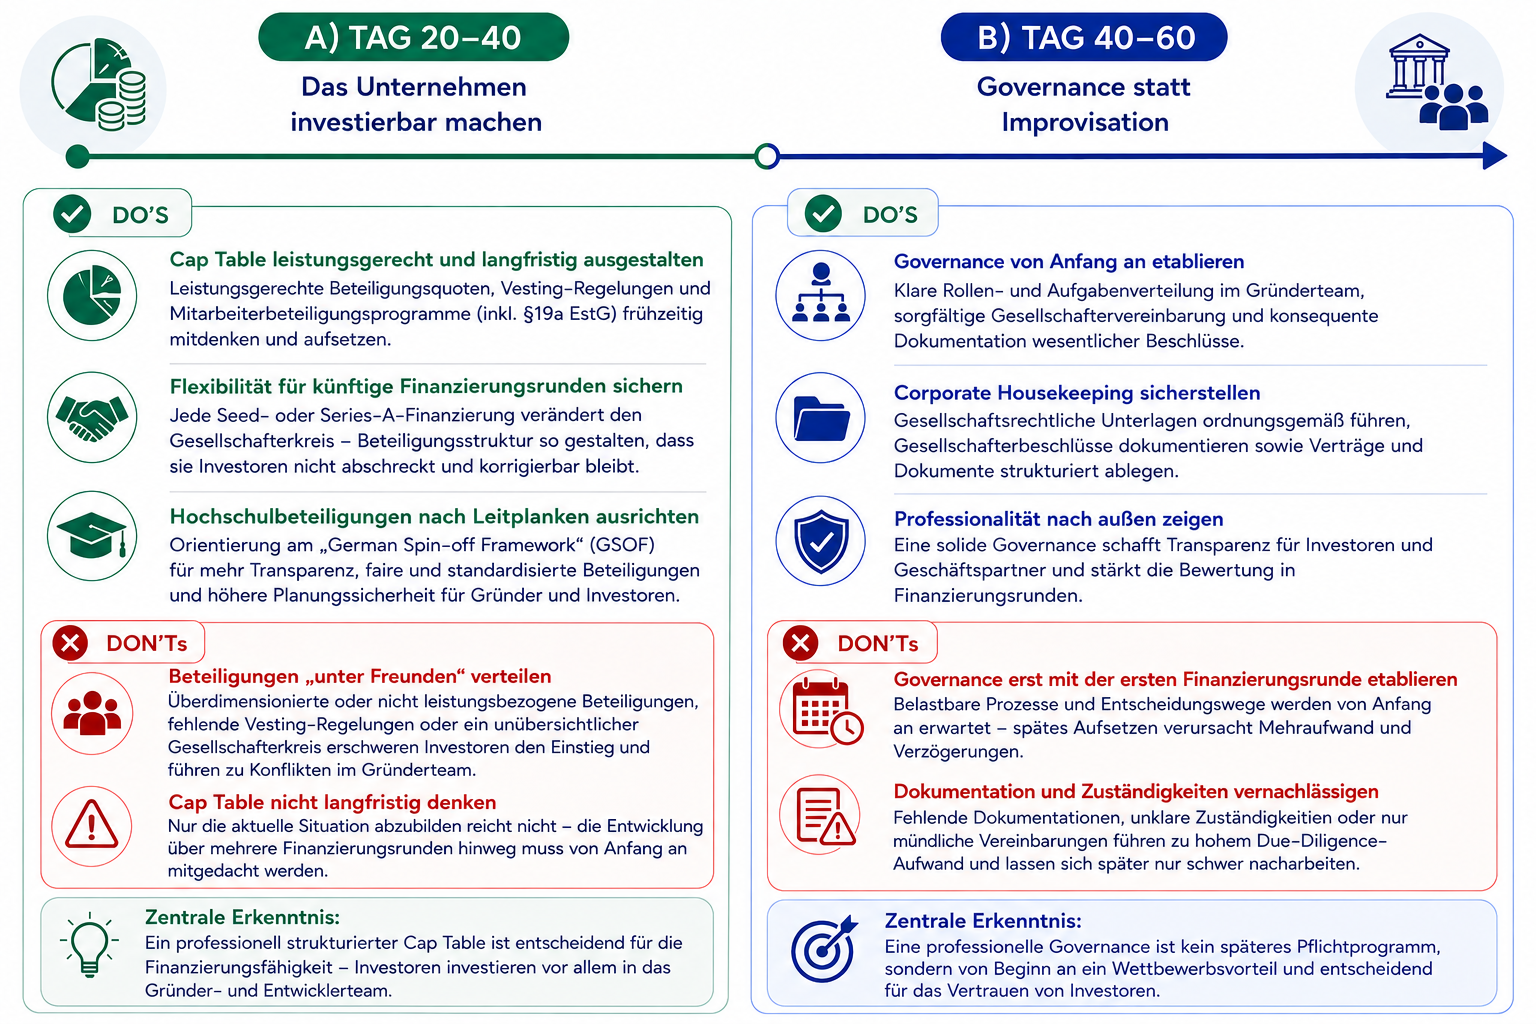
Tag 20–40: Das Unternehmen investierbar machen
DO: Cap Table leistungsgerecht und langfristig ausgestalten
In den ersten Wochen nach der Gründung steht häufig die Frage im Raum, wie die Gesellschaftsanteile zwischen den Gründern verteilt werden sollen. Was zunächst wie eine interne Abstimmung erscheint, ist eine der wichtigsten Weichenstellungen für die spätere Finanzierungsfähigkeit des Unternehmens. Ein ausgewogener Cap Table sollte nicht nur die bisherigen und künftigen Beiträge der Gründer angemessen widerspiegeln, sondern auch genügend Flexibilität für die weitere Entwicklung des Unternehmens bieten.
Dazu gehören leistungsgerechte Beteiligungsquoten ebenso wie z.B. Vesting-Regelungen, die einen langfristigen Einsatz der Gründer absichern. Gleichzeitig sollten frühzeitig Mitarbeiterbeteiligungsprogramme (unter besonderer Berücksichtigung der Möglichkeiten durch §19a EstG) mitgedacht und aufgesetzt werden, um wichtige personelle Ergänzungen im (erweiterten) Gründer-Team zu ermöglichen. Jede nachfolgende Seed- oder Series-A-Finanzierung wird den Gesellschafterkreis verändern; eine nicht leistungsgerecht ausgelegte Beteiligungsstruktur lässt sich später nur mit erheblichem Aufwand korrigieren und kann Investoren abschrecken.
Bei Hochschul-Beteiligungen zeichnet sich inzwischen eine stärkere Standardisierung in Deutschland ab. So formuliert jüngst das „German Spin-off Framework“ (GSOF) erstmals Orientierungswerte für Beteiligungen von Hochschulen an Spin-offs und schafft damit mehr Transparenz seitens der Universitäten (vorausgesetzt die Universitäten nutzen die Empfehlungen in ihrer Ausgründungspraxis). Solche Leitplanken erleichtern nicht nur die Verhandlungen zwischen Hochschule und Gründerteam, sondern können auch für Investoren mehr Planungssicherheit schaffen.
DON’T: Beteiligungen „unter Freunden“ verteilen
Gerade in der Anfangsphase besteht häufig die Versuchung, Beteiligungen pragmatisch oder aus persönlicher Verbundenheit zu vergeben. Was zu Beginn unkompliziert erscheint, kann sich in späteren Finanzierungsrunden jedoch als erheblicher Nachteil erweisen. Überdimensionierte oder nicht leistungsbezogene Beteiligungen, fehlende Vesting-Regelungen oder ein unübersichtlicher Gesellschafterkreis erschweren nicht nur den Einstieg neuer Investoren, sondern können auch innerhalb des Gründerteams zu Konflikten führen.
Ein professionell strukturierter Cap Table sollte daher von Beginn an nicht nur die aktuelle Situation abbilden, sondern die Entwicklung des Unternehmens über mehrere Finanzierungsrunden hinweg mitdenken. Schließlich investieren Venture-Capital-Geber nicht nur in eine Technologie, sondern vor allem auch in das Gründer- und Entwicklerteam.
Tag 40–60: Governance statt Improvisation
DO: Governance statt Improvisation
Mit der Gründung allein ist es nicht getan. Spätestens in den Wochen danach sollte das Unternehmen auch organisatorisch auf ein solides (gesellschaftsrechtliches und steuerliches) Fundament gestellt werden. Dazu gehören eine klare Rollen- und Aufgabenverteilung innerhalb des Gründerteams, eine sorgfältig ausgearbeitete Gesellschaftervereinbarung sowie die konsequente Dokumentation wesentlicher Beschlüsse. Was in der Anfangsphase häufig noch informell geregelt wird, sollte möglichst früh in verbindliche Strukturen überführt werden.
Ebenso wichtig ist ein sauberes Corporate Housekeeping. Dazu zählen unter anderem die ordnungsgemäße Führung gesellschaftsrechtlicher Unterlagen, die Dokumentation von Gesellschafterbeschlüssen sowie die strukturierte Ablage relevanter Verträge und Dokumente. Diese Grundlagen erleichtern nicht nur den operativen Unternehmensaufbau, sondern schaffen auch Transparenz für spätere Investoren und Geschäftspartner.
Eine professionelle Governance signalisiert, dass das Unternehmen nicht nur wissenschaftlich exzellent aufgestellt ist, sondern auch organisatorisch den Anforderungen eines wachsenden Unternehmens gerecht wird. Gerade in Finanzierungsrunden fließt diese Professionalität häufig stärker in die Gesamtbewertung ein, als vielen Gründerinnen und Gründern bewusst ist.
DON’T: Governance erst mit der ersten Finanzierungsrunde etablieren
Ein häufiger Fehler besteht darin, sich erstmals im Zuge der ersten Finanzierungsrunde mit Governance-Strukturen auseinanderzusetzen. Zweifelsohne verändert sich die Governance des Unternehmens beim Eintritt von Investoren, die beispielsweise über die Gesellschafterversammlung und/oder einen Beirat wesentliche Entscheidungen mitprägen. Und dennoch: Belastbare Prozesse und nachvollziehbare Entscheidungswege innerhalb der Geschäftsführung werden von Anfang an erwartet. Fehlende Dokumentationen, unklare Zuständigkeiten oder nur mündlich getroffene Vereinbarungen führen regelmäßig zu zusätzlichem Prüfungsaufwand in der Due Diligence und lassen sich später oft nur mit erheblichem Aufwand nacharbeiten.
Teil 1 wurde am 10.8.26, Teil 3 wird voraussichtlich am 13.8.26 veröffentlicht.
Autor/Autorin

Dr. Niclas von Woedtke, Kellogg-WHU Executive MBA
Dr. Niclas von Woedtke ist Rechtsanwalt im Bereich Gesellschaftsrecht/M&A und berät inländische und ausländische Mandanten insbesondere bei M&A-, Venture-Capital- und Private-Equity-Transaktionen. Zu seinen Beratungsschwerpunkten zählen Private und Distressed M&A, Joint Ventures, Finanzierungs- und Venture-Capital-Transaktionen sowie Umstrukturierungen und Umwandlungen. Darüber hinaus berät er zu Fragen des GmbH-Rechts, der Mitarbeiterbeteiligung und Unternehmensnachfolge. Branchenschwerpunkte seiner Tätigkeit liegen insbesondere in den Bereichen Health Care & Life Sciences sowie Aerospace & Defense.Aufgrund seiner früheren Tätigkeit bei Boehringer Ingelheim, Otto und Taylor Wessing verfügt Niclas von Woedtke über besondere Industrieexpertise in den Bereichen Life Sciences/ Biotech und E-commerce.

Dr. Stefanie Greifeneder
Dr. Stefanie Greifeneder, Partnerin bei HEUKING, ist Expertin für regulatorische, kommerzielle und vertragsrechtliche Fragen in der Life-Sciences-Branche. Bei M&A- und Private-Equity-Transaktionen berät sie zu sämtlichen regulatorischen und vertragsrechtlichen Fragestellungen.