Bildnachweis: Positive Thinking – stock.adobe.com, ChatGPT.
Aus einer wissenschaftlichen Idee ein Unternehmen zu machen, bedeutet weit mehr als eine GmbH zu gründen. Zwischen Technologietransfer, Fördermitteln, IP, Laboraufbau und Governance werden in den ersten 100 Tagen die entscheidenden Weichen gestellt. Was hier zählt, haben wir in unserer dreiteiligen Serie zusammengestellt. Dies ist Teil 1. Von Dr. Niclas von Woedtke und Dr. Stefanie Greifeneder
Die ersten 100 Tage nach einer Ausgründung entscheiden häufig darüber, ob aus einer wissenschaftlichen Innovation ein finanzierbares und erfolgreiches Unternehmen wird. Viele der in dieser Phase getroffenen Entscheidungen lassen sich später nur mit erheblichem Aufwand oder gar nicht mehr korrigieren. Was Gründerinnen und Gründer in dieser frühen Phase besonders beachten sollten – und welche Fehler sich vermeiden lassen –, haben wir in den folgenden Beitragsserie zusammengefasst, die in drei Teilen erscheint. Sie erheben keinen Anspruch auf Vollständigkeit oder juristische Verbindlichkeit, sondern greifen typische Fragestellungen auf, die Life-Science-Ausgründungen in den ersten 100 Tagen regelmäßig beschäftigen.
Teil 1:
Noch vor Tag 1: Die Ausgründung vorbereiten
DO: Nicht erst mit der GmbH-Gründung beginnen
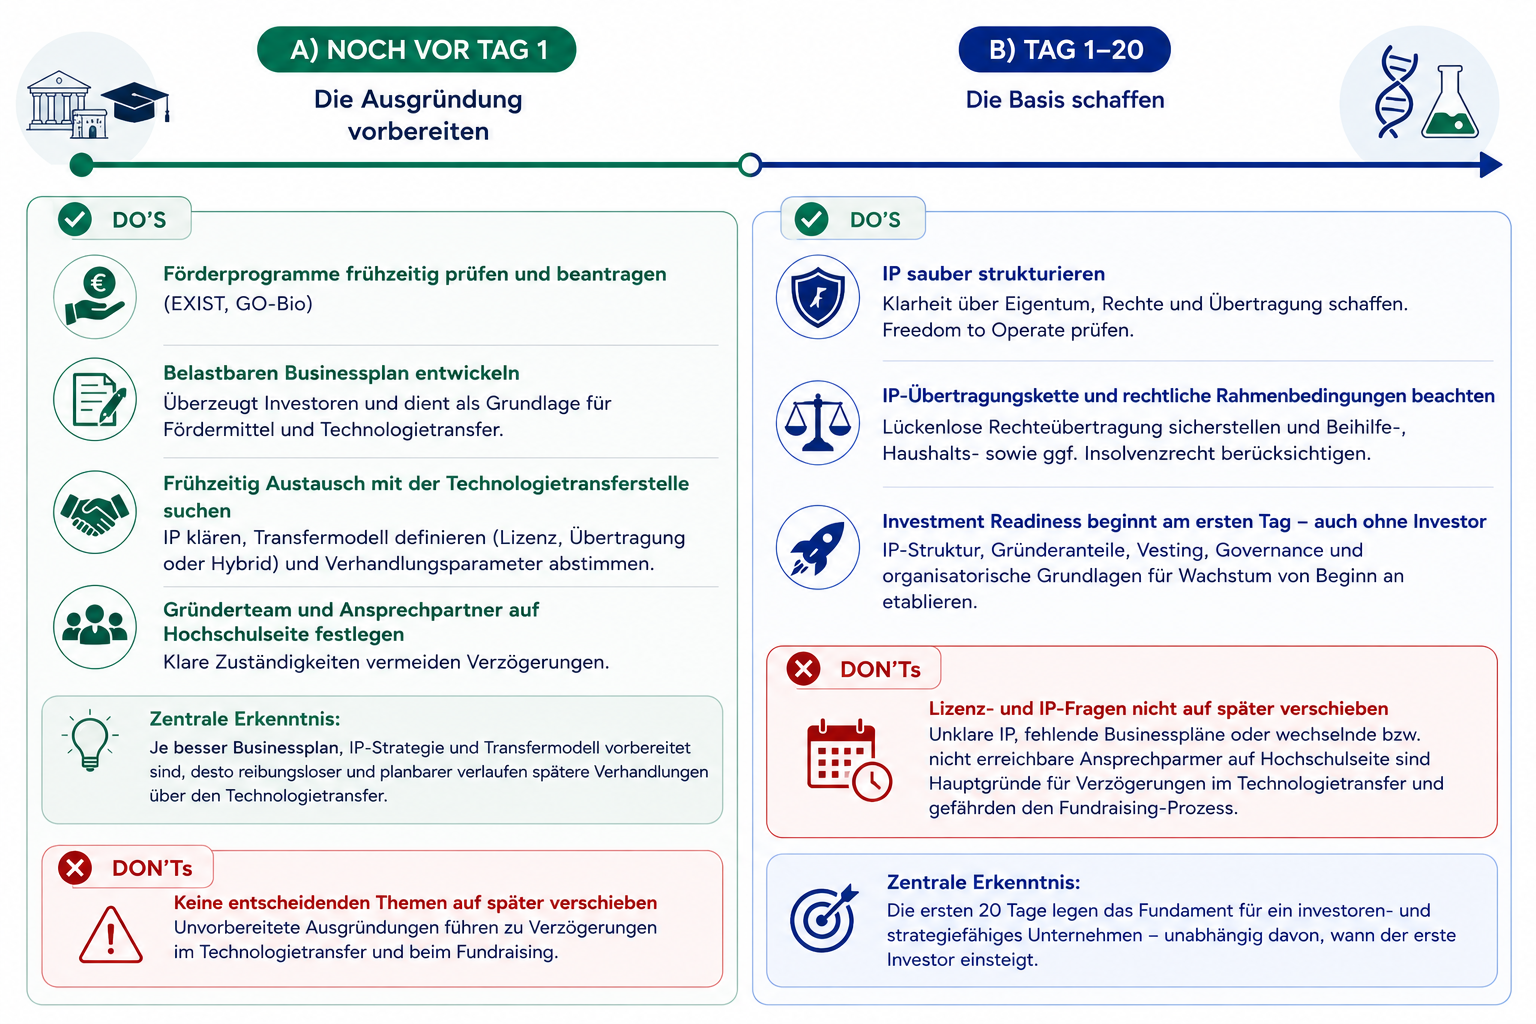
Die Weichen für eine erfolgreiche Ausgründung werden häufig schon gestellt, bevor die Gesellschaft überhaupt gegründet ist. Gerade im Life-Science-Bereich beginnt die eigentliche Arbeit nicht mit der Unterzeichnung des Gesellschaftsvertrags, sondern deutlich früher: Förderprogramme wie EXIST oder GO-Bio sollten frühzeitig geprüft und – sofern geeignet – beantragt werden. Parallel dazu muss ein belastbarer Businessplan entwickelt werden, der nicht nur potenzielle Investoren überzeugt, sondern auch als Grundlage für Fördermittel und den universitären Technologietransfer dient.
In dieser Phase sollte frühzeitig der Austausch mit der Technologietransferstelle der Hochschule oder Forschungseinrichtung erfolgen. Dabei ist zu klären, welches geistige Eigentum (IP) übertragen werden soll, welche Bedeutung es für das Geschäftsmodell hat und in welcher Form der Technologietransfer erfolgt – etwa durch Lizenzierung, vollständige Übertragung oder ein Hybridmodell. Auch Gründerteam und Ansprechpartner auf Seiten der Hochschule sollten frühzeitig feststehen, um Verzögerungen zu vermeiden.
Das German Spin-off Framework (GSOF), das im Juni 2026 von führenden deutschen Forschungseinrichtungen, Technologietransferstellen und Venture-Capital-Investoren veröffentlicht wurde, standardisiert die wirtschaftlichen Eckpunkte von universitärem IP-Transfer und Beteiligungsmodellen. Hierzu definiert es erstmals eine – als Richtwert für deutsche Universitäten definierte – gemeinsame „Landing Zone“ für zentrale Verhandlungsparameter wie Lizenzmodelle, Beteiligungsquoten und weitere wirtschaftliche Rahmenbedingungen. Voraussetzung für die Anwendung dieser Standards seitens der Universitäten ist jedoch, dass die wesentlichen Parameter des Vorhabens – insbesondere Geschäftsmodell, IP-Strategie und Transferkonzept – bereits belastbar definiert und dokumentiert sind. Die Standardisierung ersetzt daher nicht die sorgfältige Vorbereitung, sondern baut gewissermaßen auf ihr auf. Für Gründer bedeutet das: Je besser Businessplan, IP-Strategie und Transfermodell vorbereitet sind, desto reibungsloser und planbarer verlaufen können die Verhandlungen über den Technologietransfer verlaufen.
Tag 1–20: Die Basis schaffen
DO: Die IP sauber strukturieren
Für Life-Science-Ausgründungen ist geistiges Eigentum der wichtigste Vermögenswert des Unternehmens. Daher gilt es, von Beginn an Klarheit darüber zu schaffen, wem Patente, Forschungsergebnisse und weiteres Know-how tatsächlich gehören – und welche Rechte bei der Hochschule oder Forschungseinrichtung verbleiben. Ebenso sollte früh geprüft werden, ob bestehende oder geplante Lizenzvereinbarungen auch aus Sicht späterer Investoren tragfähig sind und ob ausreichend „Freedom to Operate“ besteht.
Besondere Aufmerksamkeit verdient dabei die IP-Übertragungskette. Investoren prüfen im Rahmen einer Due Diligence regelmäßig, ob sämtliche Rechte lückenlos auf das Unternehmen übertragen wurden und ob die rechtliche Grundlage für die kommerzielle Nutzung der Technologie belastbar ist. Unklare Eigentumsverhältnisse oder nachträgliche Korrekturen können Finanzierungsprozesse erheblich verzögern oder im Einzelfall sogar gefährden. Dabei lohnt es sich, auch die Perspektive der Hochschule als Verhandlungsparameter mitzudenken. Hochschulen und Forschungseinrichtungen handeln nicht nur aus wirtschaftlichen Erwägungen, sondern bewegen sich innerhalb eines engen rechtlichen Rahmens. Beihilfe-, Haushalts- und teilweise auch insolvenzrechtliche Vorgaben beeinflussen maßgeblich die Ausgestaltung des Technologietransfers. Wer diese Rahmenbedingungen versteht und frühzeitig berücksichtigt, schafft häufig die Grundlage für deutlich effizientere Verhandlungen.
DON’T: Lizenz- und IP-Fragen auf später verschieben
Ein häufiger Fehler besteht darin, davon auszugehen, dass sich Lizenzbedingungen oder Fragen der IP-Übertragung auch noch im Zuge der ersten Finanzierungsrunde klären lassen. Das ist nicht der Fall. Tatsächlich zählen unklare IP-Definitionen, fehlende Businesspläne oder wechselnde / nicht erreichbare Ansprechpartner auf Seiten der Hochschule zu den häufigsten Ursachen für Verzögerungen im Technologietransfer, was sich entsprechend nachteilig auf den Fundraising-Prozess auswirken kann.
DO: Investment Readiness beginnt am ersten Tag – auch ohne Investor
Gerade im Life-Science-Bereich vergehen häufig mehrere Monate (teils Jahre), bis der erste institutionelle Investor in das Unternehmen einsteigt. Diese Zeit sollte jedoch keineswegs als Übergangsphase verstanden werden. Vielmehr empfiehlt es sich, das Unternehmen von Anfang an so aufzustellen, als würde man es „vom Ende her“ denken, also im Hinblick auf einen möglichen Exit in Form z.B. eines Verkaufs an einen strategischen Pharma-Partner. Dazu gehört weit mehr als ein überzeugendes Pitch Deck. Eine belastbare IP-Struktur bildet ebenso die Grundlage wie eine leistungsgerechte Verteilung der Gründeranteile, klare Vesting-Regelungen sowie eine Governance, die Verantwortlichkeiten eindeutig regelt und sauber abgrenzt.
Ebenso wichtig ist es, Schlüsselpositionen frühzeitig mit den passenden v.a. auch Management-Kompetenzen zu besetzen und die organisatorischen Grundlagen für weiteres Wachstum zu schaffen. „Investment Readiness“ entsteht deshalb nicht erst mit dem ersten Investorengespräch. Sie beginnt mit einem professionell vorbereiteten Technologietransfer, einer sauberen gesellschaftsrechtlichen Struktur und der Bereitschaft, das Unternehmen von Beginn an aus der Perspektive eines späteren Investors / Strategen zu denken und sich entsprechend personell aufzustellen.
Teil 2 wird am 11.8.26, Teil 3 am 12.8.26 veröffentlicht.
Autor/Autorin

Dr. Niclas von Woedtke, Kellogg-WHU Executive MBA
Dr. Niclas von Woedtke ist Rechtsanwalt im Bereich Gesellschaftsrecht/M&A und berät inländische und ausländische Mandanten insbesondere bei M&A-, Venture-Capital- und Private-Equity-Transaktionen. Zu seinen Beratungsschwerpunkten zählen Private und Distressed M&A, Joint Ventures, Finanzierungs- und Venture-Capital-Transaktionen sowie Umstrukturierungen und Umwandlungen. Darüber hinaus berät er zu Fragen des GmbH-Rechts, der Mitarbeiterbeteiligung und Unternehmensnachfolge. Branchenschwerpunkte seiner Tätigkeit liegen insbesondere in den Bereichen Health Care & Life Sciences sowie Aerospace & Defense.Aufgrund seiner früheren Tätigkeit bei Boehringer Ingelheim, Otto und Taylor Wessing verfügt Niclas von Woedtke über besondere Industrieexpertise in den Bereichen Life Sciences/ Biotech und E-commerce.

Dr. Stefanie Greifeneder
Dr. Stefanie Greifeneder, Partnerin bei HEUKING, ist Expertin für regulatorische, kommerzielle und vertragsrechtliche Fragen in der Life-Sciences-Branche. Bei M&A- und Private-Equity-Transaktionen berät sie zu sämtlichen regulatorischen und vertragsrechtlichen Fragestellungen.