Ein Börsengang wird über neun bis zwölf Monate vorbereitet und an einem einzigen Abend bewertet: dem des Pricings. Die eigentliche Bewährungsprobe folgt im laufenden Handel. Sie beginnt, wenn die Research-Blackout-Periode endet, die Stabilisierungsfrist ausläuft und der Greenshoe abgerechnet ist. Erst dann zeigt sich, ob ein Emittent ein handelbarer börsennotierter Wert geworden ist oder ein Titel, der zwölf Monate nach Erstnotiz mit dünnen Tagesumsätzen, einer einzigen verbliebenen Coverage und ohne Investorendialog dasteht. Damit das funktioniert, bedarf es bereits bei der Zusammenstellung des Konsortiums der richtigen Entscheidungen. Hier braucht es auch eine zweite Reihe an Investmentbanken, die Small- und MidCaps über Jahre begleiten können, und nicht nur über eine Bookbuilding-Phase. Von Felix Pröfrock
Für Altgesellschafter ist die Phase nach der Transaktion die entscheidende. Genau in diesem Fenster werden Lock-up-Expiries, Nachplatzierungen und Exit-Tranchen abgewickelt. Über diesen zweiten Teil der Transaktion wird aber beim Syndikatsaufbau erstaunlich wenig gesprochen. Die Bankenauswahl folgt in der Praxis der Logik von League Tables und internationalem Vertriebsversprechen. Das Ergebnis ist oftmals ein Konsortium, das von globalen Banken geprägt ist, die sich untereinander kaum unterscheiden.
Der Markt kann sich Nachlässigkeit nicht leisten
Der Kontext verschärft das Argument. 2025 war mit drei Börsengängen und einem Emissionsvolumen von rund 1,19 Mrd. Euro das schwächste IPO-Jahr in Deutschland seit 2020. Im ersten Halbjahr 2026 zählte EY vier deutsche Börsengänge, von denen drei aus dem Verteidigungs- und Sicherheitssektor kamen. Die Pipeline ist vorhanden, die Fenster sind kurz und selektiv. Wer unter diesen Bedingungen an den Markt geht, braucht jede belastbare Nachfragequelle und jeden Mechanismus, der die Notierung über das erste Jahr hinaus trägt.
Erstens: Reichweite jenseits der Tier-1-Verteiler
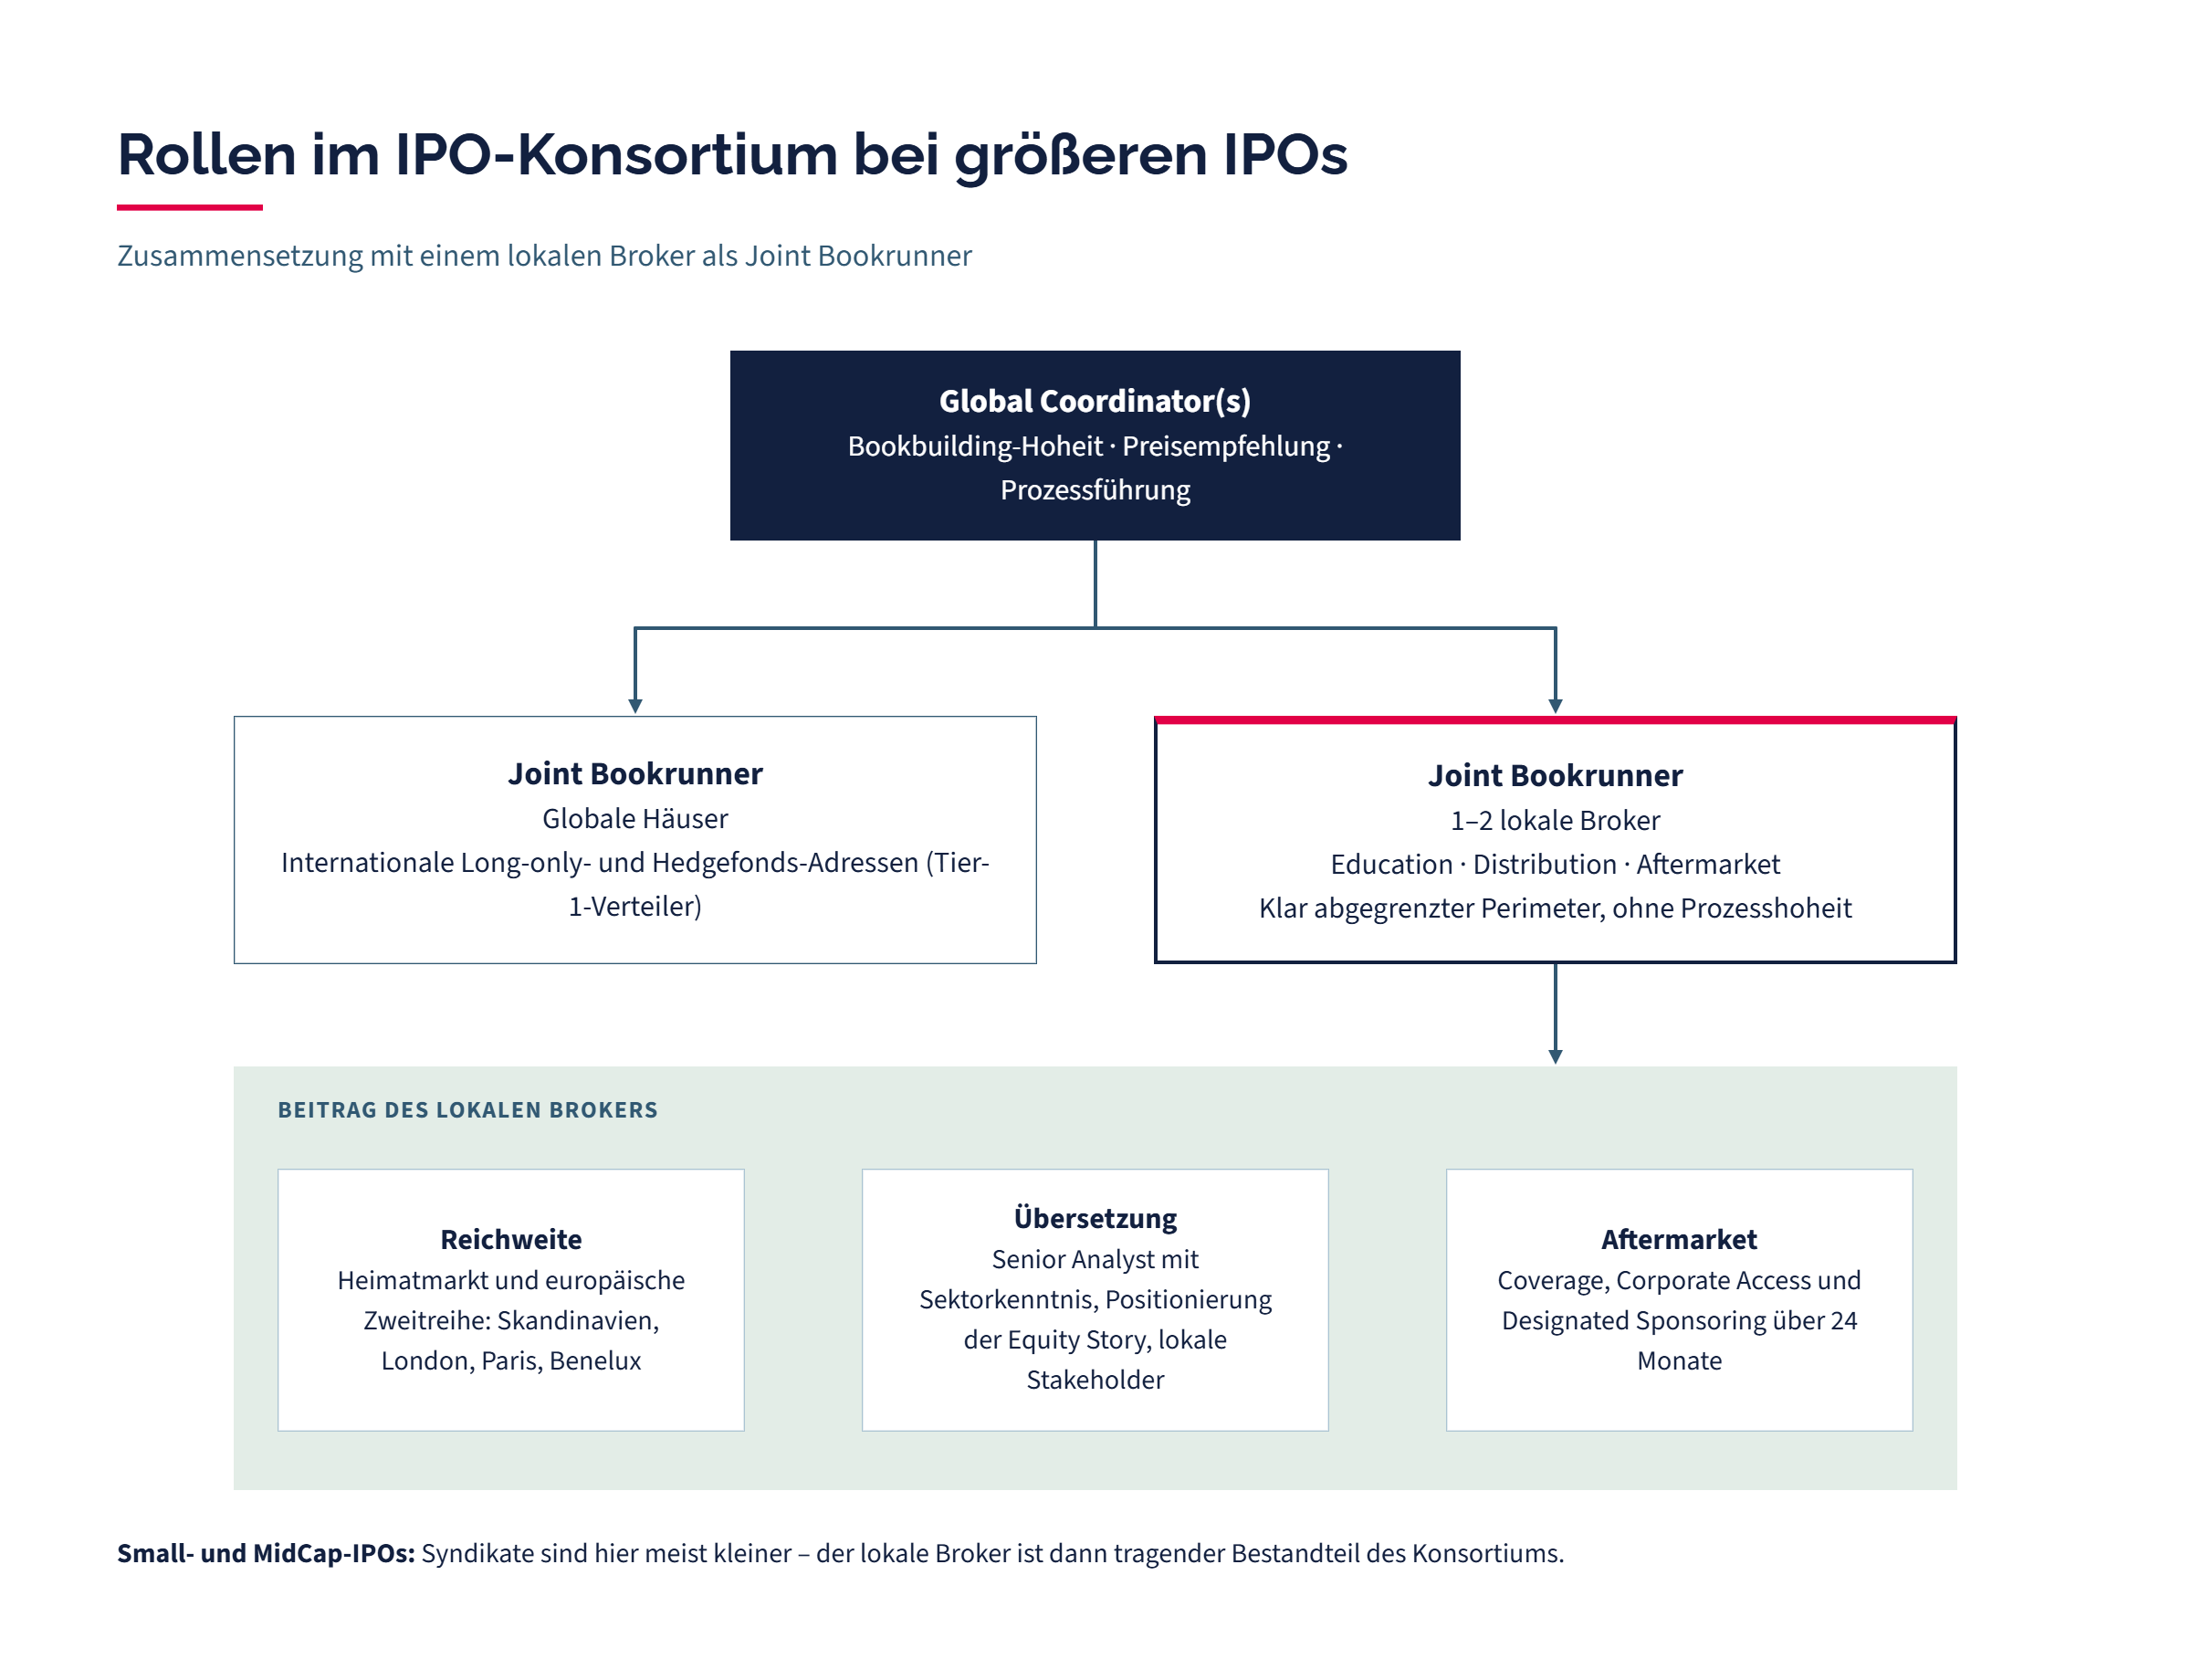
Die großen Häuser adressieren im Wesentlichen denselben Kreis internationaler Long-only-Adressen und Hedgefonds. Diese Reichweite ist real, aber sie ist zwischen den Konsortialbanken weitgehend deckungsgleich. Die marginale Nachfrage liegt dagegen – unabhängig von der Transaktionsgröße – typischerweise woanders.
Im Heimatmarkt sind das Spezialfonds mit Nebenwerte-Mandaten, Stiftungen und kirchliche Anleger, unabhängige Vermögensverwalter, Family Offices und der Private-Wealth-Kanal. Der wichtigere Punkt betrifft aber Europa. Die relevante Käuferschicht für deutsche Small- und MidCaps sitzt zusätzlich zum DACH-Markt zu einem erheblichen Teil in Skandinavien, in London, in Paris und in den Benelux-Ländern sowie vereinzelt in Ost- und Südeuropa. Gemeint sind dabei nicht die Top-150-Accounts, die jeder Global Coordinator anruft, sondern die spezialisierten Nebenwerte-Boutiquen und Fondsgesellschaften dahinter.
Besonders gilt das für Skandinavien. Die nordischen Häuser haben eine ausgeprägte, historisch gewachsene Affinität zu europäischen Industrie- und Nischenwerten, arbeiten fundamental, halten lange und zeichnen dort, wo sie den Analysten und das Modell kennen. Dasselbe Muster findet sich bei den britischen Small-Cap-Spezialisten, bei den französischen Häusern mit Small- und MidCap-Fokus und in Amsterdam und Brüssel. Diese Adressen sind erreichbar, aber nur über persönliche Beziehungen, die über Jahre gepflegt werden, und über einen Analysten, den der Portfoliomanager am Telefon ernst nimmt.
Ein komplementäres Ticket von 2 bis 10 Mio. Euro ist für eine Large-Cap-Platzierung wenig relevant. Für ein Buch von 100 Mio. Euro ist es struktureller Bestandteil. Hinzu kommt ein Qualitätsargument: Ein Buch, das von wenigen Adressen dominiert wird, ist anfällig. Jede dieser Adressen hat Verhandlungsmacht beim Preis und erzeugt im Aftermarket ein Flowback-Risiko, dem keine Liquidität gegenübersteht.
Zweitens: Der lokale Footprint braucht einen Übersetzer
Die meisten DACH-Emittenten sind keine Plattform-Storys mit globaler Peer Group. Es sind Nischenmarktführer, oft familiengeprägt, mit einem Geschäftsmodell, das sich nicht in drei Bullet Points erschließt. Wer diese Story an einen schwedischen oder deutschen Nebenwerte-Fondsmanager verkaufen will, braucht einen Analysten, der den Wettbewerb kennt, den Heimatmarkt einschätzen und die richtigen Vergleichsunternehmen benennen kann – und der in der Sprache publiziert, die der Adressat tatsächlich liest. Dieselbe Logik gilt für die Stakeholder des Emittenten jenseits des Kapitalmarkts: Belegschaft, Hausbanken, regionale Wirtschaftspresse und das politische Umfeld nehmen wahr, ob ein Unternehmen im Heimatmarkt verankert bleibt oder als reines internationales Platzierungsvehikel auftritt.
Drittens: Coverage und Corporate Access nach dem Blackout
Das ist der eigentliche Punkt. Die mit MiFID II eingeführte Entkopplung der Research-Kosten von den Handelsprovisionen hat in der Vergangenheit zu einem Rückgang der Verfügbarkeit und Qualität der Analysen geführt, insbesondere bei Small- und MidCaps. Die regulatorische Korrektur ist inzwischen vollzogen: Der Listing Act hat die Schwelle von 1 Mrd. Euro Marktkapitalisierung abgeschafft und erlaubt gemeinsame Zahlungen für Ausführung und Research für Emittenten jeder Größe; die neuen Regeln gelten seit dem 6. Juni 2026. Ob das die strukturellen Verschiebungen der letzten acht Jahre zurückdreht, ist offen. Viele Häuser haben ihr Research abgebaut, und bei den großen folgt die Ressourcenallokation weiterhin den liquidesten Titeln.
Für den Emittenten heißt das: Die Coverage-Zusage einer Großbank im Pitch ist faktisch eine Absichtserklärung mit kurzer Halbwertszeit. Initiation nach dem Blackout, danach Analystenwechsel, Frequenzabbau und im Zweifel die stille Einstellung, sobald der Titel keine Kommission generiert. Bei einem Haus, dessen Geschäftsmodell auf Nebenwerten aufsetzt, ist die Anreizlage umgekehrt. Dort ist die Small- und MidCap-Coverage das Produkt und nicht das Nebenprodukt.
Entscheidend ist dabei die Seniorität. In den großen Häusern wird ein Small-Cap-Mandat nach der Initiation typischerweise nach unten durchgereicht. Bei spezialisierten Häusern sitzt der Senior Analyst selbst am Modell, vor dem IPO und danach. Ihre Analysten bringen im Schnitt über 20 Jahre Berufserfahrung mit. Das hat zwei praktische Konsequenzen. Zum einen ein Sektorverständnis, das in der Due Diligence und bei der Positionierung der Equity Story trägt und nicht erst über die Management-Präsentation aufgebaut werden muss. Zum anderen, und wichtiger, eine über Jahre erarbeitete Reputation bei genau den Investoren, die im Titel bleiben sollen. Ein Portfoliomanager in Stockholm oder London kauft eine Small-Cap-Story auch deshalb, weil er den Analysten seit einem Jahrzehnt kennt und weiß, wie dessen Schätzungen sich historisch verhalten haben. Dieses Vertrauenskapital lässt sich nicht mandatieren, sondern nur nutzen, indem man das Haus ins Syndikat holt, bei dem es liegt.
Dasselbe gilt für Corporate Access. Regionale Kapitalmarktkonferenzen, Roadshows in die zweite und dritte Reihe der europäischen Adressen und der laufende Dialog mit den Investoren, die tatsächlich in der Aktie sind, kommen in der Praxis aus diesem Lager, nicht aus dem Sales der globalen Häuser.
Eine Klarstellung gehört dazu: Eine Coverage-Verpflichtung lässt sich nicht als Gegenleistung für ein Mandat vereinbaren; das wäre unter MiFID II und den Vorgaben zur Research-Unabhängigkeit angreifbar. Der Punkt ist ökonomischer Natur. Beim spezialisierten Haus ist die Fortführung der Analyse betriebswirtschaftlich rational, beim globalen Haus ist sie es nicht.
Warum das unabhängig von der Transaktionsgröße gilt
Der Einwand liegt nahe, das sei ein Small-Cap-Thema. Er greift zu kurz. Auch bei einer Emission von 400 Mio. Euro oder mehr bleibt die europäische Zweitreihe zusätzliche Nachfrage, die das Buch nichts kostet und im Aftermarket Verankerung schafft. Und die Coverage-Frage stellt sich unterhalb des MDAX in identischer Form, sobald sich das anfängliche Handelsvolumen normalisiert. Ein Slot für ein spezialisiertes Research-Haus ist in einer großen Transaktion schlicht leichter zu integrieren als in einer kleinen.
Zum Einwand der Syndikatskomplexität
Ein häufiger Einwand lautet: Mehr Parteien bedeuten mehr Koordination, mehr Abstimmung und ein größeres Informationsrisiko in einer ohnehin eng getakteten Transaktion. Das stimmt, und es ist die Aufgabe des hinzukommenden Hauses, dieses Problem gar nicht erst entstehen zu lassen.
Bookbuilding-Hoheit, Preisempfehlung und Prozessführung liegen beim Global Coordinator, und dort gehören sie hin. Die Rolle als Junior Joint Bookrunner – die wir bei MPCM übrigens sehr gern einnehmen – ist eine Education-, Distributions- und Aftermarket-Rolle mit klar abgegrenztem Perimeter und ohne Anspruch auf Prozesshoheit. Man fügt sich in die bestehende Struktur ein und liefert im vereinbarten Takt. Das Ziel ist nicht, ein Syndikat zu verkomplizieren. Das Ziel ist, den Deal besser zu machen.
Was Emittenten und Altgesellschafter konkret tun sollten
Die Syndikatsstruktur gehört an den Anfang des Prozesses. Ein bis zwei spezialisierte Häuser mit eigener Fundamentalanalyse sollten mit klar abgegrenzten Rollen von Beginn an fester Bestandteil des Konsortiums sein. Vor der Mandatierung muss auch das Aftermarket-Paket besprochen werden, u. a. das Coverage-Modell und dessen Finanzierung, die Übernahme der Designated-Sponsoring-Rolle sowie der Konferenz- und Roadshow-Kalender für die ersten 24 Monate.
Fazit
Ein Börsengang ist nicht nur eine Transaktion, sondern der Beginn eines Lebens als börsennotiertes Unternehmen. Wer das Syndikat allein nach League-Table-Position zusammenstellt, optimiert einen Abend und vernachlässigt die folgenden zwei Jahre. Dass wir mit dieser Argumentation auch für uns selbst werben, räumen wir gern ein. Wir haben MPCM aufgebaut, weil wir der Überzeugung sind, dass der deutsche Kapitalmarkt Dienstleister braucht, die Small- und MidCaps über Jahre begleiten und nicht nur über eine Bookbuilding-Phase. Ein funktionierender deutscher Kapitalmarkt braucht beides: die großen Häuser, die eine Transaktion tragen, und die spezialisierten Häuser, die in der Transaktion wertvolle, komplementäre Nachfrage liefern und danach noch da sind.
Autor/Autorin
Felix Pröfrock
Felix Pröfrock war vor seinem Einstieg bei Münchmeyer Petersen Capital Markets (MPCM) rund 20 Jahre im Corporate-Finance-Bereich der Hamburger Privatbank M.M.Warburg & CO tätig – zuletzt als Head of Capital Markets (ECM/DCM). Er verfügt über umfassende Erfahrung in der Initiierung, Strukturierung und Umsetzung von ECM- und DCM-Transaktionen, wie z. B. in der Begleitung von Börsengängen, Kapitalerhöhungen, Anleihetransaktionen, Unternehmensfinanzierungen sowie komplexen Kapitalmarkttransaktionen, wie z. B. öffentlichen Übernahmen (Public M&A).