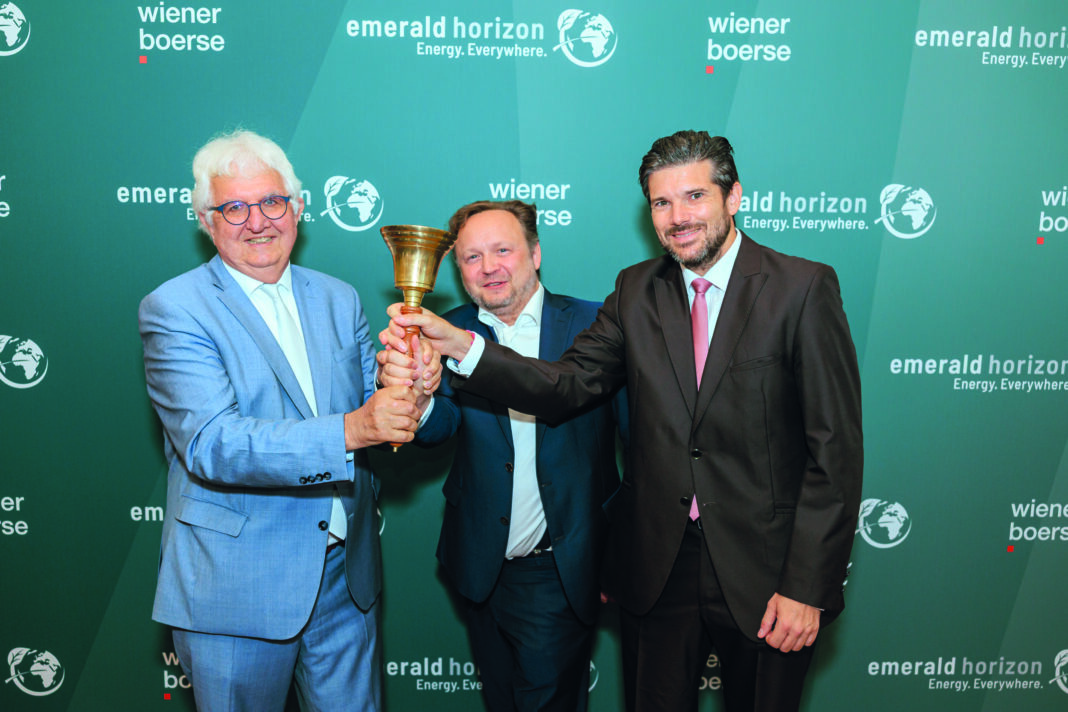
Bildnachweis: Wiener Börse / Alexander Felten.
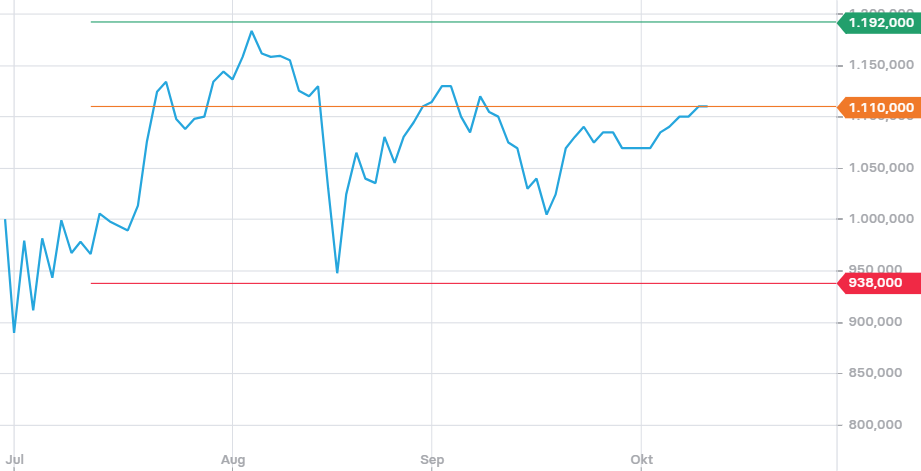
Die Emerald Horizon AG ist seit dem 26. Juni 2026 im Amtlichen Handel an der Wiener Börse gelistet. Der Referenzpreis von 760 EUR pro Aktie bedeutete eine Unternehmensbewertung von etwa 800 Mio. EUR. Bei aktuellen Kursen um 1.090 EUR errechnet sich eine Market Cap von 1,14 Mrd. EUR. Das Deeptech mit Sitz in Graz entwickelt unter der Marke SMRX Technologien zur Dekarbonisierung der Energieversorgung – von hybriden Energiespeichersystemen bis hin zu modularen Reaktoren mit Technologien, die bei der Stromerzeugung ohne Uran auskommen. Ziel des Unternehmens ist eine sichere, skalierbare und weltweit einsetzbare Grundlastenergie ohne die Nachteile der alten Kernkrafttechnologie.
GoingPublic: Herr Wagner, welches Zwischenfazit ziehen Sie nach gut drei Monaten an der Börse?
Wagner: Ein sehr positives. Wir wollten sichtbar sein – und das ist gelungen. Wesentlich ist für mich: Die Börse verpflichtet uns zu Transparenz. Das schafft Vertrauen, bei Industriepartnern und Behörden. Zum Kurs äußere ich mich nicht, den bewertet der Markt. Wir weisen ein attraktives Chancen-Risiko-Verhältnis auf. Wenn uns gelingt, was wir vorhaben, hat Emerald Horizon ein gewaltiges Kurspotenzial. Das Risiko bleibt auf den Investitionsbetrag begrenzt.
Warum haben Sie sich für ein Listing und nicht für einen Börsengang mit Kapitalerhöhung (IPO) entschieden?
Erstens wollen wir unsere Investoren gut kennen. In den Jahren davor haben wir 61 Investoren aufgebaut, die Emerald Horizon und den langfristigen Investmenthorizont kennen; sie schauen auf das schrittweise Erreichen unserer Ziele. Zweitens sind wir extrem kostenbewusst und benötigen wenig Equity Capital. Unser Geschäftsmodell „EaaS“ braucht vor allem Debt – von Krediten bis zu Green Bonds. Drittens erfüllen wir mit der Börsennotierung die Transparenzanforderungen und beantworten viele Due-Diligence-Fragen von vornherein. Das erleichtert den Zugang zu Fremdkapital. Viertens erhöhen sich die Finanzierungsmöglichkeiten deutlich. So können wir beispielsweise nach Erreichen eines Meilensteins wie dem fertigen Prototyp Kapital aufnehmen und dabei die Verwässerung möglichst gering halten.
Welches Feedback erhalten Sie von Investoren, welche Fragen werden am häufigsten gestellt?
Drei Fragen werden fast immer gestellt. Erstens: Funktioniert die Physik? Hier verweisen wir auf das Energy-Amplifier-Konzept des Nobelpreisträgers Carlo Rubbia und die Forschung bei CERN, PSI und Oak Ridge National Laboratory. Zweitens: Wer baut das? VDL Groep ist unser Partner für Engineering und Fertigung. VDL hat uns hinsichtlich der Machbarkeit geprüft und ist Zulieferer von ASML. Drittens: Wie sieht der Genehmigungsweg aus? Dafür arbeiten wir mit Pillsbury in den USA und Haskoning in der EU. Investoren achten außerdem darauf, dass wir mit DUALstorePLUS schon vor dem Reaktor ein marktreifes Produkt haben.
Sie avisieren die Serienreife bis ca. 2029. Welcher Finanzierungsbedarf besteht bis dahin?
Eine kleine Korrektur vorweg: 2029 ist unser Ziel für den Prototyp, die Serienfertigung ist für 2031 geplant. Für den Prototyp rechnen wir mit rund 75 Millionen Euro, für den anschließenden industriellen Hochlauf mit weiteren 150 Millionen. Die Slowakei könnte als Prototypstandort staatliche Anreize bieten, hinzu kommen Forschungsförderungen. Auch auf EU-Ebene hat sich das Umfeld für kleine modulare Reaktoren zuletzt verbessert. Von den
75 Millionen Euro, die wir für die nächsten zwei Jahre benötigen, habe ich bereits organisiert, dass zwei oder drei Investoren – darunter Carl Page – insgesamt 25 Millionen Euro übernehmen. Damit soll es deutlich leichter werden, die verbleibenden 50 Millionen Euro einzuwerben.
Welche technischen Herausforderungen müssen bis zur Serienreife gelöst werden?
Die SMRX-Gesamtentwicklung weist derzeit einen Technologie-Reifegrad von etwa TRL 4–5 auf. Einzelne Teilkomponenten sind hingegen bereits bis TRL 9 ausgereift. Die wesentlichen Entwicklungsrisiken liegen in drei Bereichen. Erstens beim Beschleunigersystem: Die grundlegende Funktion wurde bereits mit kleineren Systemen erprobt. Die nächste Herausforderung ist, Leistung, Verfügbarkeit und Langzeitstabilität für den späteren Betrieb sicherzustellen. Zweitens stehen Werkstoffe und Salzkreislauf im Fokus: Hochtemperatur-Salzschmelzen stellen Anforderungen an Korrosionsbeständigkeit, Dichtheit und Lebensdauer. Diese Themen werden gemeinsam mit VDL am in Entwicklung befindlichen SMRX Megawatt-Loop unter realitätsnahen Bedingungen untersucht und qualifiziert. Der dritte Schwerpunkt betrifft Wartung und Lebensdauer: Ziel sind lange Betriebsintervalle mit möglichst wenigen Eingriffen. Komponenten werden daher von Beginn an auf hohe Zuverlässigkeit sowie ferngesteuerte Inspektion und Wartung ausgelegt. Die zentralen Entwicklungsrisiken liegen nicht in der Physik, sondern in der Technologieselektion sowie deren erfolgreicher Integration, Skalierung und industriellen Qualifikation der Teilsysteme.
Auf welche Brennstoffe setzen Sie, wie sieht die Beschaffungslage aus?
Wir setzen auf Thorium in Flüssigsalz. Wir brauchen kein Plutonium und kein hoch angereichertes Uran als Ausgangsspaltstoff. Transuranischer Abfall entsteht praktisch nicht, es bleiben kurzlebige Spaltprodukte. Thorium kommt häufiger vor als Uran und fällt vor allem beim Abbau seltener Erden an. Große Vorkommen gibt es unter anderem in Indien, Brasilien, Australien, den USA und Norwegen. Eine Abhängigkeit besteht daher nicht. Die IAEA bewertet Thorium bei den Safeguards rund 20.000-mal geringer als Plutonium.
Welchen Preis pro Kilowattstunde streben Sie an, etwa bei 1 GW für ein Rechenzentrum?
Unser Zielwert liegt bei 8,5 Cent pro Kilowattstunde. Zum Vergleich: Industriestrom kostet in Deutschland derzeit rund 18 Cent; hinzu kommen Leitungskosten. Bei direkter Belieferung vor Ort entfallen diese. Ein Modul liefert etwa 10 MW Strom, für 1 GW braucht man rund 100 Module. Rechenzentren profitieren von Grundlast rund um die Uhr und davon, dass die Anlage ohne externes Kühlwasser auskommt. Dieser Income deckt Produktionskosten bei VDL, einen definierten Investorenprofit und einen Puffer ab. Das soll Risiken abfedern und die Wahrscheinlichkeit eines skalierbaren Erfolgs erhöhen.
Gibt es bereits bindende Abnahmeverträge? Welche Kunden adressieren Sie?
Unser Produkt ist Energie – EaaS, Energy as a Service. Günstige Energie wird künftig in großen Mengen benötigt. Wenn Kunden nur für tatsächlich gelieferte Energie bezahlen, ist die Einstiegshürde gering; das Due-Diligence-Risiko liegt stärker bei uns. Wir haben über 180 NDAs unterschrieben. Sie gelten als Absicht, mit uns weiter in die Tiefe zu gehen. Daraus sollen Abnehmerverträge entstehen, die wir über die nächsten Quartale veröffentlichen wollen. So erhält der Kapitalmarkt regelmäßig Updates.
Als wie risikoreich würden Sie ein Investment in Emerald Horizon bezeichnen?
Eine Anlageempfehlung gebe ich nicht. Die Risikofaktoren stehen ausführlich im Prospekt. Ein Reaktorprojekt bringt technische, regulatorische und finanzielle Unwägbarkeiten mit sich. Wir reduzieren diese Risiken Schritt für Schritt. Mit VDL haben wir einen industriellen Partner für Co-Development und Serienfertigung. Dieser will seine Fabriken mit Massenprodukten füllen – künftig auch mit SMRX-Containern – und hat daher ein erhebliches Interesse an unserem Erfolg. Die Unterstützung ist größer als ursprünglich angenommen; das wurde auch bei der letzten Pressekonferenz deutlich. Hören Sie rein!
Sehr geehrter Herr Wagner, vielen Dank für diese interessanten Einblicke.
Das Interview führte Stefan Preuß.
Über den Interviewpartner
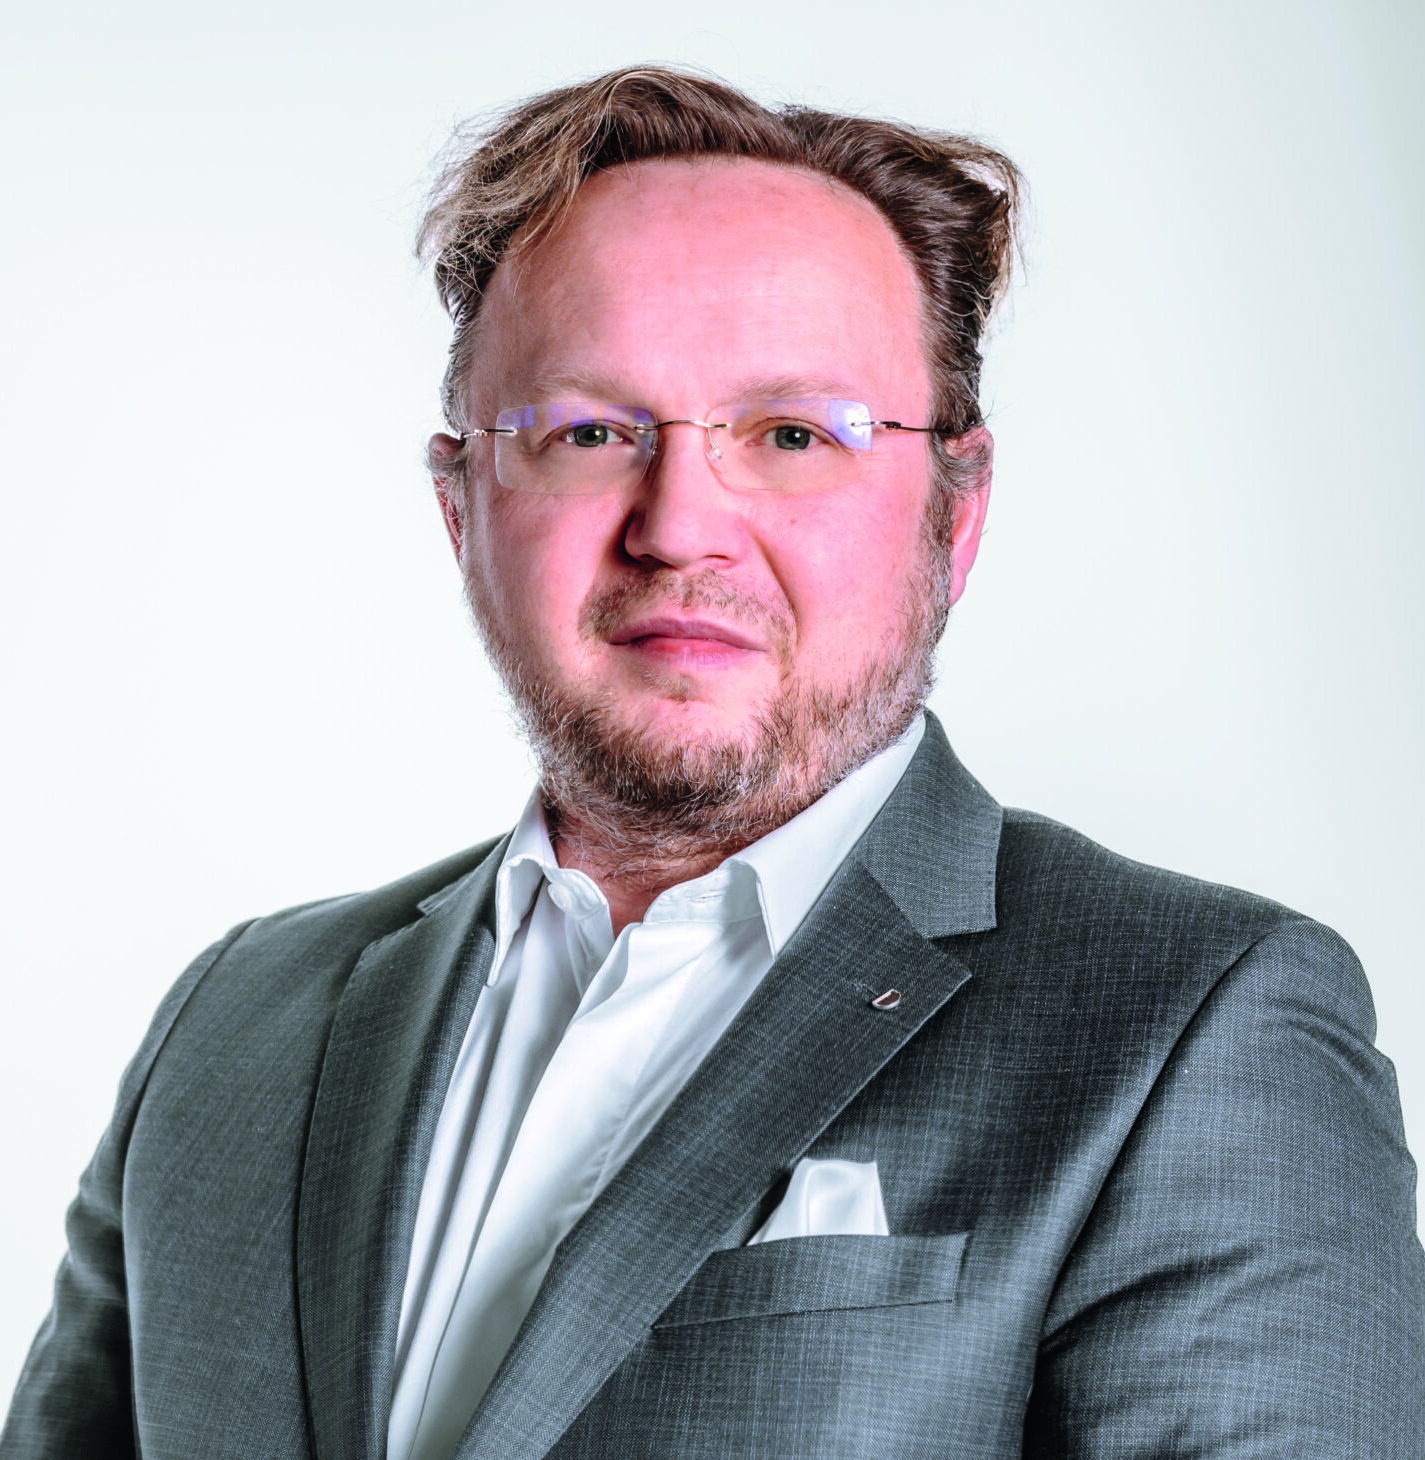 Florian Wagner ist Mitbegründer und Geschäftsführer von Emerald Horizon. Er ist zudem Mitbegründer und Geschäftsführer von Qbasis Invest, einer Vermögensverwaltungsgesellschaft, die Anlageprodukte mit geringer Korrelation, hohen Zielrenditen und strenge Risikomanagement anbietet. Zuvor war er nach dem Medizinstudium als Milizoffizer bei der österreichischen Armee tätig, wo er sich auf Telekomunikationstechnik spezialisierte.

Autor/Autorin
Stefan Preuß
Stefan Preuß ist Wirtschafts- und Finanzjournalist mit mehr als 25 Jahren Erfahrung im Kapitalmarktumfeld. Der gelernte Tageszeitungsredakteur war zudem als Investor-Relations-Manager tätig. Er gehört zum Team der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de). Er schreibt regelmäßig zu den Schwerpunktthemen IPOs, Vermögensanlage und Nachfolgelösungen.