Bildnachweis: Despositphotos.
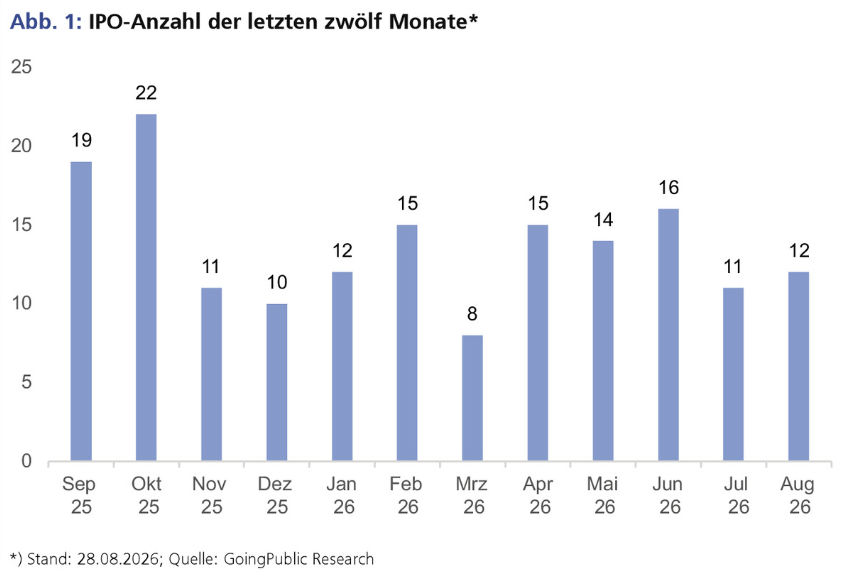
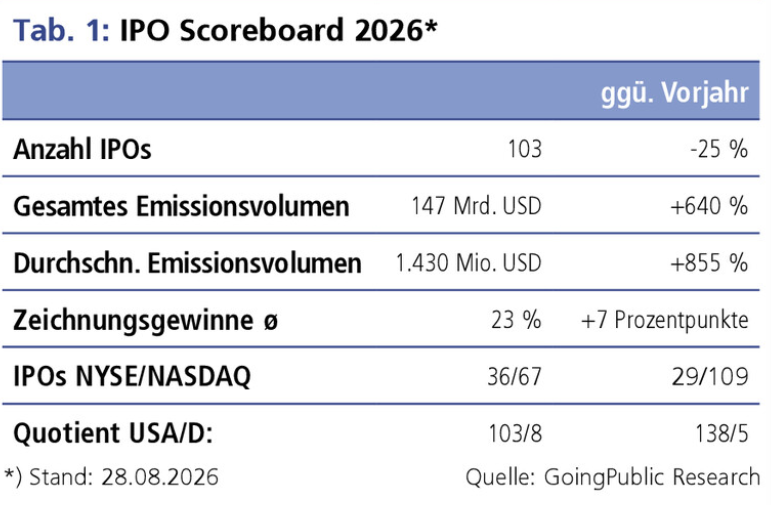
Nachdem der Markt bis Ende Mai mit 31 Mrd. USD bereits mehr als zwei Drittel des Gesamtvolumens von 2025 generierte, steigerte sich die Summe im Frühsommer nochmals erheblich. Das lag maßgeblich am SpaceX-IPO, aber auch das Zweitlisting von SK Hynix sowie weitere IPOs jenseits der Milliardenschwelle trugen zu einem außerordentlichen Zuwachs des Emissionsvolumens auf 147 Mrd. USD bei. Ab Mitte Juli flaute die Aktivität jedoch spürbar ab, auch die Renditen fielen. Der Fokus richtet sich nun auf den Herbst, wobei der Markt insbesondere auf das angekündigte Anthropic-IPO blicken wird, während bei OpenAI mittlerweile über eine Verschiebung des Börsengangs spekuliert wird. Von Ike Nünchert
Dieser Beitrag ist auch in GoingPublic 3/26 erschienen!
Nachdem GoingPublic schon von einem starken Juni-Start berichtet hatte – u. a. mit den IPOs des Quantencomputerproduzenten Quantinuum (1,7 Mrd. USD) und des Münchner Herstellers von Erdgasmotoren INNIO Holding (2,4 Mrd. USD) –, stieg die Zahl der IPOs im weiteren Monatsverlauf auf 16. Damit ist der Juni der bislang aktivste Monat des Jahres.
In der zweiten Woche ging dann der Börsengang von SpaceX erfolgreich über die Bühne. Wie angekündigt kam ein Emissionsvolumen von 75 Mrd. USD zustande (Market Cap: 1,7 Bio. USD). SpaceX hat damit den mit Abstand größten Börsengang jemals hingelegt und mit einem Schlag mehr emittiert als alle anderen US-IPOs zusammen in den beiden vergangenen Jahren. Zuvor war der saudische Ölriese Aramco mit seinem IPO 2019 in Riad Spitzenreiter (26 Mrd. USD), gefolgt vom E-Auto-Bauer Rivian 2021 an der Nasdaq (12 Mrd. USD).
Nach einem Zeichnungsgewinn von 20 % verlor die Aktie nach und nach an Boden und notiert aktuell knapp über dem Ausgabepreis. Die bereits im Vorfeld des IPOs geäußerte Kritik an der hohen Bewertung fand ihren Widerhall auch nach der Veröffentlichung der ersten Quartalszahlen (Umsatzanteile der SpaceX-Segmente: Starlink 70 %, Space/Raketenstarts 13 %, KI 17 %).
Zwar lagen die Umsätze über den Erwartungen, Anleger reagierten jedoch enttäuscht auf die weiterhin hohen Verluste bei Space und KI. Die Ankündigung von Elon Musk im Juni, bis 2030 einen Jahresumsatz von 1 Bio. USD erzielen zu wollen, wurde bereits als illusorisch kritisiert.
Abzüglich SpaceX generierten die Börsenneuzugänge ein immer noch starkes Monatsvolumen von knapp 10 Mrd. USD. Nur der Vormonat Mai war mit über 12 Mrd. USD noch stärker; damals sorgte v. a. der KI-Halbleiterproduzent Cerebras Systems mit 5,5 Mrd. USD für Furore. Neben den erwähnten Börsengängen von Quantinuum und INNIO Holding konnte mit dem italienischen Tech-Portfolio-Unternehmen Bending Spoons ein weiteres IPO die Milliardenschwelle überschreiten (1,7 Mrd. USD).
Mit Blick auf die Rendite stachen insbesondere das auf Onkologie fokussierte Parabilis Medicines mit einem Kursanstieg von bislang knapp 100 % sowie die E-Scooter-Mietplattform Lime mit einem Plus von 70 % hervor. Monatsverlierer waren der Gaskraftwerksproduzent ERock mit -40 % und der Entwickler von kleinen, modularen Kernkraftwerken (SMRs) Deep Fission mit -57 %.
Größte Zweitnotierung im Juli
 Erwartungsgemäß für die Holiday-Season ging die Zahl der Börsendebütanten im Juli auf 11 zurück; sie emittierten insgesamt knapp 30 Mrd. USD. Wie im Vormonat ging die Summe jedoch vor allem auf das Konto eines einzigen Unternehmens, nämlich SK Hynix (neben Samsung und Micron global mitführend in der Produktion von Speicherchips). Die Transaktion war keine Erstemission, sondern ein Zweitlisting mittels American Depositary Receipts, da SK Hynix bereits seit 2018 an der südkoreanischen Börse notiert. Dennoch stellen die Erlöse von 26,5 Mrd. USD die bislang größte Zweitnotierung überhaupt dar.
Mit dem Betreiber von Rechenzentren Csquare (1,05 Mrd. USD) und der Sandwich-Kette Jersey Mike‘s Subs (1,1 Mrd. USD) kam es zudem erneut zu zwei IPOs jenseits der Milliardenschwelle. Ohne SK Hynix lag der Juli mit einem Volumen von gut 3 Mrd. USD dennoch auf dem Niveau der bislang schwächsten Monate Januar und Mai.
Bezogen auf die Rendite kristallisierten sich mit dem Explorer für seltene Erden IMC Rare Earths (+116 %), dem auf Cholesterin-Therapien fokussierten Scribe Therapeutics (+92 %) und dem auf die Behandlung von Schlaflosigkeit spezialisierten Apnimed (+80 %) die deutlichen Gewinner des Monats heraus. Dagegen mussten die Performanceanalyseplattform für Golfsportler Game Your Game (-90 %) und der Cloud-Infrastruktur-Anbieter QumulusAI (-50 %) die größten Verluste hinnehmen.
Erwähnenswert ist zudem der SPAC-Deal des deutsch-finnischen Quantencomputerherstellers IQM mit der Mantelgesellschaft Real Asset Acquisition Corp. an der Nasdaq, der dem Unternehmen knapp 200 Mio. USD einbrachte; das Papier debütierte zeitgleich auch in Helsinki.
August wie häufig eher mau
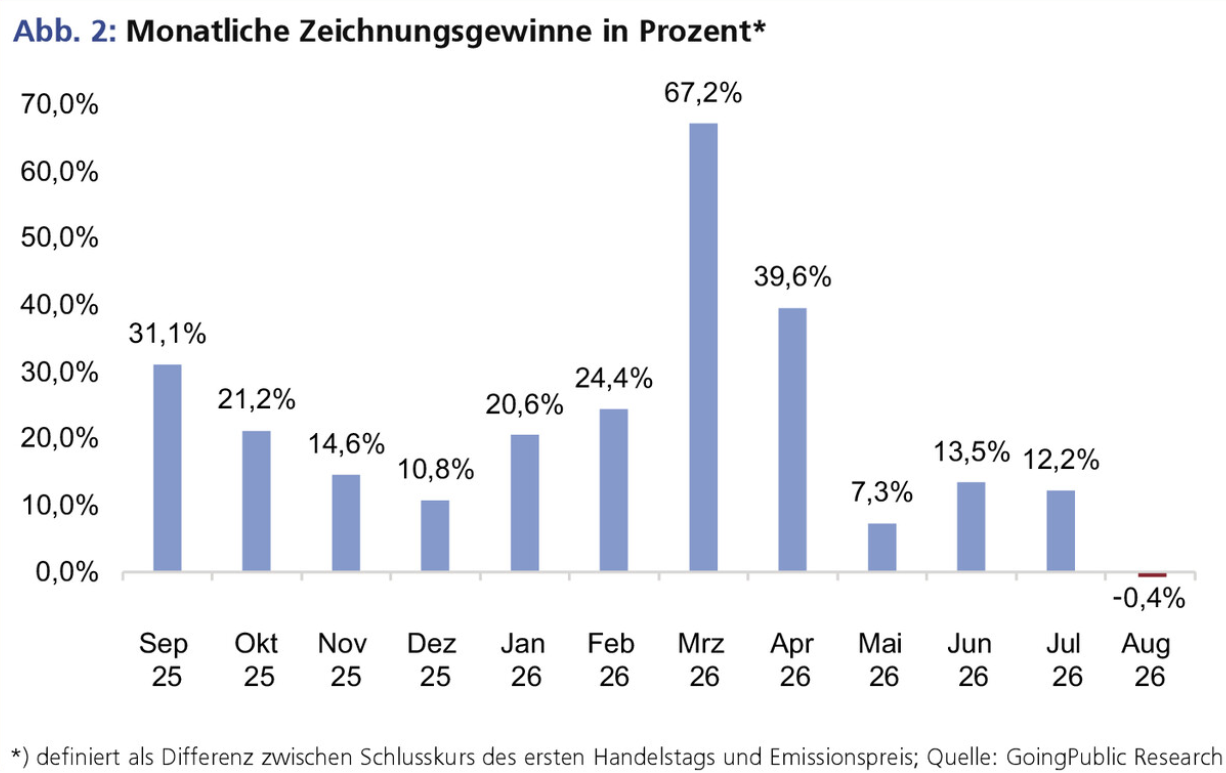
Mit 12 IPOs fiel der August ebenfalls leicht unterdurchschnittlich aus. Dieses Mal stand allerdings kein „Mega-IPO“ auf dem Plan, sodass zusammen „nur“ 1,8 Mrd. USD emittiert wurden. Damit war der August bislang der schwächste Jahresmonat. Zudem lagen die durchschnittlichen Zeichnungsgewinne mit -0,5 % erstmals in diesem Jahr im negativen Bereich, und die Gesamtrendite lag bei unter 5 %.
Überdurchschnittliche Verluste musste z. B. Advasa Holdings hinnehmen. Die Japaner entwickeln „Einkommenszugriffs-Software“ (earned wage access). Seit dem Börsendebüt vor wenigen Tagen steht die Aktie bereits bei -50 %. Noch deutlicher an Wert verlor der Hersteller von Mährobotern SunScout Holding (-70 %), während der Munitionshersteller First Breach (-88 %) das Monatsschlusslicht darstellt.
Erfreulicher lief es dagegen für das auf Herzkrankheiten abzielende Braveheart Bio, das mit einem Kurszuwachs von 55 % das zweitbeste und mit einem Volumen von 384 Mio. USD zugleich das größte IPO des Monats war. Klarer Gewinner ist aber das auf Magen-Darm-Krankheiten spezialisierte Vogenx mit einem Plus von knapp 160 % innerhalb von zwei Wochen. Allgemein haben Biotech-IPOs in den letzten Monaten sowohl hinsichtlich ihrer Größe als auch ihrer Rendite überdurchschnittlich gut abgeschnitten.
Ausblick
Nach dem jüngsten Rückgang gehen Marktbeobachter wieder von einer wachsenden Dynamik im Herbst aus. Die „Filing-Liste“ bei der SEC ist gut gefüllt: Allein in der letzten Woche meldeten sich 7 Unternehmen für ein IPO im Herbst an, darunter der britische Energieinfrastrukturanbieter Aggreko und der Produzent von Batteriespeichern CoVolt Power. Das größte Augenmerk (Stichwort: KI-Hype) gilt aber sicherlich den IPOs von Anthropic und OpenAI. Bei Anthropic wird die Prospektveröffentlichung im September nach dem „Labor Day“ erwartet; entsprechend sollte der Börsengang kurz danach folgen. Bei OpenAI wird dagegen mittlerweile auch über eine Verzögerung des IPOs auf Anfang 2027 spekuliert, u. a., weil die hohen Bewertungsvorstellungen seitens des Managements (siehe SpaceX) kritisch wahrgenommen werden.
Autor/Autorin

Ike Nünchert
Ike Nünchert ist freier Autor für das GoingPublic Magazin sowie für GoingPublic Online.