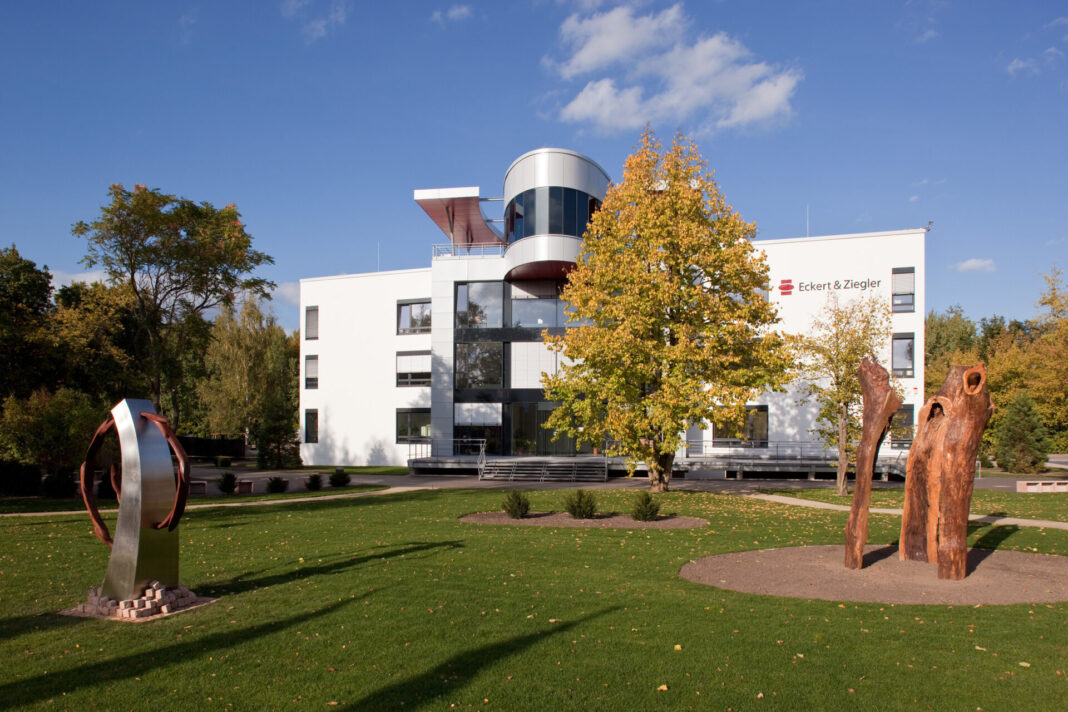
Bildnachweis: Eckert & Ziegler.
Radioaktive Wirkstoffe gewinnen in der Krebsdiagnostik und -therapie an Bedeutung. Eckert & Ziegler liefert Isotope, Generatoren und Produktionsleistungen für diesen Wachstumsmarkt. Die Halbjahreszahlen bestätigen die Dynamik im Kerngeschäft, zeigen aber auch Schwächen. Von Florian Hainzl
Radiopharmazeutika koppeln ein radioaktives Isotop an ein Molekül, das gezielt an Tumorzellen bindet. In der Diagnostik kommt unter anderem Gallium-68 zum Einsatz, in der Therapie etwa Lutetium-177 oder Actinium-225.
MedRays Intell schätzt, dass der Markt für Radiopharmazeutika bis 2030 auf rund 26 Mrd. USD wächst. Die Nachfrage steigt, wenn Präparate für zusätzliche Krebsarten und frühere Behandlungslinien zugelassen werden. Novartis steigerte den Umsatz seines Prostatakrebsmittels Pluvicto im zweiten Quartal 2026 währungsbereinigt um 43 %.
Eckert & Ziegler verkauft gewissermaßen die Schaufeln für diesen Boom: Der Konzern liefert Isotope und Generatoren, plant Anlagen und übernimmt Entwicklungs- und Fertigungsleistungen. Das schafft eine breitere Basis als bei einem einzelnen Medikamentenentwickler, lässt aber Abhängigkeiten von Kundenprogrammen und der Kapazitätsauslastung bestehen.
Medical wächst unter der Oberfläche
Im ersten Halbjahr 2026 stagnierte der Konzernumsatz bei 149,3 Mio. EUR, während das bereinigte EBIT um 6% auf 33,3 Mio. EUR sank. Der Vergleich wird durch 5 Mio. EUR Lizenzerlöse mit einem chinesischen Joint-Venture im Vorjahreszeitraum verzerrt. Bereinigt um diese außerordentlichen Einnahmen stiegen Umsatz und bereinigtes EBIT laut Unternehmen um 4 beziehungsweise 9%.
Das Segment Medical dagegen steigerte den Umsatz leicht auf 80,9 Mio. EUR und das bereinigte EBIT um 7% auf 24,9 Mio. EUR. Die Erlöse mit Lutetium-177 haben sich mehr als verdreifacht, das CDMO-Geschäft nahezu verdoppelt. Das bereinigte EBIT im Segment Isotope Products sank dagegen wegen eines ungünstigen Produktmixes um 24% auf 9,4 Mio. EUR.
Für 2026 bestätigt der Vorstand die Prognose von 320 Mio. EUR Umsatz und 80 Mio. EUR bereinigtem EBIT.
Gründerkontrolle mit Governance-Fragen
Andreas Eckert und Jürgen Ziegler gründeten 1992 die BEBIG GmbH, 1999 folgte der Börsengang. Eckert hält über seine Beteiligungsgesellschaft 31,2% der Aktien und führt den Aufsichtsrat. Den Vorstand bilden Harald Hasselmann und Gunnar Mann. Damit ist das Unternehmen eher gründerkontrolliert als familiengeführt.
Der langfristige Anker schafft Kontinuität, wirft durch Pentixapharm aber Governance-Fragen auf: Eckert führt auch dort den Aufsichtsrat, Hasselmann ist sein Stellvertreter. Zudem verpflichtete sich Eckert & Ziegler im Zuge der Abspaltung zur Zeichnung einer Wandelanleihe über bis zu 18,5 Mio. EUR. Davon rief der noch verlustreiche Medikamentenentwickler bis Ende Juni 2026 4 Mio. EUR zur Finanzierung seiner klinischen Pipeline ab.
Cashflow und Wettbewerb im Blick
Der operative Cashflow sank von 22 auf 12,8 Mio. EUR. Der Vorjahreswert enthielt 9 Mio. EUR aus dem bereits erwähnten Lizenzgeschäft. Nach Investitionen von 9,8 Mio. EUR verblieben rund 3 Mio. EUR freier Cashflow.
Mit 110 Mio. EUR Liquidität, rund 100 Mio. EUR Nettofinanzguthaben und einer Eigenkapitalquote von 57 % bleibt die Bilanz solide. Entsorgungs- und Rückbauverpflichtungen relativieren jedoch den Puffer.
Ein Risiko ist GalenVita von Curium, ein direkter EU-Konkurrent des Gallium-68-Generators GalliaPharm. Da Eckert & Ziegler dessen Umsatz und Marge nicht veröffentlicht, sind mögliche Preis- und Marktanteilseffekte schwer abzuschätzen.
Bewertung & Fazit
Bei einem Kurs von rund 12,33 EUR beträgt die Marktkapitalisierung etwa 776 Mio. EUR. Nach Abzug des Nettofinanzguthabens entspricht der Unternehmenswert etwa dem Neunfachen des für 2026 erwarteten bereinigten EBIT. Das wirkt moderat, setzt aber weiteres Wachstum bei Medical, stabilere Margen bei Isotope Products und einen steigenden freien Cashflow voraus.
Die Halbjahreszahlen stützen die Investmentthese: Lutetium-177 und CDMO wachsen kräftig, Actinium-225 bietet zusätzliches Potenzial. Entscheidend bleiben das anspruchsvolle zweite Halbjahr, der GalliaPharm®-Wettbewerb und eine bessere Cash-Conversion.
| Kurzprofil: Eckert & Ziegler SE | |
| Gründungsjahr | 1992 |
| Branche | Medizintechnik- und Pharmazeutische Industrie |
| Firmensitz | Berlin |
| Beschäftigte | 1.116 |
| Umsatz 2025 | 312,0 Mio. Euro |
| Market Cap | 776 Mio. Euro |
| Internet | https://www.ezag.com/de/ |
„Der große Hebel kommt mit Actinium-225““Interview mit Dr. Harald Hasselmann, Vorstandsvorsitzender, Eckert & Ziegler Going Public: Wo kann Eckert & Ziegler besonders vom Wachstum der Radiopharmazie profitieren – und was könnte es begrenzen? Harald Hasselmann: Unser Vorteil ist unsere breite Aufstellung: Wir liefern diagnostische und therapeutische Radioisotope, verfügen mit GalliaPharm® über ein eigenes Produkt und bieten Auftragsentwicklung, -fertigung sowie Anlagenbau an. Besonders attraktiv sind Lutetium-177 und Actinium-225, zugleich wächst der Bedarf an Diagnostik, da jeder Therapie eine Diagnose vorausgeht. Hemmnisse könnten erfolglose Kundenprogramme, Wettbewerb, Preisdruck oder die Eigenproduktion großer Pharmakonzerne sein. Dem begegnen wir mit einem breiten Kunden- und Produktportfolio sowie einer engen Zusammenarbeit mit unseren Kunden bereits in frühen Entwicklungsphasen. Welche Folgen erwarten Sie durch GalenVita, den neuen Wettbewerber von GalliaPharm®? Die Nachfrage nach dem diagnostischen Gallium-68 wird voraussichtlich weiter deutlich steigen. Zusätzlicher Wettbewerb bringt zwar Herausforderungen mit sich, doch für Kunden zählen neben dem Preis auch Versorgungssicherheit, Qualität und Zuverlässigkeit. GalliaPharm® ist seit Langem etabliert und international breit zugelassen. Wir wollen nicht um jeden Marktanteil einen Preiskampf führen, sondern angemessen am wachsenden Gesamtmarkt partizipieren. Welche Meilensteine müssen Lutetium-177 und Actinium-225 erreichen? Lutetium-177 ist bereits kommerziell etabliert. Nun müssen weitere Radiopharmazeutika zugelassen werden. Actinium-225 befindet sich dagegen noch in einer früheren Phase. Während unsere Kunden die klinische Entwicklung vorantreiben, bauen wir die Produktion aus. Mit der deutlichen Erhöhung unserer Produktionsmengen haben wir einen wichtigen Schritt getan. Der große Hebel entsteht jedoch erst, wenn die ersten Medikamente die Marktzulassung erreichen. Dann dürfte auch die Nachfrage nach dem Isotop deutlich steigen. Wie abhängig sind Sie von einzelnen Kundenprogrammen, und welches Risiko birgt deren Eigenproduktion? Wir arbeiten mit zahlreichen Pharma- und Biotechunternehmen an verschiedenen Programmen. Die Eigenproduktion großer Pharmakonzerne beobachten wir zwar aufmerksam, betrachten sie aber nicht grundsätzlich als Bedrohung. Die Isotopenherstellung erfordert erhebliche Investitionen. Dadurch kann unsere Position als unabhängiger Spezialist mit internationalen Produktionsstandorten attraktiv bleiben. Zudem bieten wir umfassende Leistungen entlang der gesamten Wertschöpfungskette an. Was könnte bei Isotope Products Margen und Cashflow verbessern? Zuletzt belasteten der Produktmix und Projektverzögerungen das Ergebnis. Es besteht jedoch Aufholpotenzial, wenn der Anteil margenstarker Produkte steigt und verschobene Projekte umgesetzt werden. Das würde auch den Cashflow verbessern. Unser Ziel ist es, profitables Wachstum mit effizientem Working Capital zu verbinden. Gleichzeitig investieren wir in therapeutische Radioisotope. Welche Vorteile bietet Andreas Eckert als Ankeraktionär, und wie schützen Sie bei Pentixapharm die Interessen aller Aktionäre? Ein langfristig orientierter Ankeraktionär schafft Stabilität und unterstützt strategische Entscheidungen mit langem Zeithorizont. Bei Pentixapharm ist es von entscheidender Bedeutung, dass die Interessen aller Aktionäre gewahrt bleiben. Die Beziehungen müssen transparent, wirtschaftlich sinnvoll und marktüblich gestaltet sein. |
Zum Interviewpartner
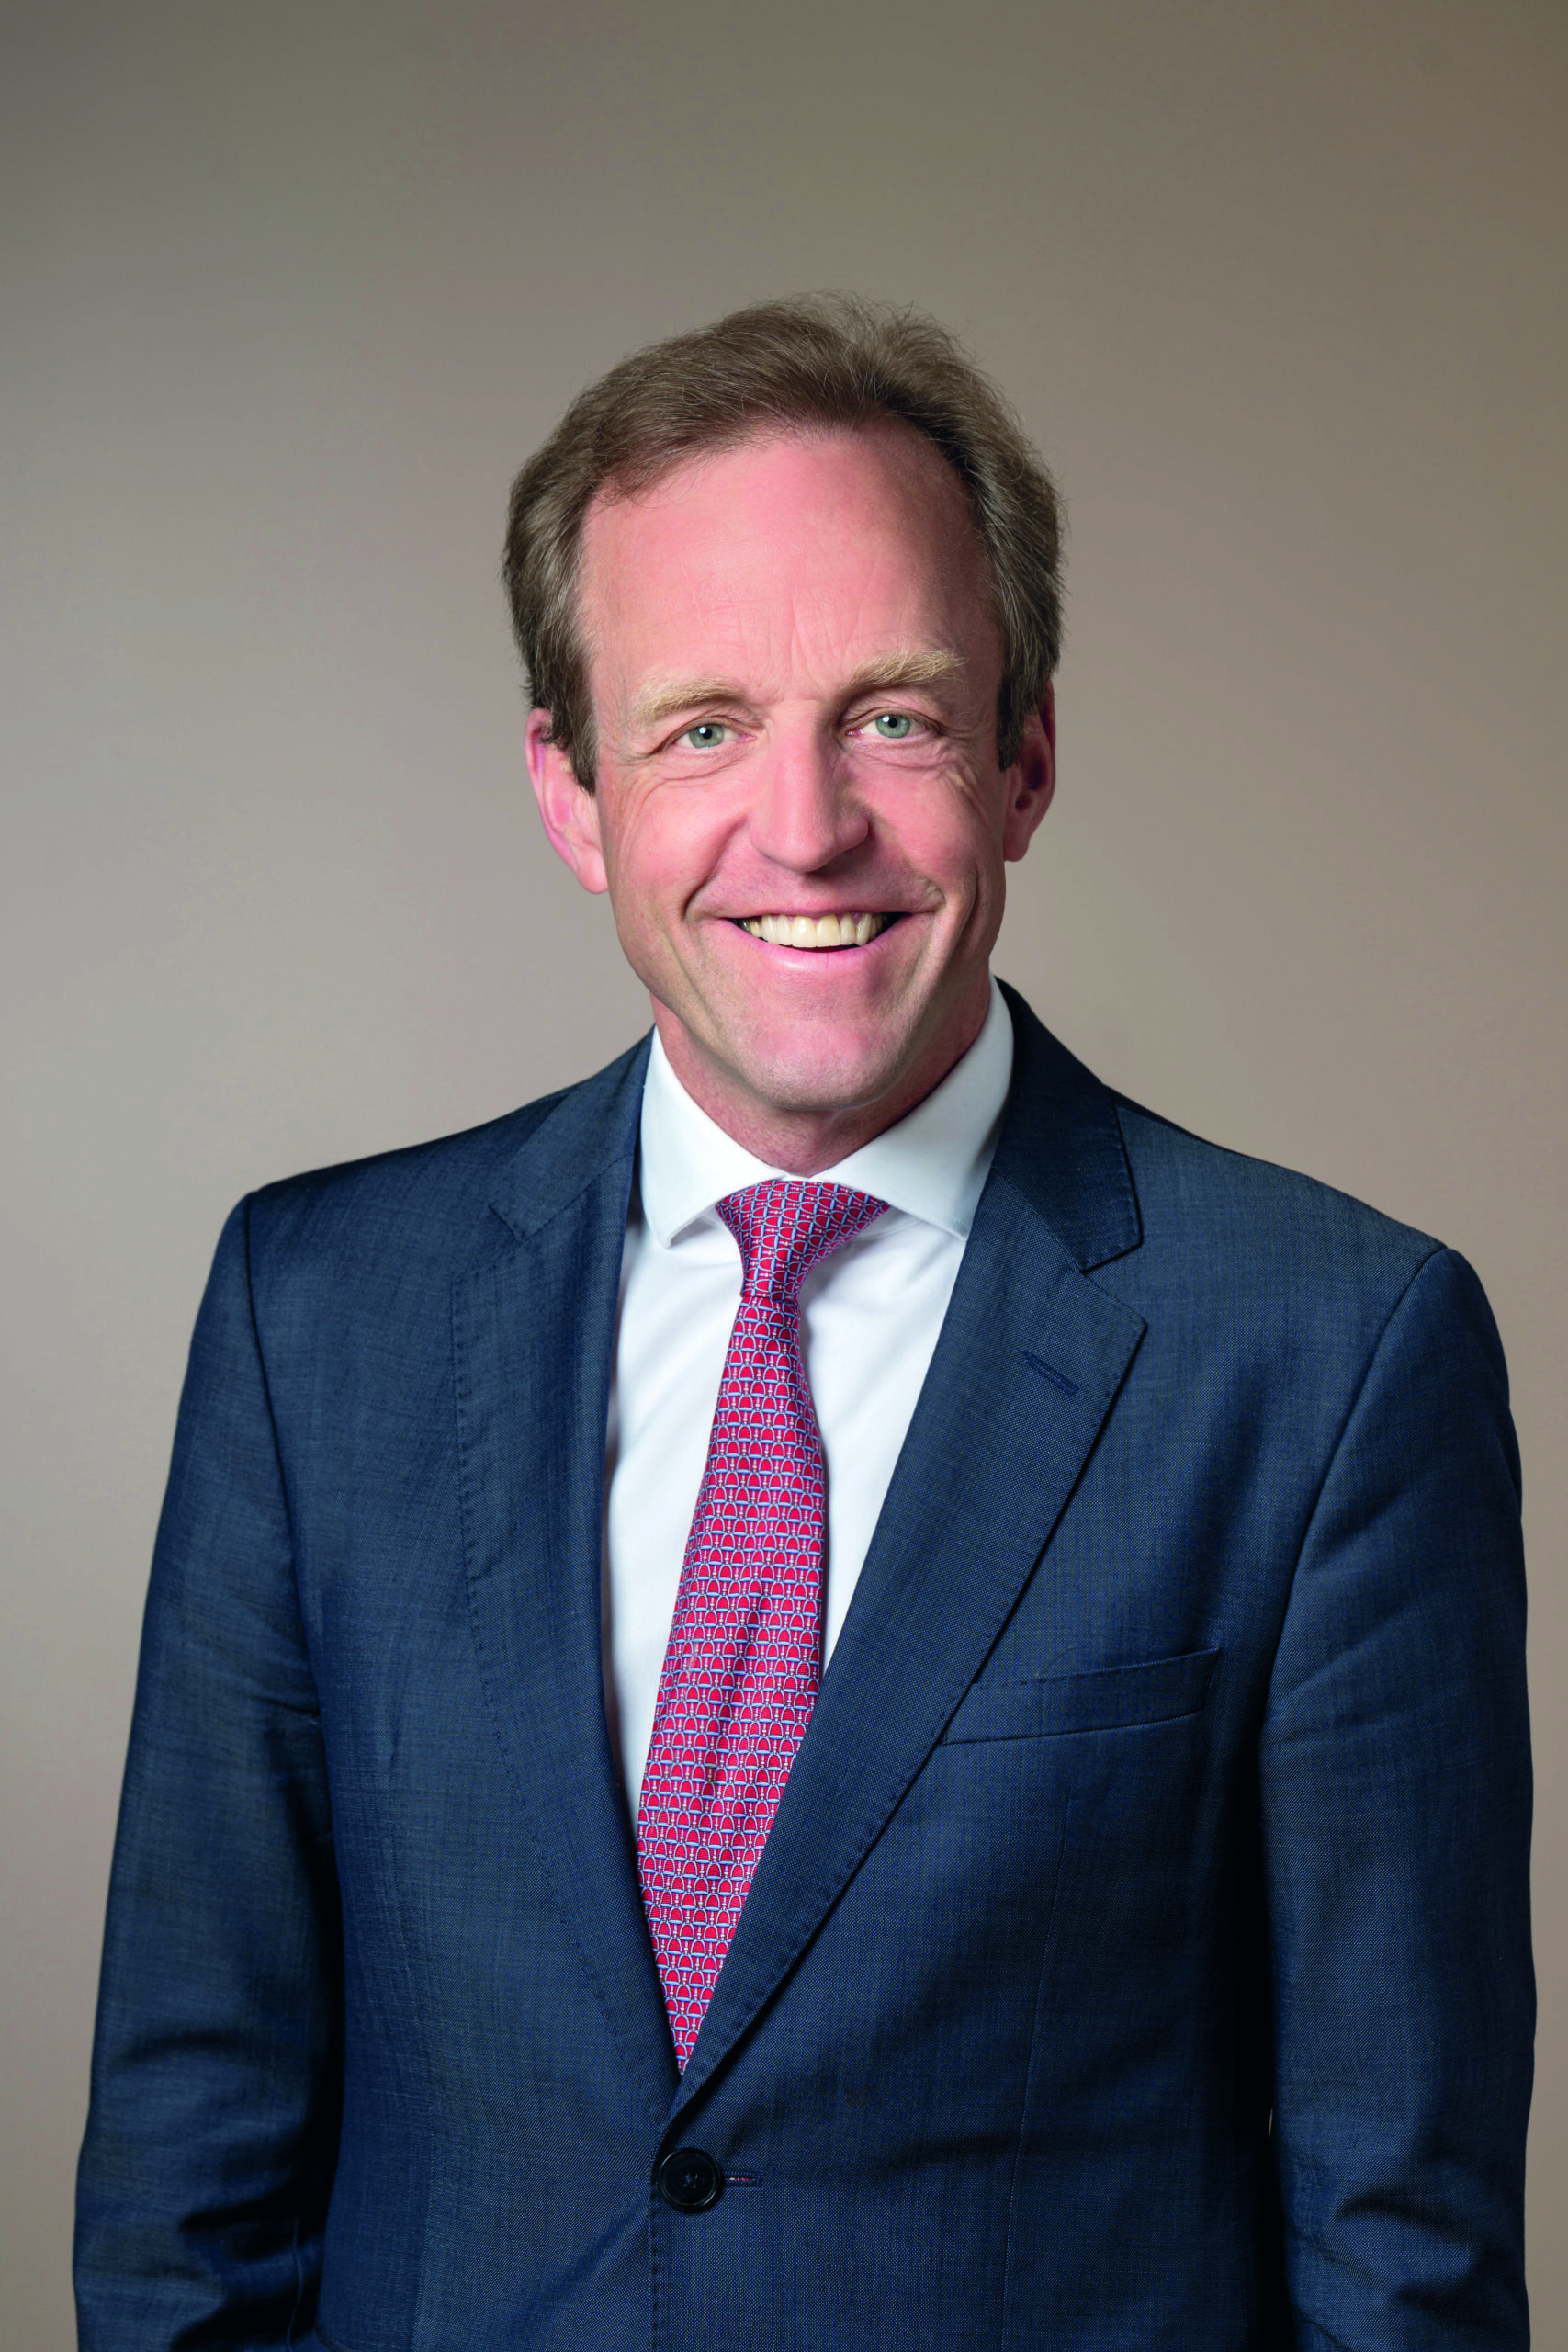
Dr. Harald Hasselmann ist seit Juni 2023 Vorstandsvorsitzender (CEO) von Eckert & Ziegler und gehört dem Vorstand seit 2017 an. Zuvor war der promovierte Wirtschaftswissenschaftler in verschiedenen internationalen Pharma- und Healthcare-Unternehmen tätig. Seit 2015 ist er zudem Geschäftsführer der Eckert & Ziegler BEBIG GmbH.
Autor/Autorin
Florian Hainzl
Florian Hainzl ist Diplom-Betriebswirt (FH) und als Business-Intelligence-Entwickler bei einem mittelständischen Messtechnikhersteller tätig. Er gehört zum Team der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de) und schreibt dort seit 2019 als freier Finanzjournalist. Darüber hinaus veröffentlicht er Analysen und Fachbeiträge mit den Schwerpunkten Kapitalmarkt, Technologie und Datenanalyse.