Bildnachweis: thyssenkrupp AG, https://www.thyssenkrupp.com/.
Nach Jahren des Niedergangs bietet Thyssenkrupp wieder Anlass zur Zuversicht. Das Management um CEO López packt die Probleme entschlossen an, baut den Konzern um und bereichert den Kurszettel. Von Oliver Vollbrecht
Dieser Beitrag ist auch in GoingPublic 3/26 erschienen!
Um das Unternehmen Krupp ranken sich viele Mythen. So soll die Firma nach der Gründung 1811 in den ersten 25 Jahren nur Verluste eingefahren haben. In den zurückliegenden Jahren konnte man sich fragen, ob man jetzt, gut 200 Jahre später, dem Ende dieser langen Unternehmensgeschichte zusieht, ob also dem verlustreichen und glücklosen Beginn von Krupp ein verlustreiches und glückloses Ende von Thyssenkrupp (TK) folgt. Denn die Übernahme von Hoesch durch Krupp 1992 und die Fusion von Thyssen und Krupp 1999 hatten alles andere als einen Champion geschmiedet. Noch auf der Hauptversammlung 2025 war dies Tenor vieler Statements: Hat das Unternehmen noch eine Chance? Ist Thyssenkrupp am Ende? Der Konzern hatte viel Führungspersonal verschlissen und sein Vertrauen verspielt.
Der integrierte Industriekonzern ist Geschichte
Jetzt aber hat das Management Themen entschlossen angepackt, die seine Vorgänger – warum auch immer – nicht angegangen hatten. Im Rahmen der Hauptversammlung am 30. Januar bekräftigte CEO Miguel López die Strategie ACES 2030: Die Thyssenkrupp AG (ISIN DE0007500001, Market Cap 9,6 Mrd. EUR) zieht sich auf die Rolle einer reinen Finanzholding zurück, unter deren Dach die operativen Segmente agiler und selbstständiger handeln können. Die Holding bringt diese Segmente nach und nach an die Börse und hält dann jeweils noch eine knappe Mehrheitsbeteiligung an den in die Unabhängigkeit entlassenen Einheiten. Die Töchter erhalten die Rechtsform der Kommanditgesellschaft auf Aktien; so sichert sich TK die Kontrolle. Das Konzept des integrierten Industriekonzerns ist damit Geschichte und kann als gescheitert gelten. Wichtig: Bei den Spin-offs fließt kein Geld an die TK AG, das Begehrlichkeiten wecken oder im Konzern versickern könnte; vielmehr kommen die Abspaltungen den TK-Aktionären zugute. Mit der vollzogenen Verselbstständigung des jeweiligen Segments werden ihnen automatisch anteilig Aktien des neuen Unternehmens in ihre Depots eingebucht.
Portfolioumbau „nach Kassenlage“ …
Wie in komplexen Konzernen üblich, gab es auch in der Vergangenheit immer wieder Veränderungen im Portfolio. Ein bedeutender Exit war der Verkauf des attraktiven, profitablen Aufzuggeschäfts (TK Elevator) an ein Konsortium um Advent International und Cinven im Jahr 2020. Der Unternehmenswert wurde seinerzeit mit gut 17 Mrd. EUR beziffert. Dem TK-Konzern flossen rund 15 Mrd. EUR zu, die im Wesentlichen zur Entschuldung, zur Bereinigung von Altlasten und zur Restrukturierung verwendet wurden. Mit einer Rückbeteiligung im Wert von 1,25 Mrd. EUR partizipiert der Ruhrkonzern weiterhin am Erfolg der ehemaligen Sparte und kann von der geplanten Übernahme von TK Elevator durch den Aufzughersteller Kone deutlich profitieren, sofern die kartellrechtlichen Genehmigungen erteilt werden.
… oder nach Strategie
Der Verkauf des „Tafelsilbers“ Elevator war aus der Not geboren. Als Zwischenschritt auf dem Weg zur heutigen Strategie kann der Börsengang von Thyssenkrupp Nucera gelten: Die Tochter wurde im Juli 2023 an die Börse gebracht; der Bruttoerlös von gut 0,5 Mrd. EUR aus der Ausgabe neuer Aktien kam Nucera zugute. Mit 50,2 % ist die TK AG bis heute Mehrheitsaktionärin. Nucera passt allerdings nicht ganz zur neuen Strategie, da das Unternehmen Teil des Segments Decarbon Technologies ist, das seinerseits der Verselbstständigung harrt. Dadurch wird sich der rechnerische TK-Anteil an Nucera eines Tages verringern.
ACES 2030 brachte dann strategische Klarheit. Als Kriterium, wann die Segment-Schiffe den Hafen des Konzerns verlassen und an der Börse in See stechen können, legt TK die Kapitalmarktfähigkeit zugrunde. Kriterien dafür sind eine überzeugende Strategie mit klarer Perspektive auf nachhaltig positive Ergebnisse sowie leistungsfähige Strukturen für eigenständiges Handeln. Oder anders gesagt: Die Einheiten müssen zukunftsfähige Geschäftsmodelle vorweisen. Wie der Aufsichtsratsvorsitzende Siegfried Russwurm auf der Hauptversammlung treffend sagte: „Quersubventionierung kann kein dauerhaftes Konzept sein.“
Der Börsengang von TK Marine Systems (TKMS) im Oktober 2025 war dann der erste IPO im Rahmen der neuen Strategie. Die TK-Aktionäre profitierten doppelt: von der Kursentwicklung der eingebuchten TKMS-Aktien und vom steilen Anstieg der TK-Papiere, die von der strategischen Konsequenz beflügelt wurden.
They do it again
Bereits auf der Hauptversammlung im Januar hatte López erklärt, von den verbliebenen Aktivitäten sei das Segment Materials Services auf dem Weg zur Kapitalmarktreife am weitesten vorangeschritten. Das mittlerweile vollzogene Übernahmeangebot des US-Stahlkonzerns Worthington Steel für den Werkstoffhändler Klöckner & Co. verlieh zusätzlichen Rückenwind. Am 7. August hat nun eine außerordentliche Hauptversammlung der Thyssenkrupp AG der Verselbstständigung der in Accelis umbenannten Materialsparte zugestimmt. 49 % der künftigen TK Accelis Group AG & Co. KGaA sollen an die Aktionäre gehen, 51 % verbleiben bei der Thyssenkrupp AG – auch bei den Quoten dient TKMS als Blaupause. Im Geschäftsjahr 2024/2025 erwirtschaftete Accelis mit 15.500 Mitarbeitern einen Umsatz von 11,4 Mrd. EUR. Läuft alles plangemäß, kann das Management im Oktober 2026 die Börsenglocke läuten.
Die nächsten Spin-offs werden schwieriger
Nach dem Spin-off von Accelis verbleiben noch drei Segmente im Vollbesitz der Thyssenkrupp AG, deren Wege an die Börse deutlich steiniger werden dürften. Automotive Technology (AT) steht vor internen Umstrukturierungen in einem schwierigen Marktumfeld. Das Segment brachte im Geschäftsjahr 2024/2025 7 Mrd. EUR Umsatz auf die Waage. Im Segment Decarbon Technologies (DT) mit 3,5 Mrd. EUR Umsatz sah López im Januar noch die größten Herausforderungen. Diesem Segment ist auch Nucera zugeordnet.
Einen Sonderfall bildet das seit vielen Jahren problembehaftete Segment Steel Europe (SE), das im Geschäftsjahr 2024/2025 einen Umsatz von 9,8 Mrd. EUR erwirtschaftete. Der 2025 abgeschlossene Sanierungstarifvertrag sieht unter anderem eine Verringerung der Produktionskapazitäten und einen deutlichen Personalabbau vor. Im Oktober 2025 wurden die Gespräche über eine Übernahme durch die EP Group des tschechischen Investors Daniel Křetínský beendet. Anschließend verhandelte TK mit der indischen Jindal-Gruppe über eine Übernahme, doch die Gespräche wurden vorerst auf Eis gelegt. Im Interview mit der Börsen-Zeitung lies TK-CFO Axel Hamann jüngst die Katze aus dem Sack: ausgerechnet Steel ist der nächste Spin-Off Kandidat. Auf einem Kapitalmarkttag Ende September lässt das Segment sich näher in die Karten blicken.
Fazit
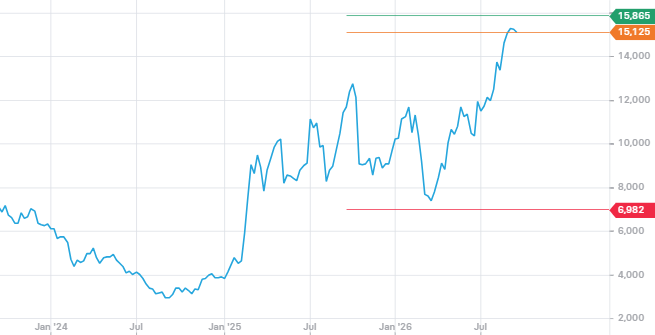
Der Spin-off von TKMS im vergangenen Jahr war nahezu ein Selbstläufer. Der in Accelis umbenannte Werkstoffhandel profitiert von einem stimmigen, intakten Geschäftsmodell. Die weiteren Teilausstiege dürften deutlich schwieriger werden. An Schwierigkeiten ist der Konzern mit Doppelsitz in Essen und Duisburg jedoch gewöhnt. Anders als zu Zeiten des integrierten Industriekonzerns packt das Management sie jetzt entschlossen und mit einem klar definierten Ziel an. Auch die Börse honoriert strategische Klarheit und konsequente Umsetzung: Mit aktuell 15,13 EUR hat die Aktie ein Mehrjahreshoch erklommen. Dennoch plädiert die Hälfte der Analysten weiterhin für „Kaufen“. Zugleich bereichert der Konzern mit seinen Spin-offs den Kurszettel und eröffnet Investoren neue Möglichkeiten, ihr Kapital anzulegen und zu diversifizieren. So soll Börse sein.
Autor/Autorin
Oliver Vollbrecht
Oliver Vollbrecht beschäftigt sich seit vielen Jahren mit Geschäftsmodellen – als freier Journalist, Investor Relations-Manager und -Berater, als Investor und HV-Sprecher für die DSW. Der Schwerpunkt seiner journalistischen Arbeit liegt bei börsennotierten Unternehmen der DACH-Region.


