
Bildnachweis: KI-generiert, OpenAI.
Eine Börsennotiz in General oder Prime Standard verspricht Transparenz und Glaubwürdigkeit gegenüber Investoren in einem gesetzlich Regulierten Markt. Die damit verbundenen Anforderungen stellen aber vor allem für kleinere Unternehmen erhebliche Herausforderungen dar. Nun machen Änderungen im Börsengesetz und bei den Scale-AGBs das Downlisting aus dem Regulierten Markt hin zu Scale deutlich einfacher – die Welle der Segmentwechsler nimmt Fahrt auf, Scale scheint das Börsensegment der Stunde. Von Oliver Vollbrecht
Die Titelstory ist in GoingPublic 3/26 erschienen!

CENIT, FCR Immobilien oder A. S. Création haben’s bereits getan – Paragon, Biofrontera, Schweizer Electronic und andere haben ihn beschlossen: den Weg raus dem Regulierten Markt und rein in Scale. Insgesamt zählt GoingPublic seit Jahresbeginn 14 vollzogene oder angekündigte Downlistings – alle mit Ziel Scale. Mit einer kumulierten Market Cap von rund 800 Mio. EUR sind es eher die Micro Caps und Small Caps, die im Moment wechseln, nur H&R und FCR Immobilien weisen einen Börsenwert von über 100 Mio. EUR aus. Aus Unternehmenssicht sind die Wechsel nachvollziehbar: Die Anforderungen im Regulierten Markt sind immer weiter gestiegen, die damit verbundene Komplexität insbesondere für kleinere Unternehmen herausfordernd. Der vereinfachte Wechsel hin(ab) ins Freiverkehrssegment Scale kann für Emittenten eine reizvolle Alternative sein. Die Welle dürfte weiter Fahrt aufnehmen.
Scale
Scale wurde im März 2017 von der Deutschen Börse als privatrechtliches Segment innerhalb des Freiverkehrs und nach EU-Definition von 2014 als „KMU-Wachstumsmarkt“ aus der Taufe gehoben, um ein Marktsegment für Wachstumswerte zu schaffen, das auch die Nachfolge des „Entry Standard“ antreten sollte.

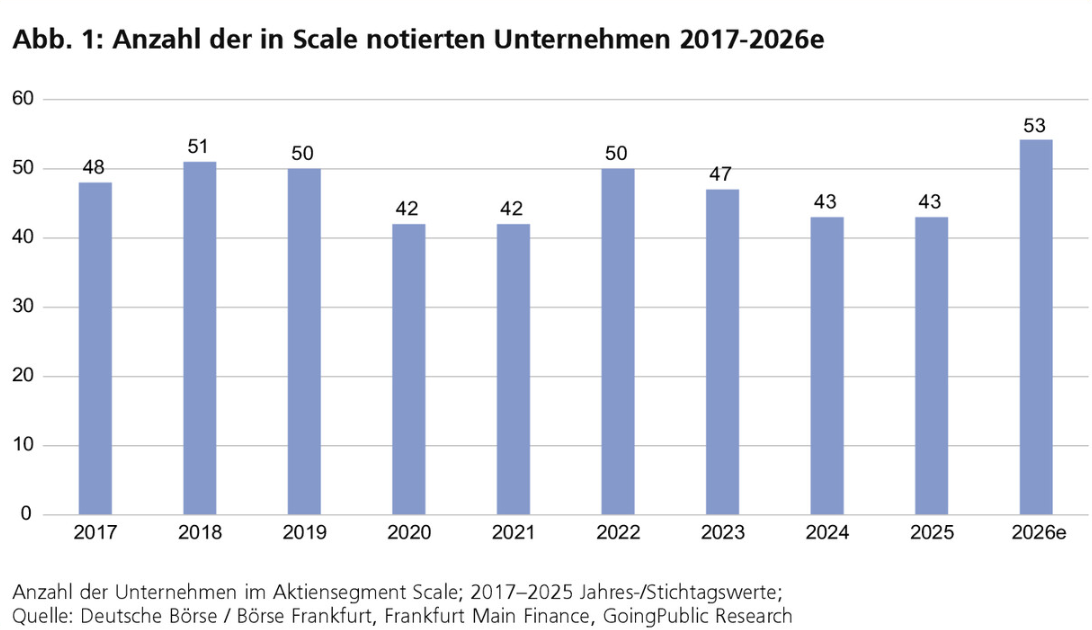
„Gedacht war Scale als Sprungbrett: geringere Transparenzanforderungen, erste Schritte am Kapitalmarkt – und perspektivisch der Wechsel in den Regulierten Markt“, so Knut Wichering, Niederlassungsleiter Hamburg der EQS Group. Doch auch Scale konnte sich vom allgemeinen Börsensentiment nicht freimachen, die Zahl der Emittenten ging vom Höchststand von 51 im Jahr 2018 leicht zurück. Mit einer Änderung des Börsengesetzes im Standortfördergesetz (StoFöG) im Februar 2026 hat sich die Bewegung nun gedreht: Immer mehr Emittenten wechseln vom Regulierten Markt zu Scale – und das mit einer sich verstärkenden Dynamik.
Was sind die Motive?
Die Begründungen der Emittenten, die ein Downlisting angekündigt oder bereits vollzogen haben, ähneln einander. „Mit dem Wechsel in das Segment Scale verfolgt die Gesellschaft das Ziel, den mit einer Notierung im Regulierten Markt verbundenen regulatorischen sowie administrativen Aufwand zu verringern. Gleichzeitig wird die Präsenz am Kapitalmarkt weiterhin über die Frankfurter Wertpapierbörse gewährleistet“, so etwa das Spezialchemie-Unternehmen H&R, gemessen am Börsenwert von rund 270 Mio. EUR der größte der 2026er „Downlister“. Micro Cap Cenit (Börsenwert rund 53 Mio. EUR) verwendet in seiner Stellungnahme zum Downlisting beinahe die identische Formulierung. Gateway Real Estate argumentiert: „Durch den Segmentwechsel wird die Gesellschaft administrativ entlastet und kann Ressourcen verstärkt für das operative Geschäft einsetzen, ohne auf eine öffentliche Handelbarkeit der Gateway-Aktien an einer deutschen Wertpapierbörse zu verzichten.“ Man sieht: die Unternehmen vereint das gleiche Motiv. Im Vordergrund stehen die Entlastung von administrativem Aufwand und Kosteneinsparungen, zugleich betonen die Emittenten die Beibehaltung der Kapitalmarktpräsenz. Scale „passe“ einfach besser als General oder Prime Standard.
Regulatorische Änderungen bringen die Welle ins Rollen
Nun ist Kritik am administrativen Aufwand und den hohen Kosten, die mit einer Notiz im Regulierten Markt einhergehen, nicht neu. Doch bislang war für ein Downlisting aus dem Regulierten Markt ein öffentliches Erwerbsangebot an die außenstehenden Aktionäre erforderlich, was faktisch eine große Hürde darstellte. Durch die ins StoFöG aufgenommene Änderung in § 9 Abs. 2 des Börsengesetzes ist nun ein vereinfachtes Verfahren möglich, sofern das Downlisting in einen KMU-Wachstumsmarkt hinein erfolgt. Als solcher ist in Deutschland derzeit nur Scale registriert. Dessen Regelwerk hat die Frankfurter Wertpapierbörse im Juni angepasst, um die Aufnahme für bereits im Regulierten Markt zugelassene Wertpapiere zu vereinfachen. Die bisherige Mindest-Marktkapitalisierung von 30 Mio. EUR entfällt, der Mindest-Freefloat liegt bei 10 %, Ausnahmen sind möglich. Die Aktien müssen mehr als 18 Monate ununterbrochen zum Handel in einem Regulierten Markt zugelassen gewesen sein, in dieser Phase muss der Emittent die Zulassungsfolgepflichten erfüllt haben. Zudem muss, vereinfacht gesagt, ein Einbeziehungsdokument erstellt werden, ein vom Emittenten zu beauftragender „antragstellender Capital Market Partner“ muss die „Börsenfähigkeit“ und die Korrektheit der Angaben im Einbeziehungsdokument bestätigen. Da bislang im Regulierten Markt gelistete Unternehmen in aller Regel eine mehrjährige Börsenpräsenz mit der Erfüllung umfassender Informationspflichten vorweisen können, sind diese Regelungen nicht komplett nachvollziehbar, vielleicht wird hier noch nachgeschärft.
Research-Verpflichtung fällt
Bislang mussten in Scale gelistete Unternehmen einen Capital Market Partner mandatieren und Research bereitstellen. Neu ist, dass diese Verpflichtungen nach zwei Jahren der Segment-Zugehörigkeit entfallen. Die Entbehrlichkeit eines Capital Market Partners ist nachvollziehbar, da sich seine Tätigkeit in der Praxis typischerweise auf ein jährliches Gespräch mit dem Emittenten beschränkt und die Unternehmen sich nach zwei Jahren selbstständig in der Scale-Welt bewegen können sollten. Research hingegen stellt gerade bei vielen kleinen Emittenten eine Quelle von Informationen dar, die anderweitig schwer zu bekommen sind. Für die Erststudie (Initial Research) schreibt das Regelwerk der Börse unter anderem eine Analyse der wesentlichen betriebswirtschaftlichen Kennzahlen, eine Markt- und Wettbewerbsanalyse, ein Prognosemodell und eine Bewertung vor. Für die Halbjahreszahlen ist jeweils ein Update unter anderem mit Aktualisierungen des Modells und der Bewertung zu veröffentlichen. Historische Zahlenreihen sind im Research ebenso aufbereitet wie Schätzungen für Folgejahre, Geschäftsmodell und Peer Group werden erläutert. Auch unabhängig von Kursziel und Anlagevotum ziehen institutionelle wie private Investoren, aber auch Finanzjournalisten solche Studien zu Rate. Aus Anlegersicht wäre daher wünschenswert, dass die Unternehmen unabhängig von der aus dem Regelwerk resultierenden Verpflichtung weiterhin Finanzanalysen bereitstellen.
Kommen mehr KMU-Wachstumsmärkte?


Die Freiverkehrsegmente mit besonderen Transparenzanforderungen der Börsen Düsseldorf (Primärmarkt) und München (m:access) sind bislang nicht als KMU-Wachstumsmärkte registriert. Dr. Rolf Deml, Geschäftsführer der Börse Düsseldorf: „Uns beschäftigt das Thema, aber es gibt noch keine Entscheidung“. Dr. Rainer Wienke, Direktor Primärmarkt der Börse München, schließt eine Registrierung nicht generell aus, sieht m:access aktuell aber als flexible und daher attraktive Alternative zum gesetzlichen KMU-Wachstumsmarkt.

Das Börsensegment muss passen
Aus Emittentensicht muss das Börsensegment zum relevanten (Ziel-)Aktionariat passen. Unternehmen im Prime Standard, für die ein Auswahlindex in Reichweite ist, dürften dem Regulierten Markt treu bleiben. Wer Investoren hat, die nur in regulierten Märkten investieren dürfen, wird den Freiverkehr ebenfalls meiden. Faktisch gibt es aber eine große Zahl von Emittenten, für die derlei weniger entscheidend ist. Auch das Argument, dass ausländische Aktionäre den Freiverkehr meiden, ist zu pauschal. Oftmals ist ihnen diese spezifisch deutsche Differenzierung gar nicht bewusst und/oder egal. Wichtig ist die Handelbarkeit auf XETRA, und die lässt sich in Scale bewahren.
Marc Tüngler, Hauptgeschäftsführer der Deutschen Schutzvereinigung für Wertpapierbesitz (DSW), hatte aus Sicht des Anlegerschützers nie Berührungsängste mit Scale. Er sieht das Segment als Chance, Unternehmen „Appetit auf Börse zu machen“. Gemessen an der ursprünglichen Zielrichtung von Scale geht der Downlisting-Trend aus seiner Sicht freilich „in die falsche Richtung“. Zudem treibt ihn die Sorge um, dass „börsenmüde“ Unternehmen, die im Grunde ein Delisting anstreben, in die schwächer regulierte Scale-Welt ausweichen. Auf der anderen Seite sieht Tüngler die Chance, dass Scale „durch den Zugang von kapitalmarkterfahrenen Unternehmen aufgewertet wird.“
Auch Kay Bommer, Geschäftsführer des Deutschen Investor Relations Verbands (DIRK), betrachtet die Entwicklung „mit einem lachenden und einem weinenden Auge: natürlich würden wir lieber viel mehr IPOs im Prime Standard oder Upgrades in den Regulierten Markt sehen, aber wenn das Downlisting hilft, weniger Emittenten durch Delistings oder M&A zu verlieren, stützt es den Kapitalmarkt.“ Zugleich appelliert Bommer an den Regulator, die überbordenden Berichtspflichten zu reduzieren.
Dies unterstreicht auch Dr. Gerrit Fey, Chefvolkswirt beim Deutschen Aktieninstitut, und verweist auf dessen im Juni veröffentlichte Positionspapier „Listing Omnibus“, das ein Maßnahmenpaket zur Vereinfachung der Börsennotiz umfasst. „Grundsätzlich müssen Segmentwechsel möglich sein“, so Fey, „denn wenn es keinen Rückweg gibt, tut man sich schon mit dem Hinweg schwer“.
Anlegerschützer mit Bedenken
Michael Siegle, Rechtsanwalt & Syndikusrechtsanwalt bei der Schutzgemeinschaft der Kapitalanleger (SdK), sieht die Downlisting-Welle „durchaus kritisch“. Insbesondere die Reduzierung der Transparenzanforderungen führe dazu, dass den Aktionären „weniger und teilweise später Informationen über die wirtschaftliche Entwicklung des Unternehmens zur Verfügung stehen“, so Siegle. „Von Unternehmen, die sich für ein Downlisting entscheiden, erwarten wir, dass sie auch im Scale-Segment freiwillig ein hohes Maß an Transparenz sowie eine regelmäßige Information der Aktionäre sicherstellen.“
In der Tat steht es natürlich jedem Emittenten frei, über die Scale-Mindestanforderungen hinaus aktive Investor Relations zu betreiben. Auch jetzt schon gibt es Scale-Emittenten, die freiwillig Q1- und Q3-Mitteilungen veröffentlichen. Sollten „Downlister“ aus dem Regulierten Markt die Veröffentlichung von Q1- und Q3-Zahlen einstellen oder über Gebühr abspecken, wäre dies ein denkbar negatives Signal an den Kapitalmarkt. Auch eingespielte Fristen der Veröffentlichung von Jahres- und Halbjahresberichten, die unter den in Scale vorgeschriebenen Fristen von sechs bzw. vier Monaten liegen, sollten beibehalten werden. Grundsätzlich gilt: Je umfassender die Unternehmen ihre eingespielten Standards auch nach dem Downlisting beibehalten, desto größer wird die Akzeptanz für den Wechsel ausfallen.
Beim Downlisting geht‘s nicht nur ums Geld
Im Zusammenhang mit Downlistings wird oft auf Kosteneinsparungen verwiesen, die auf niedrige bis mittlere sechsstellige Euro-Beträge beziffert werden, je nach Größe des Emittenten und bisherigem Segment. Natürlich hängen die tatsächlichen Einsparungen auch davon ab, welche Aktivitäten der Emittent nach dem Downlisting einstellt oder im Sinne aktiver Investor Relations eben auch fortführt. Ein Aspekt, der in der Diskussion aber mitunter etwas zu kurz kommt, ist die erhebliche Reduzierung der Komplexität. In dieser Hinsicht bringt das Downlisting gravierende Erleichterungen und senkt die Risiken, denn mit dem Wechsel ins Scale-Segment entfällt eine ganze Reihe von Pflichten, deren Abbildung in der betrieblichen Praxis teils komplexe Fragen aufwirft:
- So gilt der Emittent nicht mehr als börsennotiert im aktienrechtlichen Sinne und er ist kein kapitalmarktorientiertes Unternehmen im Sinne des HGB mehr. Seine Wertpapiere werden nicht mehr an einem „organisierten Markt“ notiert, so dass die einschlägigen Vorschriften des Wertpapierhandelsgesetzes sowie des Wertpapiererwerbs- und Übernahmegesetzes nicht mehr zur Anwendung kommen.
- Der Kapitalmarkt muss also beispielsweise auf die Stimmrechtsmitteilungen beim Erreichen, Überschreiten oder Unterschreiten der im WpHG definierten Schwellen verzichten. Nicht nur für den Emittenten, sondern auch für Investoren entfallen somit Pflichten. Der Preis dafür ist aus Anlegersicht eine geringere Transparenz bei der Aktionärsstruktur.
- Allein der Wegfall der Entsprechenserklärung zum Corporate Governance-Kodex nach § 161 AktG ist eine signifikante Erleichterung. Unternehmen, die sich zum ersten Mal mit dem Kodex und der Entsprechenserklärung auseinandersetzen, müssen nicht selten organisatorische Anpassungen vornehmen, die unter den Organmitgliedern und innerhalb der Organisation mitunter Erklärungsbedarf auslösen. Sodann gilt es, bei Änderungen im Kodex oder in den betrieblichen Verhältnissen die Erklärung mit den betrieblichen Gegebenheiten abzugleichen, zu überprüfen und bei Bedarf die Erklärung und/oder die betriebliche Praxis anzupassen. Schließlich sichtet der Wirtschaftsprüfer alljährlich die Erklärung, sie muss auf der Website dauerhaft vorgehalten werden und bietet immer wieder Anlass für Rückfragen bis hinein in die Hauptversammlung.
- Zudem müssen nach einem Downlisting die Vergütungssysteme und -berichte für Vorstand und Aufsichtsrat nicht mehr turnusmäßig der Hauptversammlung vorgelegt werden. Auch dies ist ein Thema, das sich im Laufe der Jahre immer weiter ausdifferenziert und verselbstständigt hat; die Vergütungssysteme haben teilweise eine erhebliche Komplexität erreicht, deren Nutzen für den Unternehmenserfolg sich nicht jedem erschließt. Das Unternehmen hat intern Abstimmungsbedarf, extern Klärungsbedarf und kann es angesichts divergierender Anlagerichtlinien der Investoren und Stimmrechtsvertreter in der Hauptversammlung ohnehin „nicht jedem Recht machen“. Das sorgt auf Emittentenseite nicht nur für viel Arbeit, sondern gelegentlich auch für Frustration. Nicht zuletzt betreffen sowohl die Entsprechenserklärung als auch das Vergütungsthema die Organmitglieder persönlich – und erhöhen nicht unbedingt deren Akzeptanz der Regulatorik.
- Für manche Emittenten kann auch der Aspekt Rechnungslegung relevant sein. So ist in Scale die Konzernrechnungslegung nach IFRS nicht mehr vorgeschrieben. Auch wenn Emittenten, die IFRS einmal eingeführt haben, es in der Regel beibehalten werden, sind doch Ausnahmen denkbar. So hat etwa die Münchner MS Industrie AG bei ihrem Downlisting 2023 vom General Standard zu m:access, seinerzeit noch in Verbindung mit einem öffentlichen Übernahmeangebot, ausdrücklich auf die positiven Aspekte der Rückkehr zur HGB-Bilanzierung verwiesen. Die bilanziellen Verbindlichkeiten sanken, die Fremdkapitalkosten reduzierten sich.
Kosten und Risiken sinken
Mit den Berichtspflichten sinken nicht nur der interne Aufwand bei den Emittenten und die Rechts- und Beratungskosten, sondern auch die Risiken, im Regulierungsdickicht etwas zu übersehen oder nicht regelkonform angewendet zu haben. Immerhin verhängt die BaFin sogar für Versäumnisse bei einer wenig relevanten Verpflichtung wie der Hinweisbekanntmachung Bußgelder in bis zu siebenstelliger Höhe. Insgesamt haben viele Emittenten den Eindruck, dass der Regulator den Bogen überspannt.
Tüpfelchen auf dem i: MiKaDiv ante portas…
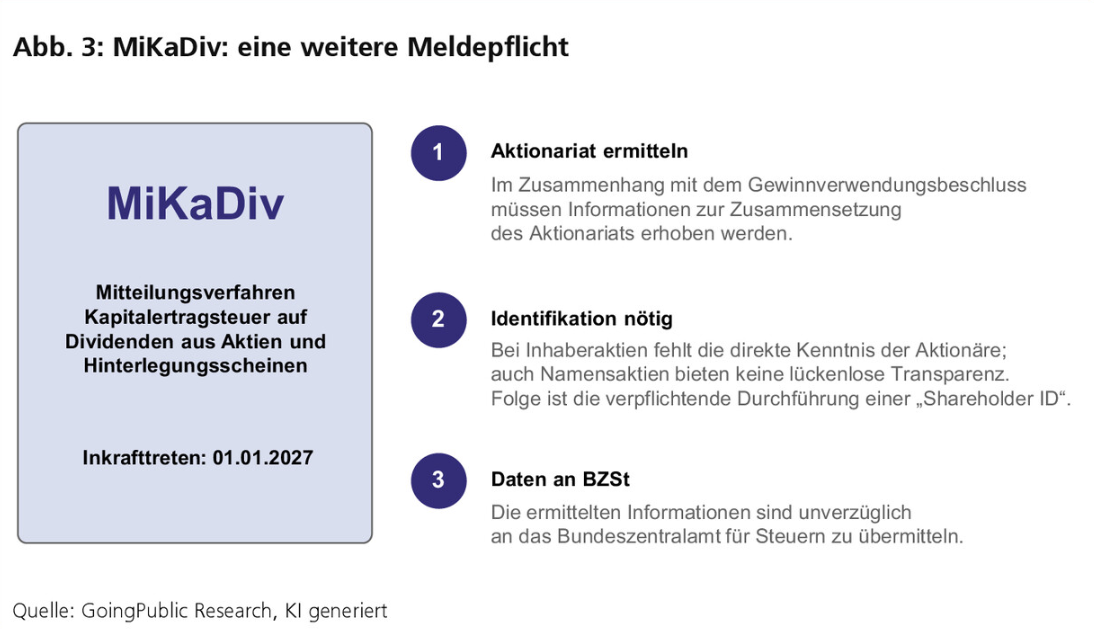
Als weiteres i-Tüpfelchen tritt zum 1. Januar 2027 auch noch das Mitteilungsverfahren Kapitalertragsteuer auf Dividenden aus Aktien und Hinterlegungsscheinen (MiKaDiv) in Kraft. Es soll dem Bundeszentralamt für Steuern (BZSt) ermöglichen, die bei einer Dividendenausschüttung anfallenden Kapitalertragsteuerdaten miteinander abzugleichen. Dafür müssen börsennotierte Gesellschaften künftig im Zusammenhang mit dem Gewinnverwendungsbeschluss Informationen über die Zusammensetzung ihres Aktionariats ermitteln und diese unverzüglich an das BZSt übermitteln. Da aber Gesellschaften mit Inhaberaktien keine direkte Kenntnis über ihre Aktionäre haben und auch Namensaktien keine lückenlose Transparenz bieten, muss der Emittent zunächst eine Aktionärsidentifikation, eine sogenannte „Shareholder ID“ oder „Share ID“ durchführen und dafür einen Dienstleister beauftragen, der über die Intermediärsketten so lückenlos wie möglich die Anteilseigner ermittelt. Ab dem 1. Januar 2027 gilt für Emittenten also eine weitere Meldepflicht, deren Erfüllung für das Unternehmen selbst keinen konkreten Nutzen bietet, aber erheblichen administrativen Aufwand, Zusatzkosten und Risiken mit sich bringt. Mag sein, dass MiKaDiv für einige Gesellschaften das Fass zum Überlaufen brachte.
Scale: Börsensegment der Stunde
So reizvoll die neue Durchlässigkeit vom Regulierten Markt ins Freiverkehrssegment Scale für manche Emittenten ist: Führt die neue Regulierung die ursprüngliche Funktion von Scale nicht auf den ersten Blick ad absurdum? Statt jungen Unternehmen den Kapitalmarktzugang zu erleichtern und den Weg in höhere Börsensegmente zu ebnen, profitiert Scale von einer „Regulierungs-Arbitrage“ und wird für etablierte Unternehmen attraktiv. Folgt man Wichering von EQS, muss dies für das Segment kein Nachteil sein. „Die Downlister bringen Kapitalmarkterfahrung, etablierte IR-Strukturen und häufig eine langjährige IFRS-Historie mit. Das könnte die Reporting-Qualität im Scale zunächst erhöhen. Ob sie ihre Standards dauerhaft beibehalten, bleibt abzuwarten.“ Perspektivisch hält Wichering eine grundlegende Umpositionierung der hiesigen Börsenlandschaft für denkbar: „Setzt sich diese Entwicklung fort, könnte der Scale das werden, was Euronext Growth in Paris längst ist: das eigentliche Heimatsegment für Small Caps – während sich das Gewicht im Regulierten Markt zu den größeren Emittenten verschiebt. Das wäre eine ungeplante, aber womöglich sinnvolle Neusortierung der deutschen Börsenlandschaft. So vorgesehen war dieser Rollenwechsel vom Gesetzgeber vermutlich nicht.“
Neues Lieblings-Segment für IPO-Kandidaten?
Aus Emittentensicht kommt hinzu: Fühlte man sich bislang im Regulierten Markt unterhalb der Auswahlindizes vielleicht etwas verloren, so kann man sich in der Scale-Welt unter Umständen positiv abheben – sei es durch Größe in Bezug auf wirtschaftliche Kennzahlen oder Marktkapitalisierung, sei es mit IFRS-Abschlüssen, Q1- und Q3-Mitteilungen sowie Veröffentlichungen in Deutsch und Englisch. Überspitzt gesagt: vom Nirvana ins Rampenlicht. Und das Beste kommt zum Schluss: Scale wird in den letzten 12 Monaten auch bei IPO-Prozessen immer mehr als Segment der Wahl entdeckt. So hatten sich sowohl der IPO-Shootingstar 2025, die Pfisterer Holding, als auch die Gabler Group und die SMAG – beides 2026er Börsengänger – von Anbeginn an für Scale als Börsensegment entschieden.
Emittentenpflichten in Scale
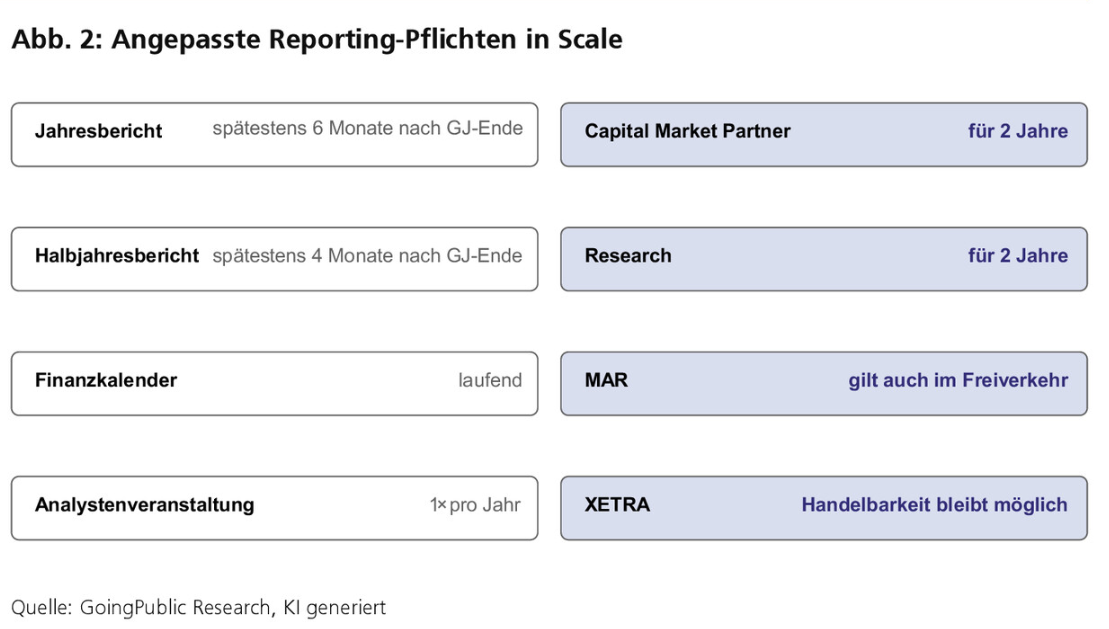
Scale ist kein Regulierter Markt, aber auch kein rechtsfreier Raum. Das Downlisting löst zwar kein Pflichtangebot mehr aus – der Abschied aus Scale in den offenen Freiverkehr hingegen schon: Kündigt ein Emittent die Einbeziehung seiner Finanzinstrumente zum Handel im KMU-Wachstumsmarkt, greifen grundsätzlich die strengeren Schutzmechanismen des Regulierten Marktes. Im Scale-Regelwerk sind Veröffentlichungs- und Informationspflichten festgeschrieben, darunter Fristen für die Veröffentlichung von Jahres- und Halbjahreszahlen, ein Finanzkalender, eine Analystenveranstaltung pro Jahr sowie für die Dauer von zwei Jahren nach der Aufnahme in das Segment die Mandatierung eines Kapitalmarktpartners sowie die Bereitstellung von Research. Nicht zuletzt gilt die Marktmissbrauchsrichtlinie (MAR) auch im Freiverkehr, mit kleinen Erleichterungen für KMU-Wachstumsmärkte. Damit sind entscheidende Pflöcke eingeschlagen, um Wildwuchs einzuhegen. Gleichwohl muss sich der mündige Anleger bewusst sein, im Freiverkehr zu investieren.
Fazit
Differenzierte Listing-Möglichkeiten erlauben es Börsenaspiranten und Emittenten, eine passgenaue Börsenheimat zu wählen, die zu ihrem Aktionariat und ihren Börsenambitionen passt. Die Anforderungen im Regulierten Markt sind immer weiter gestiegen, die damit verbundene Komplexität ist für kleinere Unternehmen anspruchsvoll, die Bußgelder sind auch bei wenig relevanten Verstößen teils horrend. Scale funktioniert wie Börse, fühlt sich an wie Börse, gehört aber als Teil des Freiverkehrs nicht zum gesetzlich Regulierten Markt. Das bringt für Emittenten im Vergleich zu General oder Prime Standard erhebliche Erleichterungen. In Verbindung mit der Handelbarkeit der Aktie auf XETRA bietet Scale daher eine reizvolle Alternative. Auch wenn das Segment ursprünglich als Einstiegsmarkt gedacht war, ist der Wechsel dorthin „von oben“ nachvollziehbar. Es steht zu vermuten: die Welle der Downlistings, getragen eher von den „kleineren Werten“, wird weiter rollen – und Scale könnte zum Börsensegment der Stunde werden.
„Der erleichterte Übergang in KMU-Wachstumsmärkte ist ein starkes Signal“Im Gespräch mit Stefan Maassen, Head of Capital Markets & Corporates, Deutsche Börse GoingPublic: 2026 ist das Jahr, in dem relativ viele Unternehmen ihr „Downlisting“ – raus aus dem Regulierten Markt, rein in Scale – vollziehen. Wie beurteilt die Deutsche Börse diese Entwicklung? Stefan Maassen: Wir begrüßen diese Entwicklung ausdrücklich: Entscheidend ist, dass Unternehmen genau die Börsenheimat finden, die zu ihrer individuellen Wachstumsphase und Aktionärsstruktur passt. Unser Segment Scale bietet mittelständischen Unternehmen ein maßgeschneidertes, dynamisches Umfeld. Sie bleiben am Kapitalmarkt voll sichtbar, behalten den direkten Zugang zu Eigenkapital und profitieren von der bewährten Liquidität im Handel über Xetra. Der erleichterte Übergang in registrierte KMU-Wachstumsmärkte – ermöglicht durch den Gesetzgeber und unser agiles Regelwerk – ist ein starkes Signal für die Attraktivität und Zukunftsfähigkeit des Börsenplatzes Deutschland. Scale erfährt als Börsensegment gerade eine Aufwertung. Nicht nur durch den Downlisting-Trend, sondern auch durch Neuemittenten, die in letzter Zeit Scale für ihr IPO nutzen. Ist Scale das Börsensegment der Stunde? Liegt das auch an den jüngst geänderten AGB? Scale beweist aktuell eindrucksvoll seine Existenzberechtigung als führender KMU-Wachstumsmarkt in Deutschland. Die jüngsten Anpassungen der AGB haben die Attraktivität des Segments weiter erhöht und bestehende Hürden reduziert. Gleichzeitig profitiert Scale davon, dass viele Unternehmen einen etablierten und sichtbaren Kapitalmarktzugang suchen, ohne dabei sämtliche Anforderungen und Folgepflichten eines regulierten Marktsegments übernehmen zu müssen. Scale bietet hierfür einen ausgewogenen Rahmen mit praxisnahen Zugangs- und Transparenzanforderungen. Dass sich inzwischen sowohl Wachstumsunternehmen als auch bereits kapitalmarkterfahrene Unternehmen für dieses Segment entscheiden, schafft zusätzliche Sichtbarkeit und Orientierung für weitere Mittelständler. Je mehr erfolgreiche Beispiele der Kapitalmarkt hervor bringt, desto stärker wächst auch die Bereitschaft weiterer Börsenkandidaten, diesen Weg zu gehen. Das Interesse am Thema Börsengang scheint zu erwachen – bei Scale-Ups genauso wie im Mittelstand. Spürt ihr ähnlichen Aufwind? Ja, wir spüren diesen Aufwind. Nach einer von Makroökonomie und Zinswende geprägten Zurückhaltung sehen wir bei KMUs deutlich mehr Aktivität. 2026 ist bisher geprägt von KMU-Börsengängen, die überwiegend auch eine gute Aftermarket Performance aufweisen. Zudem sehen wir, dass die politischen Impulse wie das Altersvorsorgedepot, Zukunftsfinanzierungsgesetz und der EU Listing Act unterstützend sind. Ob schnell wachsende Scale-Ups oder etablierter Mittelstand: Unternehmen erkennen wieder zunehmend, dass der öffentliche Kapitalmarkt die flexibelste Plattform für Wachstumsfinanzierung, Unabhängigkeit und Nachfolgeregelungen darstellt. Das Interview führte Markus Rieger |
Zum Interviewpartner
 Stefan Maassen leitet seit 2023 den Bereich Capital Markets & Corporates bei der Deutschen Börse. In dieser Funktion verantwortet er die Beziehungen zu privaten und börsennotierten Unternehmen sowie den Austausch mit relevanten Stakeholdern rund um den Börsenplatz Frankfurt. Zuvor war Maassen bei BNP Paribas, Credit Suisse sowie Commerzbank/Dresdner Kleinwort tätig und begleitete zahlreiche Corporate-Finance-Transaktionen.
Autor/Autorin
Oliver Vollbrecht
Oliver Vollbrecht beschäftigt sich seit vielen Jahren mit Geschäftsmodellen – als freier Journalist, Investor Relations-Manager und -Berater, als Investor und HV-Sprecher für die DSW. Der Schwerpunkt seiner journalistischen Arbeit liegt bei börsennotierten Unternehmen der DACH-Region.