Bildnachweis: ChatGPT .
W&I-Versicherungen sind im deutschen M&A-Markt für mittlere und große Transaktionen längst Standard. Im Lower Mid-Market – Transaktionen mit einem Unternehmenswert von grob 15 Mio. bis 50 Mio. EUR – ist die Frage, ob sich eine W&I-Police lohnt, dagegen deutlich differenzierter zu sehen. Dieser Beitrag ordnet die Marktentwicklung ein, beleuchtet typische Dealstrukturen im Lower Mid-Market und gibt einen praxisnahen Überblick über die rechtlichen und steuerlichen Aspekte, die in diesem Segment besonders zu beachten sind. Von Dr. Gunnar Knorr, Till Liebau und Dr. Markus Rasner
Dieser Beitrag erscheint auch im Spezial M&A Insurance im Rahmen unseres 7. M&A Insurance Summer Forum!
| Am 31. August 2026 lädt GoingPublic Media zum 7. M&A Insurance Summer Forum in die OpernTurm Lounge in Frankfurt. Im Mittelpunkt stehen aktuelle Entwicklungen im M&A- und Private-Equity-Markt sowie Trends rund um W&I, Tax Insurance und weitere Transaction-Risk-Lösungen. Impulsvorträge und Diskussionsrunden treffen dabei auf viel Raum für persönlichen Austausch und Networking. Weitere Informationen und Anmeldung gibt es hier. |
Das Small- und Mid-Cap-Segment stellt ausweislich der verfügbaren Zahlen einen wachsenden Teil des M&A-Versicherungsmarkts dar. Trotz eines im Jahr 2025 im Vergleich zum Vorjahr wieder deutlich aktiveren Markts bei größeren Transaktionen gibt es keinerlei Anzeichen, dass die zuvor gewachsene Nutzung von M&A-Versicherungen im Lower-Mid-Cap-Segment nachgelassen hätte.
Aktuelle Marktentwicklung: Wachsender Markt, niedriges Prämienniveau
Der Wettbewerb unter den Providern bleibt dabei intensiv, sodass das Prämienniveau nahe der wirtschaftlichen Schmerzgrenze des Produkts verharrt; allerdings zeigten sich in der zweiten Jahreshälfte 2025 erstmalig Anzeichen für die schon länger erwartete Trendwende im Pricing. Für das Lower-Mid-Market-Segment lohnt ein Blick auf die Zahlen: Lagen die Prämien in Deutschland vor zehn Jahren noch bei 2,5 % bis 5 % der Versicherungssumme, ist inzwischen von einem durchschnittlichen Satz von ca. 0,9 % auszugehen, bei wettbewerbsintensiven Platzierungen auch von weniger.
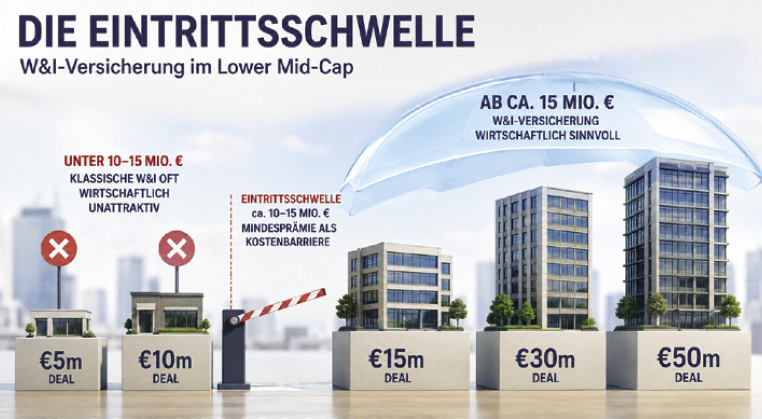
Auch europaweit bewegen sich die Prämiensätze für W&I-Versicherungen meist unter 1,0 %. Entscheidend für die Wirtschaftlichkeit im Lower Mid-Market ist jedoch weniger der Prozentsatz als die Mindestprämie: Die meisten Versicherer kalkulieren mit rund 50.000 bis 100.000 EUR (teilweise auch darüber) zuzüglich einer stets anfallenden Underwriting-Gebühr. Da dieser Sockelbetrag nicht linear mit der Deckungssumme skaliert, wird die klassische W&I-Versicherung unterhalb von etwa 10 Mio. bis 15 Mio. EUR Unternehmenswert wirtschaftlich zunehmend unattraktiv.
Marktteilnehmer reagieren auf diese Lücke: Neben etablierten Anbietern haben sich spezialisierte Small-Deals-Lösungen für Transaktionen von bis zu 15 Mio. EUR etabliert, die auf vollumfängliche externe Due Diligence und umfangreiche Garantieverhandlungen verzichten und stattdessen standardisierte, technologiegestützte Underwriting-Prozesse nutzen. Der Lower Mid-Market im engeren Sinne (ca. 15 Mio. bis 50 Mio. EUR) bewegt sich damit in einem Übergangsbereich: groß genug für eine schlanker zugeschnittene klassische W&I-Police, aber doch so klein, dass Prämiensatz, Mindestprämie sowie Due-Diligence- und Verhandlungsaufwand sorgfältig gegeneinander abgewogen werden müssen.
Kosten-Nutzen-Analyse im Lower Mid-Market
Die Kosten-Nutzen-Abwägung einer W&I-Versicherung im Lower Mid-Market unterscheidet sich in mehreren Punkten von der bei Large-Cap-Transaktionen üblichen Betrachtung. Auf der Kostenseite stehen (Mindest-)Prämie, Underwriting-Gebühr, unter Umständen Versicherungssteuer sowie – häufig unterschätzt – der zusätzliche Aufwand für eine versicherbare Due Diligence, da eine W&I-Versicherung regelmäßig einen höheren Detaillierungsgrad verlangt, als viele Käufer im Lower Mid-Market typischerweise vorsehen. Bei kleineren Zielunternehmen mit schlanker Historie kann dies zu überproportionalem Beratungsaufwand führen. Bei einer im Segment üblichen Deckungssumme von 10 % bis 30 % des Unternehmenswerts kann sich der Versicherungsaufwand dadurch schnell im mittleren bis oberen einstelligen Prozentbereich des Deckungsbetrags bewegen.
Dem stehen erhebliche Nutzenaspekte gegenüber, die im Lower Mid-Market oft sogar bedeutsamer sind als bei größeren Transaktionen. Für Verkäufer – neben Finanzinvestoren oft Gründer, Familiengesellschafter oder Management ohne erhebliche Haftungsmasse – ermöglicht die W&I-Versicherung einen weitgehenden „Clean Exit“ ohne fortbestehendes persönliches Haftungsrisiko und ohne Kaufpreiseinbehalt. Für Käufer, insbesondere Finanzinvestoren, erhöht sie die Bonität des Anspruchsgegners erheblich, da statt einer natürlichen oder liquidierten Verkäufergesellschaft ein solventer Versicherer haftet und insbesondere die Beziehung zu einem ggf. weiter tätigen und/oder rückbeteiligten Gesellschafter-Geschäftsführer geschont wird. In Bieterverfahren kann eine W&I-Lösung zudem nach wie vor ein entscheidender Wettbewerbsvorteil sein.
Im Ergebnis lohnt sich eine W&I-Versicherung im Lower Mid-Market regelmäßig bei mindestens einer der folgenden Konstellationen: einem Bieterverfahren mit mehreren Interessenten, in dem Versicherungsschutz als Differenzierungsmerkmal dient; einem Verkäuferkreis ohne ausreichende Haftungsmasse (Private-Equity-Exit, Nachfolge, Erbengemeinschaft); einem speziellen Interesse an der sofortigen Vollverfügbarkeit des Kaufpreises beim Verkäufer; oder belastbaren Due-Diligence-Ergebnissen, die den Mehraufwand für die Versicherbarkeit begrenzen. Fehlen diese Faktoren, bleibt die persönliche Haftung des Verkäufers nebst Sicherungsmechanismen wie Kaufpreiseinbehalt oder Escrow oft die wirtschaftlichere Alternative.
Typische Strukturen im Lower Mid-Market
Die Struktur von W&I-Versicherungen im Lower Mid-Market weicht in mehreren Punkten vom klassischen Vorgehen bei größeren Transaktionen ab. Statt der mehrwöchigen, aufgeteilten Legal-, Financial- und Tax Due Diligence mit umfangreicher Vendor Due Diligence bei Large-Cap-Deals wird im Lower Mid-Market häufig mit schlankeren, fokussierten Red-Flag-Reports gearbeitet. Versicherer verlangen dennoch eine hinreichende Prüfungstiefe in den von den Garantien erfassten Bereichen, sodass Käufer und Berater frühzeitig abstimmen sollten, welcher Detaillierungsgrad für die Versicherbarkeit tatsächlich erforderlich ist.
Bei der Deckungssumme wird auch im Lower Mid-Market nur ein Teil des Unternehmenswerts versichert, regelmäßig etwa 10 % bis 30 %. Ergänzend kommen niedrigere Selbstbehalte bzw. „De-minimis-Schwellen“ zur Anwendung, die gegen Prämienaufschlag auch unterhalb des in der Due Diligence formell angesetzten Schwellenwerts angeboten werden – sofern dem Versicherer nachvollziehbar dargelegt werden kann, dass auch darunter tatsächlich geprüft oder zumindest vom Verkäufer offengelegt wurde.
Die Nutzung bestimmter synthetischer Deckungserweiterungen, im Large-Cap-Segment inzwischen verbreitet, stößt im Lower Mid-Market aufgrund des erforderlichen Aufwands auf größere Hürden. Enhancements wie die Nichtoffenlegung des Datenraums oder „New Breach Cover“ für Garantieverletzungen zwischen Signing und Closing werden zwar zunehmend nachgefragt, sind aber meist nur gegen Zusatzprämie und bei belastbarer Due-Diligence-Dokumentation erhältlich. Die Parteien sollten daher gezielt prüfen, welche Erweiterungen wirtschaftlich sinnvoll sind, und den Scope der Due Diligence entsprechend ausrichten.
Schließlich prägt die Struktur des Bieterverfahrens die Dealdynamik erheblich mit: Anders als bei Large-Cap-Auktionen erfolgt der Verkauf im Segment häufig bilateral oder in einem eingeschränkten Bieterkreis. Eine frühzeitige Einbindung von Broker und Versicherer – idealerweise bereits vor Abgabe eines indikativen Angebots – verschafft dem Käufer einen Informationsvorsprung, welche Garantiepositionen versicherbar sind, und vermeidet, dass Verhandlungsergebnisse nachträglich an der Versicherbarkeit scheitern.
Rechtliche Praxisaspekte
Der Garantiekatalog im Kaufvertrag muss möglichst deckungsgleich mit dem Versicherungsschutz formuliert sein. Im Lower Mid-Market, wo die Verhandlungsmacht oft weniger ausgeglichen ist als bei Large-Cap-Deals, besteht die Gefahr, dass ein breit ausgehandelter Garantiekatalog die Möglichkeiten des Versicherers übersteigt. Es empfiehlt sich daher, den Garantiekatalog frühzeitig mit dem Versicherungsmakler abzustimmen und auf marktübliche, den Versicherern vertraute Formulierungen zurückzugreifen.
Bei der Offenlegung ist Sorgfalt geboten: Da im Lower Mid-Market oft kein umfangreicher, professionell zusammengestellter Datenraum vorliegt, sondern die Offenlegung stärker auf punktuellen Auskünften des Managements beruht, müssen Disclosure Letter bzw. Disclosure Schedules aus Sicht des Versicherers besonders präzise gefasst werden. Die üblichen pauschalen Verweise auf bekannte Risiken tragen im Schadenfall ggf. nicht, wenn der Versicherer keine hinreichend deutliche Nachvollziehbarkeit darlegen kann. Zur Risikominimierung der Versicherer ist daher bei einem dünner befüllten Datenraum und knapper Disclosure ggf. mit einer größeren Zahl an Exclusions zu rechnen, als dies anderweitig der Fall wäre.
Verjährungsfristen unter der Police weichen im Lower Mid-Market ebenfalls häufig vom Kaufvertrag ab. Marktüblich sind drei Jahre für allgemeine Garantien und sieben Jahre für Garantien zu Rechtsinhaberschaft und Steuern, unabhängig von kürzeren vertraglichen Fristen und meist ohne Prämienaufschlag. Dies erlaubt es, im Kaufvertrag kürzere Fristen zu vereinbaren und die längere Absicherung allein über die Police darzustellen – was den Verhandlungsaufwand reduzieren kann.
Schließlich sollten Käufer das Zusammenspiel von W&I-Versicherung und ergänzenden vertraglichen Sicherungsinstrumenten nicht vernachlässigen. Da bestimmte Risiken – etwa bekannte, in der Due Diligence identifizierte Sachverhalte – von der klassischen W&I-Deckung ausgeschlossen bleiben, kann eine punktuelle vertragliche Freistellung, ein begrenzter Kaufpreiseinbehalt oder eine separate Risikoversicherung für bekannte Risiken sinnvoll ergänzen, ohne den gesamten Kaufvertrag neu zu verhandeln.
Steuerliche Praxisaspekte
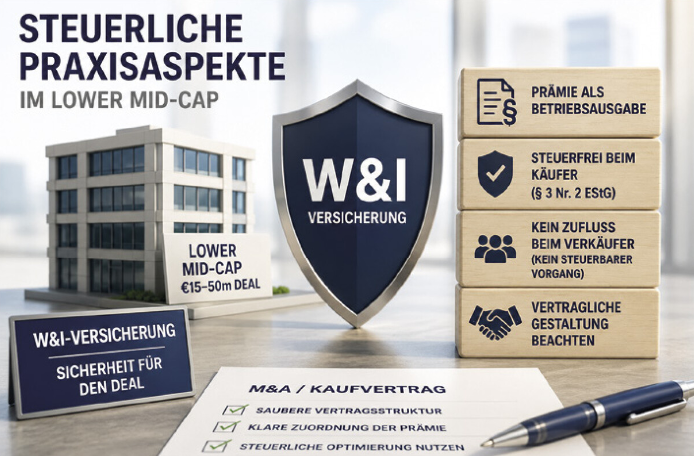
Auch aus steuerlicher Sicht bestehen im Lower Mid-Market Besonderheiten, die bei der Strukturierung zu berücksichtigen sind. Klassische W&I-Policen schließen bekannte Risiken grundsätzlich von der Deckung aus, insbesondere steuerliche Sachverhalte, die bereits in der Tax Due Diligence auffielen. Im Lower Mid-Market, wo Zielunternehmen oft keine lückenlose steuerliche Dokumentation aufweisen, treten solche Risiken vergleichsweise häufig auf – etwa bei verdeckten Gewinnausschüttungen, unzureichend dokumentierten Verrechnungspreisen oder Unsicherheiten bei der lohnsteuerlichen Behandlung von Gesellschafter-Geschäftsführern.
Für identifizierte Risiken ist gerade im Lower Mid-Market oftmals eine Abdeckung gegen Zusatzprämie im Rahmen der W&I als Affirmative Cover denkbar. Diese muss im Versicherungsprozess aber frühzeitig aufgegleist werden, weil verschiedene Versicherer hiermit unterschiedlich umgehen und die Prüfung der Versicherbarkeit solcher Risiken etwas Zeit in Anspruch nimmt. Für manche Risiken bleibt nur der Weg einer gesonderten Steuerrisikoversicherung, die im deutschen Markt zunehmend beliebt ist. Sie deckt gezielt bekannte, aber als gering realisierungswahrscheinlich eingeschätzte Risiken ab und kann helfen, eine Transaktion trotz eines identifizierten Steuerthemas zügig abzuschließen – sie ist aber im Lower Mid-Market nicht immer zu erhalten, weil die im Risiko stehenden Beträge oftmals zu klein sind, den Prozess einer solchen Versicherung zu rechtfertigen.
Zu beachten ist, wie man mit Deckungslücken zwischen vertraglicher Steuerfreistellung und dem Versicherungsschutz umgeht. Insbesondere bei den Standard Exclusions der Versicherung und bekannten Risiken gibt es keinen Versicherungsschutz, sodass dann zu klären ist, ob diese Risiken beim Käufer oder beim Verkäufer liegen sollen. Käufer sollten daher frühzeitig klären, welche steuerlichen Themen über Police, vertragliche Freistellung oder Kaufpreisabschlag adressiert werden.
Schließlich ist auch im Lower Mid-Market die versicherungssteuerliche Behandlung der Prämie nicht zu vernachlässigen: Je nach Sitz des Versicherers und Belegenheit des Risikos kann Versicherungssteuer in unterschiedlicher Höhe anfallen, die von vornherein einzukalkulieren ist.
Fazit
Ob sich eine W&I-Versicherung im Lower Mid-Market lohnt, hängt maßgeblich von der Dealdynamik, der Qualität der Informationsgrundlagen und den Interessen der Verkäuferseite ab. Der intensive Wettbewerb unter Versicherern und das niedrige Prämienniveau haben die Wirtschaftlichkeitsschwelle spürbar gesenkt und dem Segment zusätzliche, teils spezialisierte Produktlösungen erschlossen. Gleichzeitig bleibt die Mindestprämie ein strukturelles Hindernis, das bei kleineren Transaktionen sorgfältig gegen den Nutzen abzuwägen ist. Wer Due Diligence, Garantiekatalog und Versicherungsplatzierung frühzeitig aufeinander abstimmt und die rechtlichen wie steuerlichen Besonderheiten von Beginn an mitdenkt, kann die W&I-Versicherung auch unterhalb der klassischen Mid-Cap-Schwelle als ein wirtschaftlich sinnvolles Instrument nutzen.
Autor/Autorin
Dr. Gunnar Knorr
Dr. Gunnar Knorr ist Partner bei der Sozietät Oppenhoff und ist spezialisiert auf die steuerliche Beratung bei M&A-Transaktionen sowie Unternehmensfinanzierungen und berät bei Versicherungslösungen zu Steuerrisiken.
Till Liebau
Till Liebau ist Partner bei der Sozietät Oppenhoff und berät nationale und internationale Unternehmen und Finanzinvestoren bei M&A- und Private-Equity-Transaktionen. Seit Langem berät er zudem Versicherungen und Versicherungsnehmer im Zusammenhang mit M&A-Insurance-Produkten.
Dr. Markus Rasner
Dr. Markus Rasner ist Partner der Sozietät Oppenhoff und berät nationale und internationale Unternehmen und Finanzinvestoren bei M&A- und Private-Equity-Transaktionen. Seit Langem berät er zudem Versicherungen und Versicherungsnehmer im Zusammenhang mit M&A-Insurance-Produkten.

