
Bildnachweis: FutureLogic Studio – stock.adobe.com.
Die Tokenisierung von Wertpapieren könnte Europas fragmentierte Kapitalmärkte grundlegend verändern: Grenzüberschreitende Investitionen werden vereinfacht, Kosten gesenkt und Prozesse beschleunigt. Damit wird die Wettbewerbsfähigkeit Europas nachhaltig gestärkt. Von Roland Chai
Dieser Beitrag ist auch in GoingPublic 2/26 erschienen!
Stellen Sie sich vor, Sie sind ein internationaler institutioneller Investor und möchten in Europas dynamische Wachstumssektoren investieren: künstliche Intelligenz, Fintech oder Verteidigungstechnologien. Die Chancen sind vielversprechend und werden durch den erneuten strategischen Fokus auf die Wettbewerbsfähigkeit Europas zusätzlich gestützt. Doch sobald Investitionen konkreter werden, wird es oftmals kompliziert. Was auf den ersten Blick wie ein einheitlicher europäischer Markt erscheint, entpuppt sich in der Praxis als Flickenteppich nationaler Systeme mit unterschiedlichen Intermediären, Verwahrstrukturen und länderspezifischen Prozessen. Die Folge sind höhere Kosten, operative Reibungsverluste und eine langsamere Kapitalallokation.
Europa hat heute die Gelegenheit, diese Herausforderungen anzugehen. Mit der Savings and Investment Union (SIU) sowie dem Markets Integration and Supervision Package (MISP) werden langjährige Bestrebungen für stärker integrierte und vernetzte Kapitalmärkte erstmals mit erheblichem politischem Nachdruck in konkrete Gesetzesinitiativen übersetzt. Gleichzeitig vollzieht sich ein technologischer Wandel hin zu einer einheitlicheren Marktinfrastruktur – und genau hier kommt die Tokenisierung ins Spiel. Unter Tokenisierung versteht man die Digitalisierung von Finanzwerten wie Wertpapieren auf Basis der Distributed-Ledger-Technologie (DLT). Sie kann die Fragmentierung bestehender Nachhandelsinfrastrukturen durch einheitliche, standardisierte und interoperable Modelle überwinden.
Ein neues Paradigma für Börsen und Investoren
Die Tokenisierung eröffnet die Möglichkeit, die Emission, Verwahrung, den Handel und die Abwicklung von Wertpapieren neu zu denken, ohne bestehende Marktstrukturen grundlegend zu ersetzen. Werden Finanzinstrumente auf einer gemeinsamen, programmierbaren Datenplattform innerhalb der EU digital abgebildet, ergeben sich Effizienz- und Zugangsgewinne für Investoren.
Die Vorteile sind vielfältig: Governance-Regeln, Kapitalmaßnahmen und Daten zur Aktionärsstruktur können direkt in programmierbare Vermögenswerte integriert werden. Emittenten erhalten dadurch mehr Kontrolle über die Funktionsweise ihrer Wertpapiere, während Investoren von höherer Transparenz über den gesamten Lebenszyklus einer Beteiligung profitieren. Smart Contracts automatisieren Unternehmensmaßnahmen – von Dividendenzahlungen bis hin zu Kapitalmaßnahmen – und reduzieren dadurch operative Komplexität sowie Fehleranfälligkeiten manueller Prozesse.
Besonders groß ist das Potenzial der Tokenisierung im Nachhandelsbereich, in dem die Fragmentierung der europäischen Kapitalmärkte besonders ausgeprägt ist. Im klassischen System erfordert die grenzüberschreitende Wertpapierabwicklung häufig die Zusammenarbeit mit mehreren Zentralverwahrern sowie die Berücksichtigung unterschiedlicher rechtlicher Rahmenbedingungen. Die Abwicklung dauert in der Regel zwei Geschäftstage und umfasst zahlreiche Intermediäre in verschiedenen Jurisdiktionen. DLT-basierte Abwicklungsmodelle könnten diesen Prozess auf etwa 30 Minuten verkürzen.
Plattformen wie seturion der Boerse Stuttgart Group, eine einheitliche paneuropäische Abwicklungsplattform, könnten Emissions- und Abwicklungskosten um mehr als 50 % senken. Nasdaq arbeitet bereits mit seturion zusammen, um diese Vision Wirklichkeit werden zu lassen.
Für Investoren verbessert sich dadurch der Zugang zu europäischen Wachstumsunternehmen und börsennotierten KMU deutlich. Sinkende Kosten und geringere Reibungsverluste erleichtern Investitionen und ermöglichen eine breitere Distribution sowohl für inländische als auch internationale Anleger. Da die Kosten des Zugangs zu öffentlichen Kapitalmärkten für viele Investoren nach wie vor ein wesentliches Hemmnis darstellen, könnte diese veränderte Kostenstruktur einen grundlegenden Wandel bewirken. Auch Emittenten profitieren: Die Tokenisierung ermöglicht es ihnen, über digitale Infrastrukturen einen größeren Investorenkreis zu erreichen und direkt mit Aktionären zu interagieren – ohne die hohen Kosten traditioneller Vermittlungsstrukturen.
Regulierung als Katalysator
Tempo und Erfolg dieser Transformation hängen entscheidend von einem innovationsfreundlichen regulatorischen Rahmen ab. Das DLT-Pilotregime der Europäischen Union ermöglicht bereits heute die Erprobung neuer Modelle unter klar definierten Bedingungen. Sollte Europa jedoch eine führende Rolle einnehmen, statt den Entwicklungen lediglich zu folgen, muss dieser Rahmen erweitert und beschleunigt werden.
Von der Idee zur Infrastruktur: Die Bedeutung von Kooperationen
Die praktische Umsetzung der Tokenisierung erfordert Vertrauen, gemeinsame Standards und die Zusammenarbeit aller Akteure im Markt. Ein Beispiel dafür ist die Partnerschaft zwischen der Nasdaq und der Boerse Stuttgart (siehe Kasten). Durch solche Kooperationen wird die Modernisierung der europäischen Kapitalmärkte vorangetrieben, bei der Tokenisierung nicht als Spekulationsobjekt im Kryptouniversum verstanden wird.
Vision für 2040
Bis zum Jahr 2040 könnte die Unterscheidung zwischen „traditionellen“ und „tokenisierten“ Wertpapieren weitgehend verschwunden sein. Wertpapiere würden dann von Anfang an in digitaler Form existieren, während Eigentumsübertragungen, Abwicklungen und Corporate Actions vollständig automatisiert innerhalb programmierbarer Infrastrukturen erfolgen. Für Investoren bedeutete dies kurze Abwicklungszeiten, eine kontinuierliche Portfoliooptimierung und einen nahtlosen grenzüberschreitenden Marktzugang innerhalb eines transparenten und regulierten Rahmens. Für Börsen würde sich
die Rolle verändern: Statt proprietäre Systeme zu betreiben, würden sie offene, vernetzte Ökosysteme orchestrieren und dabei die Governance-Standards sichern, auf denen das Vertrauen der Märkte beruht.
In diesem Umfeld wird die Wettbewerbsfähigkeit der europäischen Finanzzentren nicht allein von technologischer Innovation abhängen, sondern auch davon, inwieweit Europa die Tiefe und Liquidität eines gemeinsamen Kapitalmarkts bündeln kann. Eine tokenisierte Abwicklungsebene könnte die operativen Hürden beseitigen, die grenzüberschreitende Börsennotierungen in den nordischen Märkten – z.B. an der Börse Stockholm – für kontinentaleuropäische Unternehmen bislang erschwert haben. Für deutsche KMU, die ihre Optionen am Kapitalmarkt prüfen, könnte diese veränderte ökonomische Realität einer Notierung in den nordischen Märkten von erheblicher Bedeutung sein.
Fazit
Die Tokenisierung allein wird nicht alle strukturellen Herausforderungen der europäischen Kapitalmärkte lösen. Als direkter Enabler der Vision einer Savings and Investment Union – durch die Förderung von Integration, Effizienz und grenzüberschreitenden Investitionen – bietet sie jedoch einen glaubwürdigen und substanziellen Weg in die nächste Entwicklungsstufe der europäischen Kapitalmärkte.
Praxisbeispiel Tokenisierung: Kooperation Nasdaq und Boerse StuttgartDie Nasdaq kooperiert mit der Seturion-Plattform der Börse Stuttgart, um ihre europäischen Handelsplätze mit einer blockchaingestützten Abwicklungsinfrastruktur zu verbinden. Dadurch sollen tokenisierte Wertpapiere schneller und kostengünstiger abgewickelt werden, ohne bestehende Kundenprozesse zu verändern. An den baltischen Börsen der Nasdaq haben einheitliche Handels-, Clearing- und Abwicklungssysteme die Betriebskosten gesenkt, Abwicklungszyklen verkürzt und kontinuierliche internationale Kapitalzuflüsse ermöglicht. Diese Erfahrungen fließen heute in den europäischen Nachhandelsbereich ein. In den USA verfolgt Nasdaq einen proaktiven Ansatz im Dialog mit Regulierungsbehörden und arbeitet eng mit etablierten DLT-Anbietern zusammen. Daraus entstand ein Modell für tokenisierte Aktien, bei dem die Emittenten die Kontrolle über Eigentumsrechte, Investorenerfahrung, Transparenz und Governance behalten. Blockchain-Einträge werden direkt in das offizielle Aktienregister des Unternehmens integriert und schaffen damit eine regulierte Brücke zwischen On-Chain- und Off-Chain-Systemen. |
Autor/Autorin
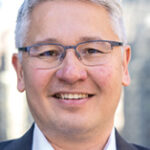
Roland Chai
Roland Chai ist Präsident des European Market Services und Leiter des Bereichs Digital Assets der Nasdaq. Er ist unter anderem verantwortlich für die Geschäftsbereiche Multi-Asset-Handel, Clearing, Notierungen und Marktdienstleistungen der Nasdaq in ganz Europa, einschließlich der Börsen in Schweden, Dänemark, Finnland, Island, Estland, Lettland und Litauen.