
Bildnachweis: Depositphotos.
Seit dem 5. Juni 2026 sind Zwischenschritte bei gestreckten Sachverhalten wie M&A-Transaktionen von der Ad-hoc-Publizitätspflicht ausgenommen. Bei solchen Sachverhalten sollen grundsätzlich nur noch „finale Ereignisse“ eine Veröffentlichungspflicht auslösen. Für Emittenten stellt sich dabei die Frage: Fällt damit auch der erhebliche Compliance-Aufwand weg? Von Dr. Clemens Hasenauer und Mag. Alexander Kainz
Mit dem Ziel, die Attraktivität des europäischen Kapitalmarkts zu steigern und den Zugang für Emittenten (insbesondere für KMU) zu erleichtern, hat die Europäische Union ein umfassendes Reformpaket auf den Weg gebracht. Ein Kernstück davon stellt der EU Listing Act (Verordnung (EU) 2024/2809) dar, durch den neben dem Prospektrecht auch insbesondere das Marktmissbrauchsrecht überarbeitet wurde. Die dadurch reformierten Vorschriften hinsichtlich der Ad-hoc-Publizitätspflicht und des Aufschubs sind nach einer Übergangsphase nun seit
5. Juni 2026 vollständig anwendbar.
Kritik an der alten Rechtslage
Anstoß für die Reform der Marktmissbrauchsverordnung (MAR) war unter anderem die Kritik von Emittenten, dass die Veröffentlichungspflicht oftmals mit erheblicher Rechtsunsicherheit und hohem Mehraufwand verbunden war. Beispielsweise konnte bei mehrstufigen Prozessen, wie bei M&A-Transaktionen oder geplanten Kapitalmaßnahmen, jeder Zwischenschritt eine Insiderinformation darstellen, die den Emittenten zu einer Veröffentlichung oder zu einem Aufschub verpflichtete.
Dies führte zu erheblichen Unsicherheiten, da oftmals fraglich war, wann genau ein solcher Zwischenschritt vorlag. Im Vorhinein war das oftmals unter enormem Zeitdruck schwierig zu beurteilen und führte zu erheblichen Kosten und Compliance-Aufwand beim Emittenten. Darüber hinaus führte dieses Regelungsregime teilweise zu verfrühten Veröffentlichungen von Zwischenschritten, die Informationsasymmetrien nicht abbauten, sondern vielmehr die Opportunitätskosten für Anleger erhöhten und sogar das Risiko einer Irreführung bargen.
Ebenfalls wurde kritisiert, dass es unionsweit keine einheitliche Auslegung gab und manche Mitgliedstaaten strenger agierten als andere. Dies führte zu stark unterschiedlichen Anzahlen an Ad-hoc-Mitteilungen. So wurden etwa im ersten Quartal 2022 in Frankreich im Durchschnitt 6,67 und in Spanien nur 0,27 Ad-hoc-Meldungen pro Emittenten veröffentlicht. Dies bestärkte Zweifel, ob eine solche Ausgestaltung der Ad-hoc-Publizität ein effektives Mittel zur Verhinderung von Insiderhandel darstellte.
Änderung der Ad-hoc-Publizitätspflicht
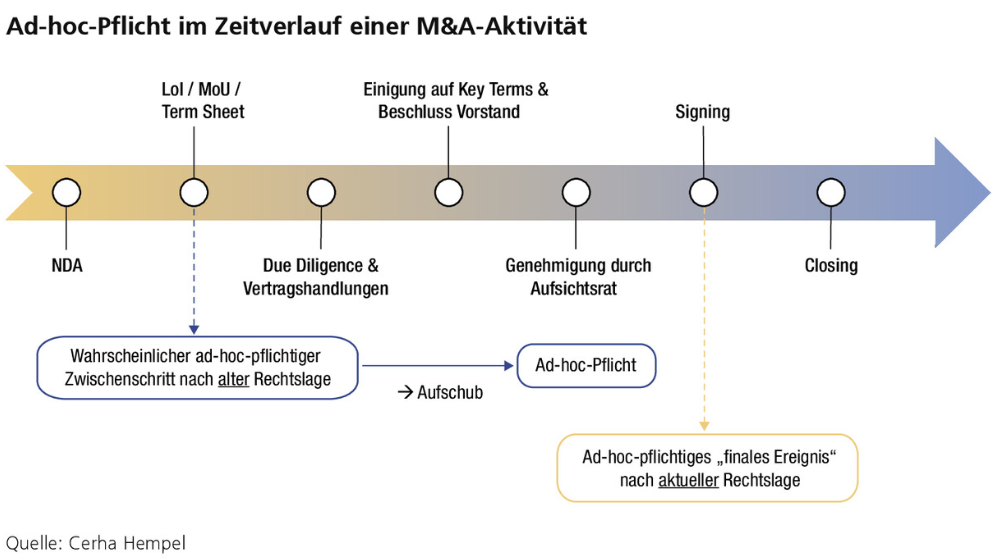
Die Europäische Union reagierte auf diese berechtigten Einwände und änderte das Marktmissbrauchsrecht durch den EU Listing Act nun entscheidend ab. Durch die Reform wurde das Insiderhandelsverbot von der Veröffentlichungspflicht entkoppelt. Zwischenschritte eines zeitlich gestreckten Sachverhalts können zwar weiterhin Insiderinformationen darstellen, die Verordnung nimmt sie aber explizit von der Ad-hoc-Publizitätspflicht aus. Bei zeitlich gestreckten Vorgängen muss nur noch der „finale Umstand“ oder das „finale Ereignis“ unverzüglich nach seinem Eintreten offengelegt werden.
Um erneuter Rechtsunsicherheit bei der Auslegung dieser Begriffe vorzubeugen, hat die EU-Kommission am 8. April 2026 eine Delegierte Verordnung (Delegierte Verordnung (EU) 2026/789 der Kommission) erlassen, die einige Beispiele für solche finale Umstände und finale Ereignisse beinhaltet. Daraus ergibt sich etwa, dass bei M&A-Transaktionen erst die Unterzeichnung der Verträge oder bei Zusammenschlüssen erst die Billigung des Verschmelzungsplans eine Veröffentlichungspflicht auslösen soll. Diese Auslegungshilfe bietet einen entscheidenden Mehrwert für die Praxis.
Es ist dabei aber zu beachten, dass der Emittent statt der Veröffentlichungspflicht einer Pflicht zur Gewährleistung der Geheimhaltung des Zwischenschritts bis zu Veröffentlichung unterliegt. Eine Information zu einem Zwischenschritt ist daher (weiterhin) unverzüglich zu veröffentlichen, wenn der Emittent beispielsweise durch ein Leak die Vertraulichkeit nicht mehr sicherstellen kann. Dies hat zur Folge, dass der Emittent auch künftig jederzeit eine „Notfall-Ad-hoc“ zur Verfügung haben muss.
Gemeinsam mit den weiterhin erforderlichen Compliance-Maßnahmen (etwa den spätestens ab Vorliegen einer Insiderinformation zu führenden Insiderlisten) bedingt das neue Regime einen „Aufschub light“, der den Compliance-Aufwand zwar verlagert, aber nicht (wesentlich) beseitigt.
Änderung hinsichtlich des Aufschubs
Verschwindet dadurch der bisherige Aufschub vollkommen? Die Antwort darauf lautet wohl „Jein“. Nach der MAR kann ein Emittent die Veröffentlichung einer Insiderinformation unter bestimmten Voraussetzungen (Vorliegen eines berechtigten Interesses des Emittenten, kein Widerspruch zur letzten öffentlichen Bekanntmachung/Kommunikation des Emittenten, Sicherstellung der Geheimhaltung) weiterhin durch Beschluss aufschieben. Durch den oben beschriebenen „automatischen“ Aufschub bei Zwischenschritten mutiert der (bisherige) Aufschub in der Praxis aber wohl zu einem Randthema. So sind nur noch wenige Möglichkeiten denkbar, bei denen unter der neuen Rechtslage dennoch ein Aufschub erforderlich werden kann. Ein relevantes Beispiel lässt sich im Zusammenhang mit M&A-Transaktionen finden. Wie bereits dargestellt, löst aufgrund der neuen Regelungen erst die Unterzeichnung des betreffenden Vertrags als „finales Ereignis“ die Veröffentlichungspflicht aus. Es ist aber denkbar (und in der Praxis auch nicht unüblich), dass die Gültigkeit eines Kaufvertrags von der Zustimmung des Aufsichtsrats des Emittenten abhängig gemacht wird. Wird diese nicht im Voraus erteilt, kann in einer solchen Situation (schon wie bisher) ein Aufschub überlegt werden.
Fazit
Die Reformen durch den EU Listing Act stellen zweifelsohne eine Attraktivierung des europäischen Kapitalmarkts dar. Mit der Entkoppelung der Ad-hoc-Publizitätspflicht vom Insiderhandelsverbot bei Zwischenschritten in zeitlich gestreckten Vorgängen hat der europäische Gesetzgeber auf berechtigte Kritik der Emittenten reagiert. Die Beschränkung der Veröffentlichungspflicht auf „finale Umstände/Ereignisse“ sowie die Auslegungshilfe durch die EU-Kommission schaffen dabei jedenfalls mehr Rechtssicherheit, wobei für Emittenten der Compliance-Aufwand wohl leider nicht (wesentlich) geringer werden wird.
Autor/Autorin
Dr. Clemens Hasenauer
Dr. Clemens Hasenauer (LL.M/MBA) ist Managing Partner bei CERHA HEMPEL Rechtsanwälte GmbH.
Alexander Kainz
Mag. Alexander Kainz, LL.M. ist Rechtsanwaltsanwärter bei CERHA HEMPEL Rechtsanwälte GmbH in Wien und berät im Bereich M&A und Kapitalmarktrecht.