
Bildnachweis: Depositphotos.
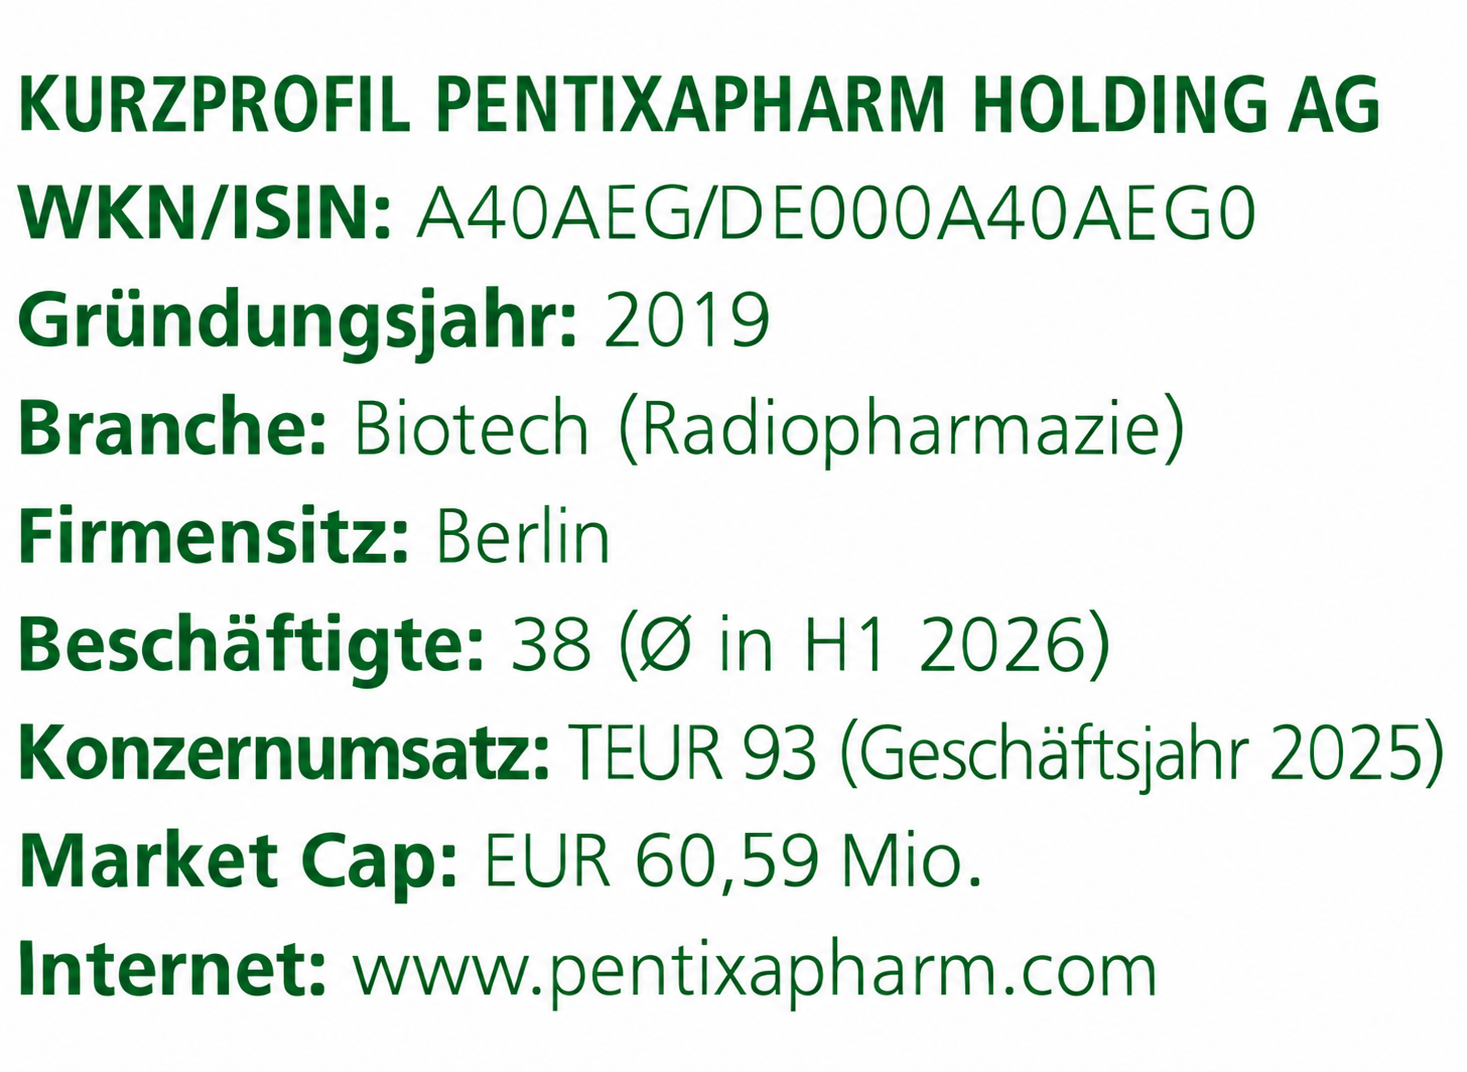
Der Kapitalmarkt kann dazu beitragen, die strukturelle Schwäche in der Finanzierung deutscher Biotechs zu überwinden. Nicht als Absage an Nasdaq und Strategen. Sondern als sinnvoller Zwischenschritt, um neue Wertsteigerungspunkte zu erreichen. Wie, das zeigt das Fallbeispiel Pentixapharm. In zwei Transaktionen hat der Radiotheranostik-Spezialist 40 Mio. Euro über die Börse Frankfurt eingeworben. Von Axel Rose
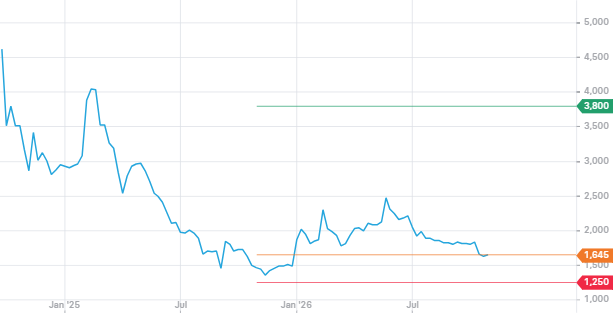
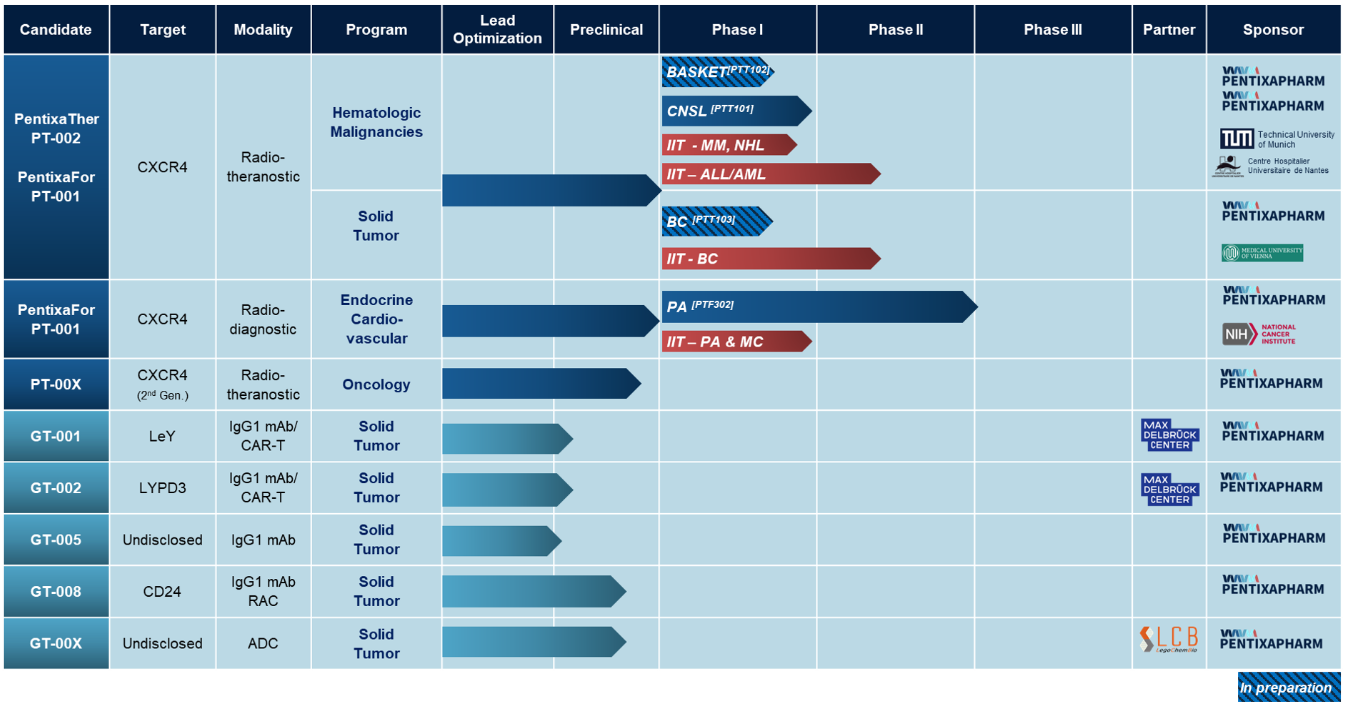
Der Radiopharma-Markt steht vor einem der größten Deals seiner Geschichte. Bis zu 8 Mrd. USD will Curium für Lantheus zahlen. Mit dem in der ersten Hälfte 2027 erwarteten Closing soll ein Anbieter entstehen, der die gesamte Wertschöpfungskette von Radioisotopen und Diagnostik bis zu zielgerichteten Radiotherapien abdeckt und in mehr als 70 Ländern aktiv ist. Pentixapharm-Aktionäre dürften bei der Verkündung Anfang August aufgehorcht haben. Das Berliner Biotech-Unternehmen entwickelt ebenfalls eine klinische Theranostik-Plattform, die diagnostische Bildgebung mit gezielter Radiotherapie kombiniert. Zentraler Werttreiber ist das Leitprogramm PentixaFor, das als potenziell erstes bildgebendes Diagnostikum für eine unterversorgte Hypertonie-Indikation einen Milliardenmarkt adressiert. Mit dem Start der Phase-III-Studie PANDA in den USA diesen Sommer steigt die Wahrnehmung bei strategischen Partnern.
Transaktionsmarkt in Bewegung
Dass der Markt in Bewegung ist, zeigen weitere aktuelle Transaktionen wie die Übernahme von Trimt durch ABX sowie der Merger von Telix und ITM Isotope Technologies. Doch nicht nur im Bereich Radiopharma, sondern im gesamten Biotech-Markt spielt strategisches Kapital eine immer wichtigere Rolle. Viele große Pharma-Konzerne sitzen auf prall gefüllten Cash-Reserven und suchen innovative Pipelines, um drohende Patentabläufe auszugleichen. Exemplarisch dafür stehen die angekündigte Übernahme der Münchner Tubulis durch Gilead oder die Deals von AiCuris und Seamless Therapeutics mit internationalen Playern.
Engpass B-Round
Sich auf den großen Exit zu versteifen, ist allerdings zu kurz gesprungen. Wer einmal an einer Transaktion mitgewirkt hat, weiß, dass sich Gespräche über Monate bis Jahre ziehen können mit ungewissem Ausgang. Allein, um in den Fokus von Big Pharma zu gelangen, muss zudem erst einmal ein fortgeschrittenes Entwicklungsstadium erreicht werden. Der Finanzierungsbedarf bis dahin ist enorm. Dreistellige Millionenbeträge sind eher Regel als Ausnahme.
Und das Umfeld für private Finanzierungsrunden ist zuletzt nicht einfacher geworden. Der „German Biotechnology Report 2026“ von EY und BIO Deutschland zeigt rückläufige Mittelzuflüsse. Kapital konzentriert sich dabei zunehmend auf wenige, bereits weiter entwickelte Unternehmen – 71 % des Risikokapitals entfiel 2025 auf die Top-3-Deals. Insbesondere in der Wachstumsphase geraten viele Biotechs ins Stocken. Besonders dramatisch war der Einbruch in der Series-B-Finanzierung. Größere Venture-Capital-Folgerunden kamen aufgrund wachsender Investorenunsicherheit kaum noch zustande. Wissenschaftliche Exzellenz und technologische Kompetenz bleiben auf der Strecke.
Flexibler Ausweg über die Börse
Um diesen Engpass zu überwinden, hat Pentixapharm einen speziellen Weg gewählt, der Schule machen könnte. Als erstes deutsches Biotech seit 2006 gingen die Berliner im Oktober 2024 in Frankfurt an die Börse. Der Spin-off von der Eckert & Ziegler SE wurde mit einem klassischen Initial Private Offering (IPO) verbunden, das rund 20 Mio. Euro in die Kassen spülte. Dies stellte die Finanzierung bis zum Eintritt in die Phase-III-Studie sicher und war zudem ein erster Schritt zum Aufbau einer eigenen Investorenbasis.
Innerhalb der folgenden 18 Monate wurde nach und nach ein langfristig orientiertes und belastbares Aktionariat etabliert. Viele der Eckert & Ziegler Aktionäre, die beim Spin-off Gratisaktien erhalten hatten, aber ein anderes Risikoprofil verfolgen, machten Platz für Biotech-affinere Investoren. Der Lackmus-Test wartete diesen Sommer. Mit der Freigabe der FDA für die PANDA-Studie beschloss der Vorstand eine Bezugsrechtskapitalerhöhung mit Privatplatzierung. Ziel war die Verlängerung der Finanzierungsreichweite bis 2028, wenn erste Topline-Daten aus der Phase-III-Studie erwartet werden. Darüber hinaus sollte der Liquiditätszufluss die Positionierung für vorteilhafte Lizenzvereinbarungen und Gespräche mit strategischen Partnern stärken.
 Belastbarer Investorenpool
Ende Juli stand fest: Der Plan hat funktioniert. Die neuen Aktien wurden vollständig platziert, 20,4 Mio. Euro an frischen Mitteln flossen der Pentixapharm Holding AG zu. Über 80 % davon kamen allein aus dem Bezugsangebot. Das liegt deutlich über den Quoten vergleichbarer Transaktionen und unterstreicht das langfristige Commitment der Investorenbasis. Viele Bestandsaktionäre machten von der Möglichkeit zum Überbezug Gebrauch, zeichneten also mehr neue Aktien, als ihnen laut Bezugsverhältnis zugestanden hätten.
Aber auch neue Investoren nutzten die Gelegenheit, sich an einem Wertsteigerungspunkt zu attraktiven Konditionen zu beteiligen. Darunter institutionelle Adressen aus dem DACH-Raum sowie kleinere US-Fonds. Außerdem viele Privatanleger, die unter anderem über die SmartCaps-Plattform auf finanzen.net adressiert wurden. Als Volkskrankheit betrifft Bluthochdruck Millionen von Menschen. Den wissenschaftlichen Ansatz und das Potenzial der skalierbaren Subtypisierung von primärem Aldosteronismus allgemeinverständlich zu vermitteln und gleichzeitig auf die Fachfragen spezialisierter Biotech-Investoren einzugehen, war deshalb die zentrale Aufgabe der Investorenkommunikation.
Sprungbrett für Wertsteigerung
Insgesamt war die Transaktion am Ende deutlich überzeichnet. Dies versetzt Pentixapharm in die Lage, zentrale Aktivitäten in der Phase-III-Studie voranzutreiben und die Prüfung von Partnerschafts- und Auslizenzierungsmöglichkeiten, insbesondere in den USA, zu intensivieren. Ohne Kapitalmarktzugang wäre das in dieser Form kaum möglich gewesen. Vielmehr kann die Börse dazu beitragen, die strukturelle Schwäche in der Finanzierung deutscher Biotech-Unternehmen zu überwinden. Das Beispiel Pentixapharm zeigt, wie ein breiter Zugang zu Kapital und liquide Bewertungen für Folgefinanzierungen finanzielle Flexibilität für die Entwicklung der operativen Pipeline schaffen können. Mit einem verlässlichen Investorenpool sind selbst „Down-Rounds“ mit erheblichen Mittelzuflüssen möglich.
Zusammenspiel von Leadinvestor und Public Markets
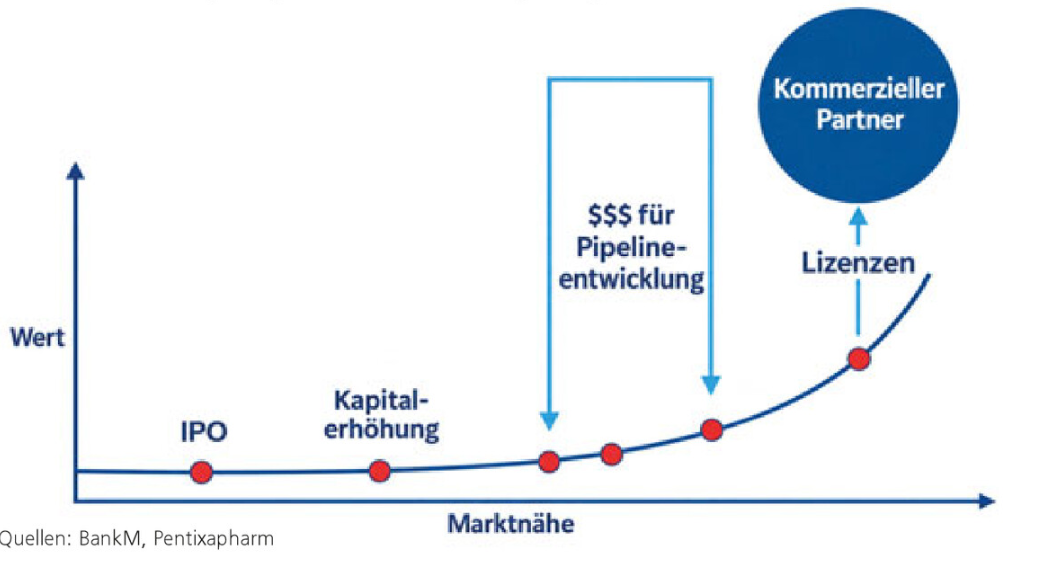
Wichtige These hierbei: Ein faires Zusammenspiel von Leadinvestor und Public Markets kann die Investmentvolumina für spannende deutsche Biotechs verdoppeln bis verdreifachen und die Kapitalaufnahme absichern und verstetigen. Damit dies gelingt, sind mehrere Punkte entscheidend. Zunächst einmal darf das Entwicklungsstadium für den breiten Kapitalmarkt nicht zu „frühphasig“ sein. Erste Cashflows sollten mittelfristig in Reichweite liegen und die Story auch Privatanleger ansprechen. Außerdem braucht es einen Ankerinvestor, der die Börse nicht als Exit sieht, sondern als Sprungbrett, um neue Wertsteigerungspunkte zu erreichen. Nur so entsteht das Vertrauen, das notwendig ist, damit auch weniger spezialisierte Fonds und Retailanleger folgen.
Nasdaq bleibt Option
Genauso wichtig ist eine faire und nachvollziehbare Bewertung, die für alle Gruppen gleich ist. Also ohne Pre-Runde mit Vorzugskonditionen für einzelne Akteure. Dabei muss klar sein, dass Biotech-Unternehmen an deutschen Börsen zu anderen Preisen als in den USA gehandelt werden. Das sollte aber kein Ausschlusskriterium sein, sondern vielmehr als möglichen Zwischenschritt an die Nasdaq. 2026 gab es in New York bislang noch keinen IPO eines deutsches Biotechs. Der direkte Weg ist also nicht unbedingt einfacher. Auch bei Pentixapharm waren größere US-Fonds im aktuellen Stadium zurückhaltend.
Warum also nicht ein, zwei oder drei Finanzierungsrunden über den deutschen Kapitalmarkt voranstellen, um die klinische Entwicklung so weit voranzutreiben, dass der US-Markt aufmerksam wird? Mit der richtigen Planung ist ein späterer Wechsel an die Nasdaq relativ unkompliziert und kostengünstig möglich. Beispielsweise über eine Holding-Struktur in den Niederlanden. Bereits Erfahrung mit Investoren und Transparenzpflichten am deutschen Kapitalmarkt gesammelt zu haben, ist sicherlich kein Malus. Zumal US-Investoren, anders als viele denken, auch für Börsengänge in Deutschland durchaus angesprochen werden dürfen. Fast alle relevanten Adressen verfügen über die notwendigen Abwicklungskonten in Europa.
Fazit
Pentixapharm hat es vorgemacht und 40 Mio. EUR Wachstumskapital über die Börse generiert, Nachahmer sollten nun folgen. Von einem investierbaren Biotech-Ökosystem in Deutschland würden Unternehmen, Investoren und Patienten gleichermaßen profitieren. So könnten Millionen Menschen auf Basis einer skalierbaren und genaueren Typisierung von primärem Aldosteronismus dauerhaft geheilt werden. Wie lukrativ der Diagnostika-Markt sein kann, zeigt dabei das Eingangsbeispiel Lantheus. Seit der Einführung diagnostischer PSMA-PET-Scans für fortgeschrittenen Prostatakrebs im Jahr 2021 stieg der Umsatz mit dem Lantheus-Produkt Pylarify von Null auf über eine Milliarde US-Dollar im Jahr 2024. Spätestens dann klappt es auch mit dem Strategen
Autor/Autorin

Axel Rose
Axel Rose ist Bankkaufmann und Diplomvolkswirt mit mehr als 15 Jahren Erfahrung im Bereich Mittelstandsfinanzierung. Seit 2013 ist er bei der BankM AG im Projektmanagement tätig.


