
Bildnachweis: Depositphotos.
Immunic Therapeutics verbrennt weiter Geld, ist dank einer komfortablen Cash-Position aber bis weit ins kommende Jahr finanziert. Fallen die für Ende dieses Jahres erwarteten Phase-3-Daten für Vidofludimus Calcium bei schubförmiger Multipler Sklerose positiv aus, könnte der Wirkstoff den Weg zur Zulassung ebnen – und der Aktie einen kräftigen Schub verleihen. Von Christian Euler
Immunic Therapeutics (ISIN US4525EP2001, MarketCap 182,73. EUR) meldete am heutigen Dienstag die Zahlen zum zweiten Quartal. Der Nettoverlust weitete sich auf rund 34,1 Mio. USD aus, nach 26,8 Mio. USD im Vorjahresquartal. Der Verlust je Aktie verringerte sich aufgrund der deutlich höheren Aktienzahl zugleich von 2,03 auf 0,80 USD. Für das erste Halbjahr summierte sich der Nettoverlust auf 66,7 Mio. USD, verglichen mit 52,3 Mio. USD im Vorjahreszeitraum. Die Ergebnisse fielen besser aus als von der Wall Street erwartet. Die von Zacks Investment Research befragten sechs Analysten hatten im Durchschnitt mit einem Verlust von 1,24 USD je Aktie gerechnet.
Gleichzeitig steigen die Investitionen in die Entwicklung: Die Forschungs- und Entwicklungskosten legten im ersten Halbjahr von 42,9 auf 51,6 Mio. USD zu. Ein Teil davon entfiel bereits auf Studien zur Vorbereitung eines möglichen Zulassungsantrags sowie auf die Wirkstoffversorgung von Vidofludimus Calcium. Auch die vorkommerziellen Marketingaktivitäten wurden ausgeweitet.
Gut finanziert im Zeitplan
Finanziell ist Immunic für die anstehenden Meilensteine jedoch gut gerüstet. Zum 30. Juni 2026 verfügte die Biotechfirma über 155,1 Mio. USD an liquiden Mitteln. Nach Angaben des Managements reicht dies aus, um den Geschäftsbetrieb bis ins späte kommende Jahr zu sichern. Damit hat Immunic ausreichend Spielraum, um die nächste Wachstumsphase vorzubereiten. Im Mittelpunkt steht dabei Vidofludimus Calcium. Die beiden Phase-3-Studien ENSURE-1 und ENSURE-2 bei schubförmiger MS liegen nach Unternehmensangaben im Zeitplan, die Top-Line-Daten werden bis Ende dieses Jahres erwartet.

Fallen die Ergebnisse positiv aus, plant Immunic bereits Mitte 2027 die Einreichung eines Zulassungsantrags (NDA) in den USA. Eine mögliche Zulassung könnte dann 2028 erfolgen. „Wir sind überzeugt, dass die bevorstehenden Meilensteine für Vidofludimus Calcium bei schubförmiger MS kurzfristig zu einer erheblichen Neubewertung führen könnten und gleichzeitig das langfristige Potenzial bei Patienten mit progredienter MS weiter erschließen“, kommentierte CEO Erik Lundgren. Zusätzliche Fantasie liefern neue Daten aus der Phase-2-CALLIPER-Studie bei progredienter MS. Sie lieferten laut Immunic weitere Hinweise auf das günstige Sicherheits- und Verträglichkeitsprofil sowie auf eine mögliche Wirksamkeit.
Starke Pipeline, erfahrenes Management
Parallel treibt die 2016 in Planegg-Martinsried bei München gegründete Biotechfirma mit IMU-381 einen weiteren Wirkstoffkandidaten voran. Das Programm befindet sich noch in der präklinischen Entwicklung; derzeit läuft die Auswahl des führenden Kandidaten. Damit will Immunic seine Plattform langfristig über Multiple Sklerose hinaus auf weitere neurologische und Autoimmun-Erkrankungen ausweiten.
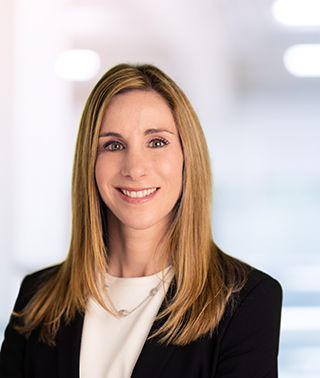
Passend dazu verstärkt die Gesellschaft ihren Verwaltungsrat seit dem 6. August mit Elena Ridloff, wie das Biotechunternehmen am gestrigen Montagabend meldete. Die Managerin bringt mehr als 20 Jahre Erfahrung in Finanzen, Unternehmensentwicklung und Kapitalmärkten mit. Aktuell ist sie CFO von Sionna Therapeutics und sitzt im Verwaltungsrat von Kymera Therapeutics. Zuvor war sie unter anderem CFO von Acadia Pharmaceuticals und baute die Investor-Relations-Abteilung von Alexion Pharmaceuticals auf. „Elenas Erfahrung beim Aufbau und bei der strategischen Begleitung wachstumsstarker Biopharmaunternehmen wird für uns von großem Wert sein, während wir das Potenzial von Vidofludimus Calcium für verschiedene MS-Patientengruppen weiter erschließen“, bringt Immunic-CEO Erik Lundgren die Bedeutung der Personalie auf den Punkt.
Im Zentrum der Investmentstory steht allerdings weiterhin Vidofludimus Calcium. In früheren Studien zeigte der oral verabreichte Wirkstoff bereits therapeutisches Potenzial bei verschiedenen Formen der Multiplen Sklerose und ein günstiges Sicherheitsprofil. Besonders interessant ist das breite Einsatzpotenzial. Der Wirkstoff könnte nicht nur bei schubförmiger Multipler Sklerose, sondern perspektivisch auch bei progredienten Formen der Erkrankung eingesetzt werden. Gelingt in den laufenden Studien der Nachweis von Wirksamkeit und Sicherheit, würde sich für Immunic ein deutlich größerer adressierbarer Markt eröffnen. Zugleich könnte das Unternehmen für potenzielle Partner oder Übernehmer erheblich an Attraktivität gewinnen.
Fazit
Immunic steht vor einer klassischen Biotech-Entscheidungssituation: Die finanzielle Ausstattung gibt dem Unternehmen ausreichend Zeit, die entscheidenden klinischen Daten abzuwarten, während die Vorbereitungen auf eine mögliche Zulassung bereits anlaufen. Gleichzeitig wächst mit den steigenden Forschungs- und Entwicklungskosten auch der Kapitalbedarf. Der wichtigste Kurstreiber bleibt damit Vidofludimus Calcium. Überzeugende ENSURE-Daten könnten die Perspektiven des Wirkstoffs bei schubförmiger und perspektivisch auch progredienter MS deutlich aufwerten und Immunic für Pharma-Partner oder potenzielle Übernehmer interessanter machen. Für risikobereite Anleger bleibt die Aktie damit eine chancenreiche, zugleich aber klar von den klinischen Ergebnissen abhängige Anlage. Mit den für Ende 2026 erwarteten ENSURE-Daten steht zugleich ein konkreter und absehbarer Kurstreiber bevor.
Vom Tiefpunkt bei knapp 5 USD im Januar 2026 hat sich der Kurs auf aktuell 14,15 USD nahezu verdreifacht. Trotz des starken Kursanstiegs ist Immunic mit einer Marktkapitalisierung von rund 168 Mio. EUR angesichts der vielversprechenden Produktpipeline weiterhin moderat bewertet. Sämtliche elf der auf der Finanzplattform Investing.com gelisteten Researchhäuser raten zum Kauf der Aktie – die Kursziele der jüngsten Analysen, darunter Stifel, B. Riley und Wolfe Research, liegen zwischen 25 und 27 USD.
| WKN / ISIN | US4525EP2001, WKN: A428WY |
| Branche | Biotechnologie |
| Gründungsjahr | 2016 |
| Kurs aktuell | 12,20 EUR / 14,15 USD |
| Marktsegment | Nasdaq |
| Liquide Mittel per Ende Juni 2026 | 155,1 Mio. USD |
| Nettoverlust (Q2/2026) | 0,80 USD je Aktie |
| F&E-Kosten (Q2/2026) | 25,9 Mio. USD |
| Market Cap | 168 Mio. EUR |
| Internet | www.imux.com |
Autor/Autorin
Christian Euler
Christian Euler gehört zum Redaktionsteam der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de) und ist regelmäßig Autor von Beiträgen und Aktienanalysen. Als Redakteur beschäftigt er sich schon seit über 20 Jahren mit Wirtschaft und Finanzen.