Bildnachweis: Depositphotos, HTGF.
Mit seinem fünften Seedfonds geht der High-Tech Gründerfonds ins Fundraising. HTGF V soll rund 150 neue Technologie-Startups finanzieren; das First Closing ist für Mitte 2027 geplant. Der Fonds verbindet erneut öffentliches und privates Kapital und wird Teil einer Multi-Stage-VC-Plattform: Neben dem Seedfonds sollen der DeepTech & Climate Fonds und der Opportunity Fonds Anschlussfinanzierungen bis in die Wachstumsphase ermöglichen. Gerade für Life Sciences mit langen Entwicklungszyklen und hohem Kapitalbedarf ist diese Finanzierungskette relevant. Dr. Achim Plum, Geschäftsführer des HTGF und verantwortlich für den Bereich Life Sciences & Chemie, erklärt, wie die Instrumente ineinandergreifen, warum der Seedfonds mehr Kapital für erfolgreiche Beteiligungen reservieren soll und welche Rolle privates Kapital dabei spielt.
Plattform Life Sciences: Herr Dr. Plum, was ändert sich mit HTGF V?
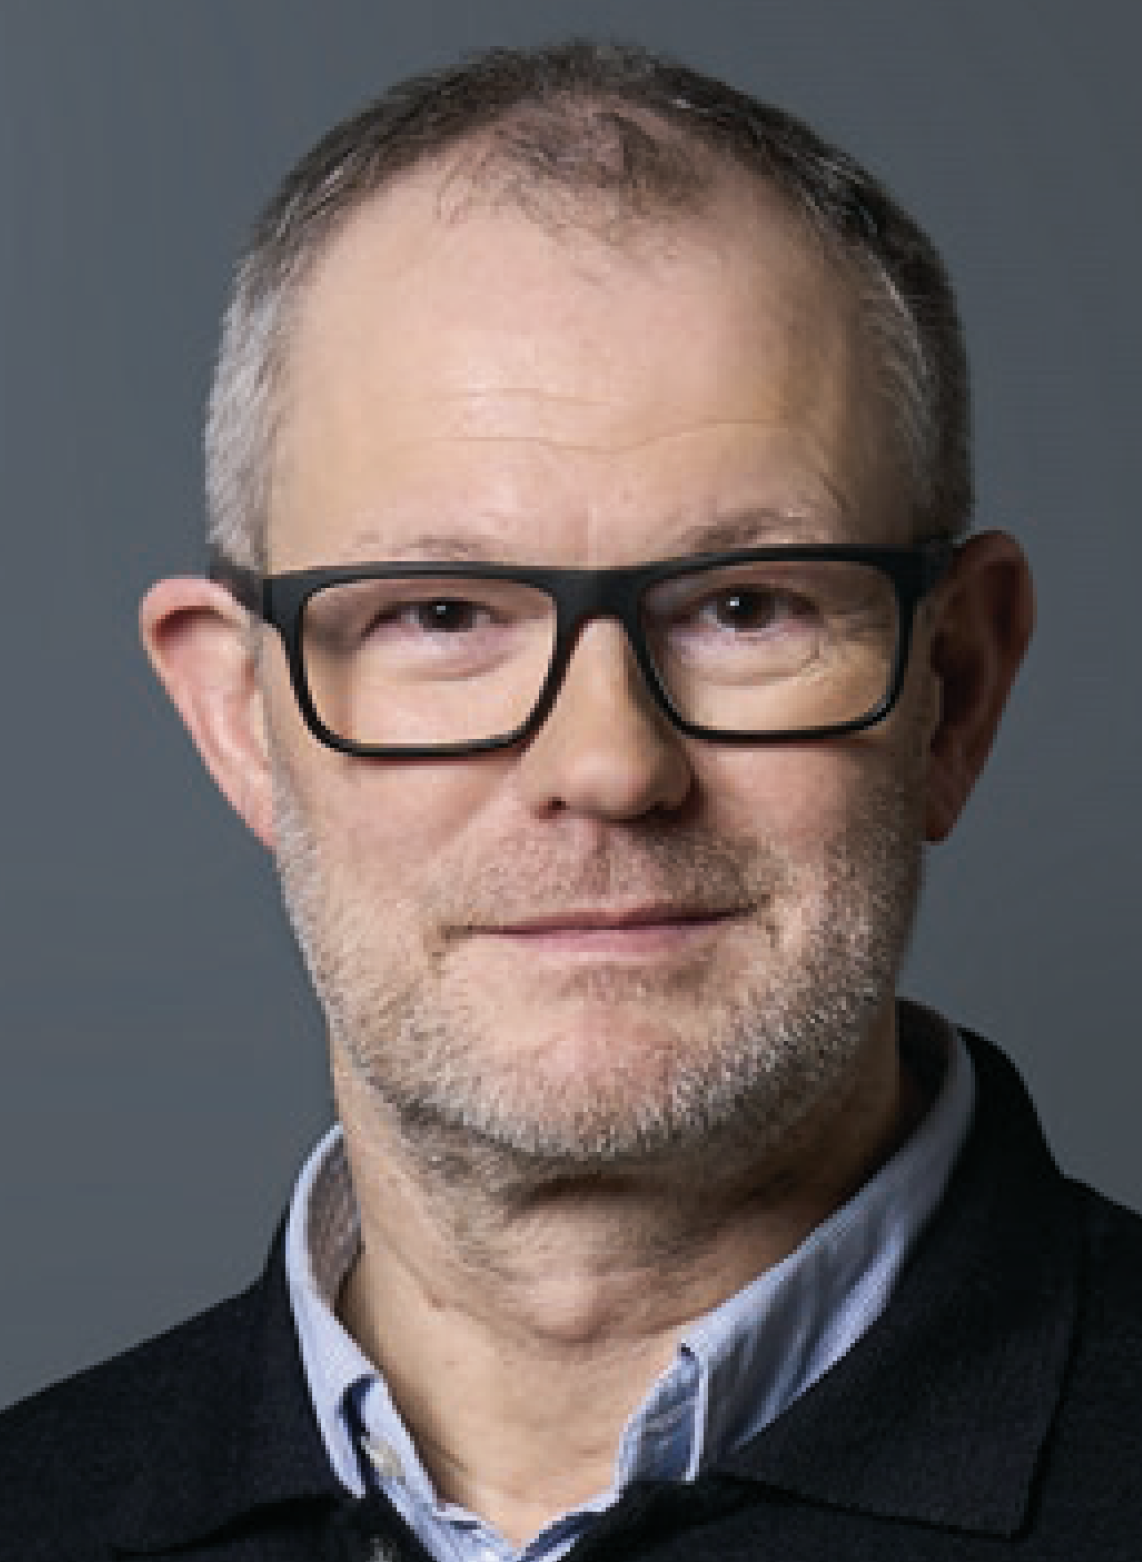
Dr. Plum: Der Fonds ist ähnlich strukturiert wie die bisherigen Fonds, weil das einfach ein Erfolgsmodell ist. Wir haben auch wieder diese Mischung von privaten und öffentlichen Investoren. Das hat zum Teil regulatorische Gründe, weil es Freiheiten gibt, die rein öffentliche Instrumente nicht haben. Wir können die Rolle des Lead-Investors übernehmen, wir können Preise setzen, weil wir ausreichend privates Kapital im Fonds haben. Und es geht nicht rein um Finanzierung: Können wir dem Portfoliounternehmen Mehrwerte liefern durch die privaten Fondsinvestoren, durch die Industrie, die dahintersteht? Können wir der Industrie Vorteile bieten, indem wir Innovationen ganz früh sichtbar machen? Diesen Kern wollen wir erhalten.
Warum dann nur rund 150 neue Investments?
Wir haben bisher je Seedfonds rund 200 Unternehmen finanziert. Für den HTGF V planen wir rund 150 neue Beteiligungen. Als First-Check-Investor investieren wir in der ersten Finanzierungsrunde in der Regel zwischen 1 und 3 Mio. Euro. Für Folgeinvestitionen werden wir mehr Kapital pro Unternehmen reservieren. Das gibt uns mehr Flexibilität, bei den besonders vielversprechenden Unternehmen ordentlich nachzulegen.
Verliert der HTGF damit an Breite?
An technologischer Breite nicht. Wir bleiben in unseren drei Investmentbereichen breit aufgestellt: Industrial Tech, Digital Tech sowie Life Sciences & Chemie. Wir reduzieren die Zahl der neuen Beteiligungen, nicht unser technologisches Spektrum. Gerade in Life Sciences liegen zwischen wissenschaftlichem Durchbruch und Markteintritt oft Jahre. Deshalb ist es wichtig, erfolgreiche Unternehmen auch über die erste Finanzierungsrunde hinaus mit ausreichend Kapital unterstützen zu können.
Was ist an der Plattform neu?
Dass unser HTGF-Seedfonds jetzt in eine Plattform eingebettet ist, in der wir mehrere Instrumente koordiniert aufgestellt haben. Mit dem DeepTech & Climate Fonds können wir im Early-Growth-Bereich investieren, wenn das Profil passt. Mit dem Opportunity Fonds können wir noch einmal bei ausgewählten Portfoliounternehmen in der späteren Wachstumsphase nachlegen. Über die HTGF-Plattform sind so Folgeinvestments von bis zu 60 Mio. Euro möglich. Für Gründerinnen und Gründer ist es eine tolle Nachricht zu wissen: Ich habe da einen Investor, und wenn sich mein Unternehmen gut entwickelt, hat der verschiedene Möglichkeiten, mich weiter zu begleiten. Ich kann auf bestehenden Beziehungen aufbauen, weiß, mit wem ich rede, und muss nicht bei jeder Finanzierungsphase wieder bei null anfangen. Geld allein ist es heute nicht mehr, sondern Geld plus Mehrwerte.
Wann kommt der DTCF ins Spiel?
Eine generelle Antwort gibt es nicht. Wir starten mit dem Seedfonds und schauen, wie weit wir das Unternehmen daraus begleiten können. Der DTCF kommt etwa ab Series A oder B infrage. Dafür ist eine eigene Due Diligence erforderlich. Das Unternehmen muss zeigen, dass es reif für die nächste Stufe ist. Wichtig ist: Der DTCF ist ein rein öffentlicher Fonds. In der Finanzierungsrunde müssen mindestens 30 % privates Kapital zum Matchen beteiligt sein. Beim Seedfonds gilt diese Anforderung nicht, weil im Fonds selbst ausreichend privates Kapital verfügbar ist.
Gelten für Life Sciences besondere Regeln?
Die Profile sind sehr unterschiedlich. Ein Drug Developer hat einen ganz anderen Kapitalbedarf als ein MedTech-Unternehmen, ein Diagnostikunternehmen oder ein Unternehmen im Chemiebereich. Deshalb ist es schwer, eine generische Antwort zu geben. Am Ende müssen die für die jeweilige Phase notwendigen Meilensteine klar erreicht sein. Für die Verteilung innerhalb der Seedfonds ist die Standardannahme eine Drittelung auf unsere drei Investmentbereiche, also Industrial, Climate & Deep Tech, Life Science & Chemie und Digital Tech. Das gilt sowohl für die Anzahl der Investments als auch für das Fondsvolumen. Natürlich steuern wir aktiv und schauen, wie das Gesamtportfolio aufgestellt sein muss. Wenn wir in einem Bereich ein besonders Potenzial sehen, können wir natürlich von dieser Aufteilung abweichen. Für spätere Runden halten wir Reserven zurück, die wir flexibler auf die Bereiche verteilen können.
Wenn man sich die Fondsrenditen anschaut,
haben häufig gerade die Unternehmen einen wichtigen Beitrag geleistet,
in die wir in schwierigen Marktphasen
investiert haben,
als andere nicht konnten.
Warum ist der Mittelstand als Fondsinvestor wichtig?
Der Mittelstand war für uns immer ein wichtiger Fokus, weil da die strategischen Mehrwerte am größten sind. Sehr große Unternehmen haben oft eigene Venture-Abteilungen, Technologie-Scouting, Licensing und Business Development. Bei Mittelständlern ist das eine andere Welt. Da können wir mit unserem Netzwerk und unserer Expertise besonders viel beitragen. Unsere Fondsinvestoren haben feste Ansprechpartner. Wir definieren gemeinsam Suchfelder, veranstalten Workshops zu Innovationsthemen, bringen Portfoliounternehmen mit ihnen zusammen und bahnen Venture-Clienting-Projekte an. Da findet eine ganze Palette von Aktivitäten statt.
Kann der HTGF Finanzierungslücken tatsächlich stabilisieren?
In über 20 Jahren HTGF gab es Hochphasen und Tiefphasen im VC-Markt. Das Besondere an unserem Konstrukt ist: Wir machen einfach weiter. Wenn man sich die Fondsrenditen anschaut, haben häufig gerade die Unternehmen einen wichtigen Beitrag geleistet, in die wir in schwierigen Marktphasen investiert haben, als andere nicht konnten. Das bewährte HTGF-Konstrukt, unsere kontinuierliche Investitionstätigkeit über Hoch- und Tiefphasen hinweg, hat eine stabilisierende Wirkung. Im Seed-Bereich ist das nach wie vor wichtig, gerade bei kapitalintensiven Themen, die stark davon abhängig sind, wie hier die Stimmung am Markt ist.
Und nach der Seed-Phase?
Jetzt werden wir mit dieser Plattform dazu beitragen, das bekannte „Series A/B-Loch“ zu stabilisieren. Wir können das nicht allein; es geht immer nur, wenn wir auch andere Investoren gewinnen und vor allem privates Kapital mobilisieren. Es ist nicht die Idee, ausschließlich mit rein öffentlichem Geld Unternehmen durch zu finanzieren, sondern in jeder Phase privates Kapital fürs Portfolio zu mobilisieren. Je weniger europäisches Kapital im Markt ist, desto stärker sind Unternehmen auf nicht-europäische Investoren angewiesen. Ein Unternehmen muss am Ende sagen: Hauptsache, ich kann weitermachen. Man kann den Unternehmen keinen Vorwurf machen, also muss man das Angebot verbessern. Internationales Kapital ist willkommen, zugleich müssen wir mehr deutsches und europäisches privates Kapital mobilisieren. Die Ambition ist es, Unternehmen in Europa groß werden zu lassen und idealerweise auch in Europa zu halten. Damit wollen wir einen Beitrag zur Souveränität Deutschlands und Europas leisten.
Der HTGF verbindet HTGF V mit dem Anspruch, zu einem „neuen Wirtschaftswunder“ beizutragen. Was meinen Sie damit?
Wir sind in einer schwierigen wirtschaftlichen und geopolitischen Situation und müssen uns ein Stück weit neu erfinden. Deutschland war in den letzten Jahrzehnten Weltmeister der inkrementellen Innovation – das hat etwa in der Automobilindustrie hervorragend funktioniert. Heute sind die Innovationszyklen durch den technologischen Fortschritt sehr viel schneller und disruptiver geworden, gleichzeitig brechen alte Geschäftsmodelle weg. Zugleich kommen aus unserem akademischen Betrieb sehr viele gute Innovationen. Die müssen über Startups den Weg in die große Industrie finden. Dazu wollen wir einen Beitrag leisten. Mit dem Begriff „Wirtschaftswunder“ vermitteln wir bewusst Zuversicht: Wir haben es schon einmal geschafft, uns neu zu erfinden. Und wir erleben bei unseren Gründerinnen und Gründern jeden Tag Energie, Ideen und Optimismus. Kein Pessimist gründet ein Unternehmen. Diesen Spirit müssen wir transportieren.
Herr Dr. Plum, vielen Dank für das interessante Gespräch.
Das Interview führte Urs Moesenfechtel.
ZUM INTERVIEWPARTNER:
Dr. Achim Plum ist seit Januar 2025 Geschäftsführer des High-Tech Gründerfonds (HTGF). Er bringt über zwanzig Jahre Erfahrung und ein großes Netzwerk in der Life-Sciences-Industrie mit. Der promovierte Genetiker kombiniert wissenschaftliche Expertise mit umfassenden Managementkenntnissen. Er verfügt über tiefe Expertise u.a. in den Bereichen Diagnostik, Präzisionsmedizin, Life Science Tools und Medizintechnik.
Autor/Autorin
Urs Moesenfechtel, M.A., ist Redaktionsleiter der Plattform Life Sciences und gehört zum Redaktionsteam der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de). Urs beschäftigt sich seit vielen Jahren mit den Themenfeldern Biotechnologie und Bioökonomie und war u.a. bereits als Wissenschaftsredakteur für mehrere Forschungseinrichtungen tätig.