
Bildnachweis: Depositphotos.
Die Lübecker Gabler Group kauft erstmals seit ihrem Börsengang zu. Wie vergangene Woche gemeldet wurde, erwarb der Marinetechnikspezialist (ISIN DE000A421RZ9, MarketCap ca. 240 Mio. EUR) die Mehrheit an der estnischen DECK Marine Systems. Gabler löst damit ein wichtiges, anlässlich des Börsengangs im Frühjahr formuliertes Versprechen ein. So sollten die seinerzeit eingesammelten Gelder zum Teil für anorganisches Wachstum und gezielte Zukäufe von Technologie-Unternehmen eingesetzt werden. Von Marcus Wessel
Mit dem Einstieg bei DECK kann Gabler-CEO David Schirm nun zum ersten Mal Vollzug an der M&A-Front vermelden. Die Norddeutschen übernahmen zum 16. Oktober zunächst 75% an dem Anbieter sogenannter „Launch and Recovery“-Systeme. Die restlichen 25% bleiben bei Mitgründer Jevgeni Gorbatov, der von seinem COO-Posten auf den des CEO wechselt. Der bisherige CEO Dmitri Jekimov bleibt der Gesellschaft in beratender Funktion erhalten. Über finanzielle Details wurde Stillschweigen vereinbart. Die Gabler Group-Aktie reagierte auf die Meldung kaum und bewegt sich aktuell bei ca. 39 EUR.
Logik hinter dem DECK-Erwerb
Jekimov und Gorbatov entwickelten DECK seit der Gründung im Jahr 2020 zu einem spezialisierten Hersteller mechanischer Systeme, mit denen sich unbemannte Unterwasserfahrzeuge, Sensoren oder andere Messinstrumente von Schiffen oder maritimen Plattformen (Bohrinseln, Forschungsstationen) aus in Wasser gelassen, korrekt positioniert und später wieder geborgen werden können. Gabler sieht darin eine technologische Ergänzung der eigenen mechanischen Kompetenzen im Bereich „Submarine Systems“ sowie der Aktivitäten bei „Subsea Communication & Data“. Es ergäben sich neue Möglichkeiten zur Entwicklung integrierter Systeme unter anderem zur Überwachung kritischer Unterwasserinfrastruktur oder den Einsatz autonomer Unterwasserfahrzeuge.
Nischen-Player im Wachstumsmarkt Verteidigung

Die Gabler Group hat sich in den vergangenen Jahren und Jahrzehnten vor allem mit ihren ausfahrbaren U-Boot-Masten und anderen missionskritischen Bordkomponenten als wichtiger Zulieferer der maritimen Rüstungsindustrie etabliert. Tatsächlich stellt das Segment „Submarine Systems“ mit einem Umsatzanteil von knapp 70% im Jahr 2025 das traditionelle Kerngeschäft der Hanseaten dar. Die starke Position – bei Mastsystemen ist man sogar Weltmarktführer – mit etablierten Kundenbeziehungen zu großen Herstellern und Werften nutzt man inzwischen gezielt zum Ausbau der anderen beiden Geschäftsfelder „Subsea Communication & Data“ und „Subsea Power“. Damit reagiert man auf die sich verändernden Anforderungen des Marktes bei modernen Unterwasseroperationen. Laut dem CEO sind immer öfter integrierte Lösungen gefragt, die neben der Entwicklung bemannter oder unbemannter Unterwasserfahrzeugen auch deren Handling, eine robuste Energieversorgung sowie eine sichere Datenkommunikation unter Wasser ermöglichen. Die Akquisition von DECK fügt sich nun offensichtlich wie ein Puzzlestück in diese Wachstumsstrategie ein, auch wenn die Auswirkung auf Umsatz und Gewinn zunächst gering sein dürfte.
Eingetrübtes Branchensentiment
Als Gabler Anfang März den Gang an die Börse vollzog, trübte sich das Sentiment für Unternehmen aus den Bereichen Verteidigung und Rüstung bereits merklich ein. Seitdem gehörten Titel aus dem Sektor meist zu den Underperformern –Erholungsphasen inklusive. Das mag erklären, weshalb die Gabler-Aktie noch immer knapp 10% unter dem damaligen Ausgabekurs von 44 EUR notiert.
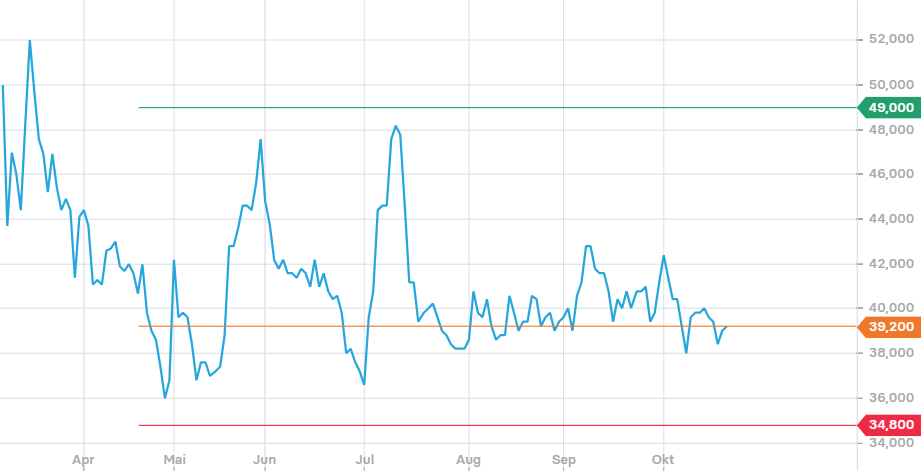
In den vergangenen Wochen oszillierte die Notiz um die Marke von 40 EUR, wobei News über neue Großaufträge jeweils nur kurzfristig positive Kursimpulse setzen konnten. So ging Anfang Juli eine Bestellung im Wert von 4,4 Mio. EUR für sicherheitskritische Komponenten seitens eines asiatischen U-Boot-Programms ein. Schon zum Halbjahr erreichte der feste Auftragsbestand ein Rekordniveau von rund 390 Mio. EUR, wozu ebenfalls mehrere Großaufträge beitrugen. Generell ist Gablers U-Boot-Geschäft durch sehr lange Projekt- und Vorlaufzyklen sowie vertrauensvolle, enge Kundenbeziehungen gekennzeichnet. Das schafft bei den Mastsystemen sowohl im Neubau als auch bei den zunehmend wichtigen Ersatzbeschaffungen eine hohe Visibilität auf viele Jahre hinaus.
Guidance 2026
Für das aktuelle Geschäftsjahr stellt der Vorstand weiterhin Erlöse zwischen 69 und 71 Mio. EUR in Aussicht. Das u.a. um IPO-Kosten bereinigte EBIT wird in einer Spanne zwischen 17 und 19 Mio. EUR erwartet. Da die zweite Jahreshälfte traditionell die stärkere ist, sei man „auf gutem Wege“ die Prognose zu erreichen, so der CEO. Der Zukauf werde aufgrund der späten Einbeziehung in den Konzernabschluss aber noch keinen nennenswerten Beitrag zu Umsatz und Gewinn des laufenden Turnus leisten. Ohnehin fehlen bislang bestätigte Angaben zu den Geschäftszahlen von DECK. In drei bis fünf Jahen strebt Schirm für den Konzern ein Umsatzniveau von über 100 Mio. EUR an.
Fazit
Die maritimen High-Tech-Lösungen der Gabler Group bedienen attraktive Nischen in strukturell wachsenden Märkten für Sicherheit und Verteidigung. Der nun gemeldete Zukauf ergänzt das eigene Produktportfolio um technologische Systeme und Komponenten und liefert zugleich wertvolles Know-how. Darüber hinaus verbessert sich hierdurch Gablers Position und Präsenz im Baltikum. Aber nicht nur dort nimmt die Nachfrage nach maritimer Technologie kontinuierlich zu. Der Schutz kritischer Unterwasserinfrastruktur wird inzwischen von immer mehr Ländern mit steigenden Verteidigungsetats adressiert. Für die Gabler-Aktie definieren diese Trends innerhalb des Defense-Sektors eine mittel- bis langfristig spannende Equity Story. Die Bewertung erscheint mit dem 13-fachen des bereinigten EBIT für 2026 nicht zu teuer. Die Analysten des Bankhaus Metzler sahen das Kursziel für die Aktie im April bereits bei 64 EUR. Kurzfristig wird der Vorstand aber erst einmal mit den nächsten Zahlen beweisen müssen, dass die durchaus ambitionierte Jahresprognose auch tatsächlich erreicht wird. Gelingt dies – vor allem ohne Abstriche bei der Profitabilität – eröffnet das deutliches Potenzial für die Aktie.
Autor/Autorin
Marcus Wessel
Marcus Wessel gehört zum Redaktionsteam der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de). Als Börsenjournalist sowie Blogger beleuchtet er seit über 20 Jahren interessante Aktienwerte. Besonders Nebenwerten aus der DACH-Region gilt sein Interesse.