Bildnachweis: Depositphotos.
Lange kannte die Pfisterer-Aktie nur eine Richtung: aufwärts. Seit dem All-Time-High im Mai ist der Kurs aber deutlich gesunken. Die Pfisterer Holding SE (ISIN: DE000PFSE212, MarketCap 1,2 Mrd. EUR) ist der IPO-Star des Jahres 2025 und ein Aushängeschild des Freiverkehrsegments Scale. In den letzten Monaten hat die Aktie aber kräftig nachgegeben. Zeit zum Einstieg? Von Oliver Vollbrecht
Rauf und runter
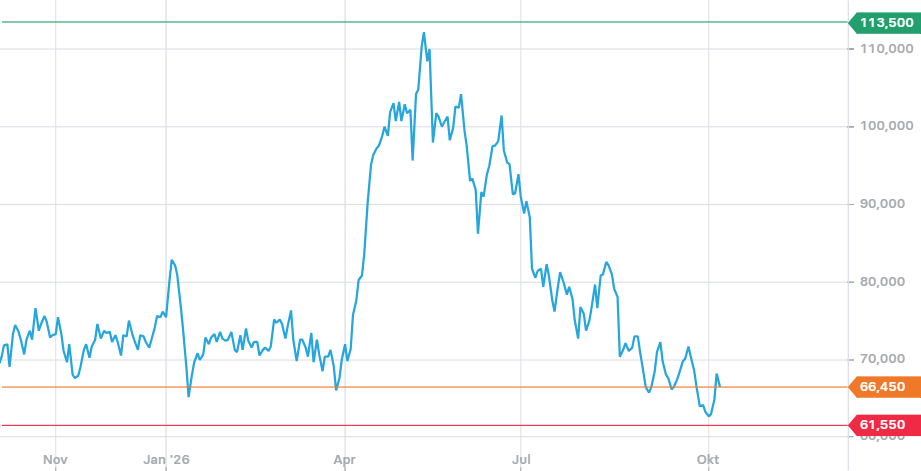
Nach dem fulminanten Börsengang am 14. Mai 2025 mit einem Ausgabepreis von 27 EUR und einer Erstnotiz von 30 EUR ist die Aktie bis Ende Oktober 2025 stramm auf ein Kursniveau von über 75 EUR marschiert. Es folgte eine Seitwärtsbewegung bis Anfang April 2026, sodann ein steiler Anstieg bis auf das All-Time-High von 113 EUR Mitte Mai. Seither läuft der Kurs in einem Abwärtskanal südwärts, aktuell notiert das Papier bei rund 66 EUR und damit rund 42 % unter dem Höchstkurs.
Führend in wachsenden Märkten
Pfisterer ist fokussiert auf Produkte zur Verbindung und Isolierung elektrischer Leiter an Stromnetzschnittstellen – und damit richtig positioniert, um vom weltweiten Ausbau der Energie-Infrastruktur überproportional zu profitieren. Die adressierten Märkte legen pro Jahr zweistellig zu. Im Interview mit der Unternehmeredition bekräftigte Vorstandssprecher Johannes Linden im Juni, dass die Ambitionen von Pfisterer noch darüber hinausgehen: „Wir selbst wollen mittelfristig in diesen strukturell wachsenden Märkten als Branchenführer überdurchschnittlich um 12 bis 17 Prozent jährlich und damit stärker als der adressierbare Gesamtmarkt zulegen.“ Nachhaltig hohe Aufwendungen für Forschung und Entwicklung und ein ambitioniertes Investitionsprogramm flankieren den Wachstumspfad. So baut das Unternehmen derzeit unter anderem seine Produktionskapazitäten in den USA weiter aus und investiert 2,7 Mio. USD in die Fertigung an seinem Standort Rochester/NY.
Umsatz und Ergebnis steigen in H1 dynamisch, Auftragseingang sinkt
Die Zahlen für das erste Halbjahr 2026 bestätigten das dynamische Wachstum: der Umsatz stieg um 20,2 % auf 213,6 Mio. EUR (Vorjahreszeitraum 256,7 Mio. EUR), das EBITDA wuchs mit 40,1% fast doppelt so stark auf 51,5 Mio. EUR (36,8 Mio. EUR). Trotz der durch den IPO erhöhten durchschnittlichen Aktienzahl legte das Ergebnis je Aktie von 1,38 EUR auf 2,09 EUR zu. Einen Wermutstropfen enthält das Zahlenwerk allerdings auch: der Auftragseingang sank gegenüber dem hohen Vorjahreswert von 290,2 Mio. EUR um 9,4 % auf 263,0 Mio. EUR, die Book-to-Bill-Ratio erreichte nur noch 1,02 nach 1,36 im Vorjahreszeitraum. Bei einem als Wachstumstitel bewerteten Unternehmen blicken Investoren mit Argusaugen auf den Auftragseingang. Mag sein, dass hier eine Erklärung für den sinkenden Enthusiasmus der Aktie gegenüber liegt.
Weiter in Scale oder rauf zu Prime?
Die Aktie notiert seit dem Börsengang in Scale, auch wenn sie die Voraussetzungen für den Prime Standard erfüllt und mit einer Marktkapitalisierung von 1,2 Mrd. EUR bzw. einer Freefloat-Marktkapitalisierung von 500 Mio. EUR. ein SDAX-Kandidat wäre. Ein Uplisting ist möglich – aber nicht zwingend erforderlich. Im Juni erklärte Linden, sich mit dem Listing in Scale wohlzufühlen. Die aktuelle Bewegung geht ohnehin in die umgekehrte Richtung: In unserem Beitrag „Die Downlisting-Welle rollt“ in Going Public 3-2026 haben wir den aktuellen Trend zu Downlistings aus dem regulierten Markt hin zu Scale ausführlich diskutiert und den auch administrativ erheblichen Mehraufwand im Regulierten Markt beleuchtet. Ob weiterhin in Scale oder künftig im Prime Standard: Trotz des Kursrückgangs ist Pfisterer für jedes Segment eine Bereicherung.
Fazit
Die Kursziele der Analysten liegen mit 91 bis 117 EUR weit oberhalb des aktuellen Kurses. Am 18. November veröffentlicht Pfisterer die Zahlen für den Neumonatszeitraum, rechtzeitig vor dem Eigenkapitalforum, das vom 23. bis 25. November in Frankfurt stattfindet. Wer sich auf einem nun moderaten Bewertungsniveau an einem in Wachstumsmärkten gut positionieren Unternehmen beteiligen will, kann jetzt zugreifen. Zögerliche Investoren werden die Zahlen am 18. November und/oder eine charttechnische Aufhellung abwarten.
Autor/Autorin
Oliver Vollbrecht
Oliver Vollbrecht beschäftigt sich seit vielen Jahren mit Geschäftsmodellen – als freier Journalist, Investor Relations-Manager und -Berater, als Investor und HV-Sprecher für die DSW. Der Schwerpunkt seiner journalistischen Arbeit liegt bei börsennotierten Unternehmen der DACH-Region.


