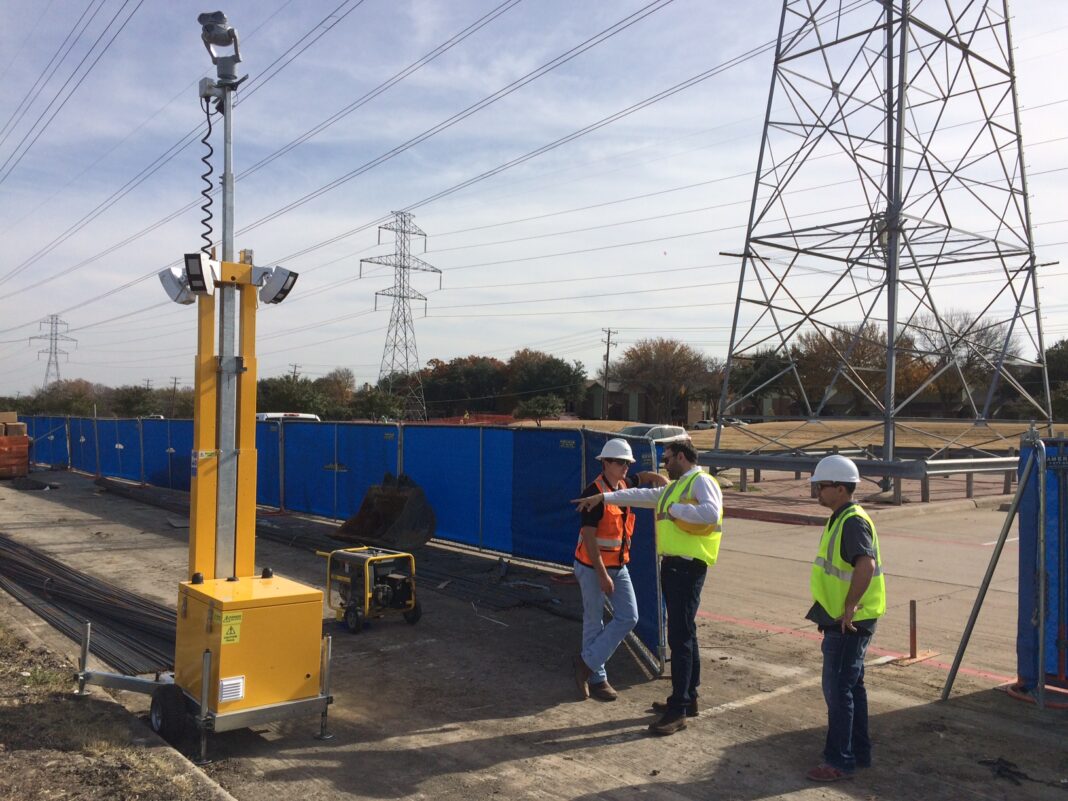
Bildnachweis: SFC Energy , SFC Energy AG.
Mit einem Kursplus von mehr als 70% auf rund 370 Mio. EUR Börsenwert zählt die Aktie von SFC Energy (ISIN: DE0007568578) in diesem Jahr zu den Top-Performern im SDAX. Die Halbjahreszahlen haben den Aktienkurs weiter beflügelt. Die entscheidenden Impulse für den Gewinnsprung kamen von der Geschäftssparte Clean Energy. Hier fließt der größte Einzelauftrag in der Firmenhistorie 2026 vollständig in die Bilanz ein. Von Stefan Riedel
„Das beste Halbjahresergebnis in der Geschichte unseres Unternehmens“, wie Vorstandschef Peter Podesser die heutige Telefonkonferenz eröffnete, bedeutet in Zahlen ausgedrückt: SFC Energy hat den Umsatz im ersten Halbjahr 2026 um 11,9% auf 82,4 Mio. EUR gesteigert. Der bereinigte operative Gewinn auf EBITDA-Basis hat sich von 8,5 auf 18,4 Mio. EUR mehr als verdoppelt. Noch stärker fiel der Zuwachs beim bereinigten EBIT aus. Hier verdreifachte sich die operative Marge fast von 6,3 auf 17%. Unter dem Strich steht ein Konzerngewinn von fast 7,3 Mio. EUR. Vor einem Jahr war SFC Energy nach einer Gewinnwarnung mit 0,3 Mio. EUR knapp über der schwarzen Null gelandet.
Highlight Ukraine-Auftrag
Entscheidend für das starke Halbjahr war der Geschäftsbereich Clean Energy mit einem Umsatzplus von 22,7% auf 63,5 Mio. EUR. Der größte Wachstumsschub kam dabei vom Großauftrag aus der Ukraine in Höhe von 42,7 Mio. EUR, den das Unternehmen im Mai bekanntgegeben hatte. Die Bestellung erfolgt im Rahmen einer Unterstützungsinitiative der Bundesregierung. Geliefert werden sogenannte hybride Off-Grid-Systeme. Dabei handelt es sich um Kombinationen aus Brennstoffzellen und Batterien, die unabhängig vom Stromnetz funktionieren. Vom Projekt flossen bereits im zweiten Quartal 22,3 Mio. EUR in den Umsatz ein.
Vorstandschef Podesser zufolge befinden sich die Produkte bereits in der Phase der Auslieferung. Der gesamte Umsatzbeitrag des Großauftrags aus der Ukraine wird 2026 vollständig bilanziell verbucht. Noch nicht darin enthalten sind mögliche Einnahmen aus künftigen Wartungen und anderen Serviceleistungen. Strategisch betrachtet erhofft sich SFC Energy von dem Auftrag eine Signalwirkung für weitere Aufträge im militärischen Bereich wie auch in sicherheitskritischen Bereichen des zivilen Sektors. Mit den Brennstoffzellensystemen der JENNY- und EMILY-Serie und der hybriden Energieversorgung EFOY ProShelter verfügt SFC Energy über einige einsatzerprobte Produktreihen.
Jahresprognose angehoben
Wie stark die Nachfrage anzieht, signalisiert der Auftragseingang, der sich gegenüber dem Vorjahr von 43,7 auf 108,7 Mio. EUR mehr als verdoppelte. Zum starken operativen Geschäft kommt eine reichlich solide Bilanz. Die Eigenkapitalquote hielt sich stabil bei 71,6%, die Netto-Cashposition bei 41,2 Mio. EUR. Damit hat SFC Energy finanziellen Spielraum für künftige Investitionen. Nach dem Rekord-Halbjahr hat der Vorstand seine Jahresprognose auf das obere Ende des bisherigen Zielkorridors konkretisiert. SFC Energy erwartet demnach einen Umsatz zwischen 166 und 175 Mio. EUR und ein bereinigtes EBITDA in der Größenordnung von 31,5 bis 34 Mio. EUR.
Die EBITDA-Prognose signalisiert, dass SFC Energy im zweiten Halbjahr mit einem sich abschwächenden Ergebniswachstum rechnet. Zwei Gründe geben dafür den Ausschlag. Zum einen sackte in der zweiten Geschäftssparte Clean Power Management der Umsatz um 13,8% auf 18,8 Mio. EUR ab, weil die Nachfrage in Europa und den USA verhalten ausfiel. Zum anderen hat der Ukraine-Effekt seine größten positiven Impulse auf das Gesamtergebnis bereits ausgespielt.
Künftige Wachstumstreiber
 Für den indischen Markt, dessen Nachfrageschwäche ein Hauptgrund für die Umsatz- und Gewinnwarnung im Vorjahr war, sieht Podesser nach dem jüngsten Treffen mit lokalen Managern Anzeichen einer Erholung. Entscheidend sei jetzt, in den nächsten Quartalen die anziehende Nachfrage in höhere Auftragsvolumina zu übertragen. Bezogen auf alle Endmärkte ist SFC Energy mit seinem Produktsortiment bei Wasserstoff- und Methanol-Brennstoffzellen sehr gut aufgestellt, um die wachsende Nachfrage für umweltfreundliche stationäre und mobile Hybrid-Stromversorgung zu adressieren. In technologischer Hinsicht stärkt die Akquisition der Methanol-Reformer-Technologie von Siqens den Bereich von ein bis fünf Kilowatt, also das Leistungsspektrum zwischen kleinen Methanol-Zellen und großen Wasserstoffsystemen.
Den 7. Oktober sollten sich Börsianer im Kalender auf alle Fälle dick anstreichen. An diesem Tag stellt das Management von SFC Energy auf dem Investorentag am britischen Standort Swindon seine langfristigen Wachstumsziele und seine künftige Strategie vor. Eine zentraler Punkt dabei ist sicherlich, wie das Unternehmen seine Position als nach eigenem Bekunden „führender Anbieter resilienter Energieversorgungslösungen für sicherheitskritische Anwendungen“ weiter ausbauen will.
Fazit
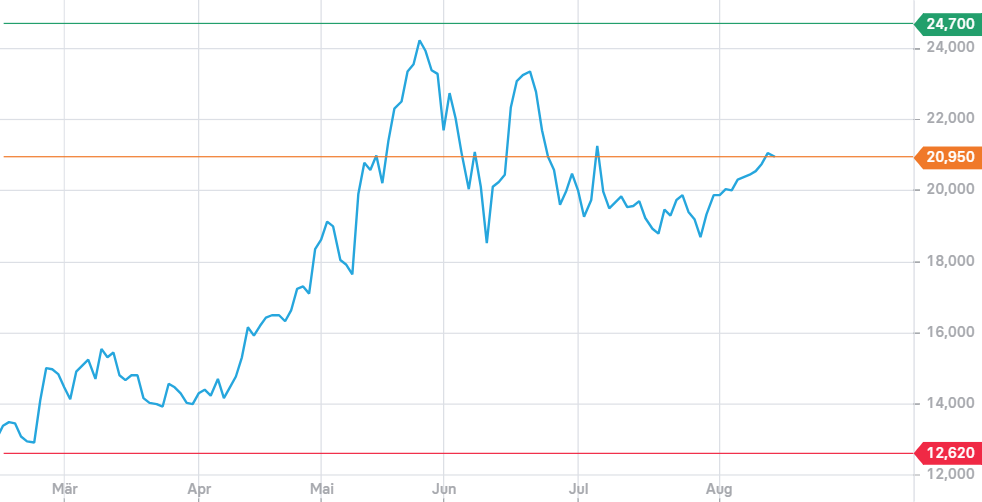
Die Aktie bleibt mit einem 2027er-KGV von 20 ein spekulativer Kauf. Entscheidend für die künftige Wachstumsstory sind drei Faktoren. Neue Großaufträge in den USA und in Europa sind ein wichtiger Kurstreiber. Darüber hinaus sollte das Indiengeschäft wieder Fahrt aufnehmen. Und zu guter Letzt muss die Sparte Power Management in Europa bei Umsatz und Margen wieder deutlich zulegen. Gelingt das, sollte SFC Energy im nächsten Jahr ein höheres Gewinnwachstum als die von den Konsensschätzungen der Analysten erwarteten 20% einfahren.
Autor/Autorin
Stefan Riedel
Stefan Riedel ist in den internationalen Finanzmärkten unterwegs. Seit 20 Jahren schreibt der passionierte Börsianer für die Plattformen und Publikationen von GoingPublic Media, unter anderem GoingPublic und die Plattform Life Sciences.


