
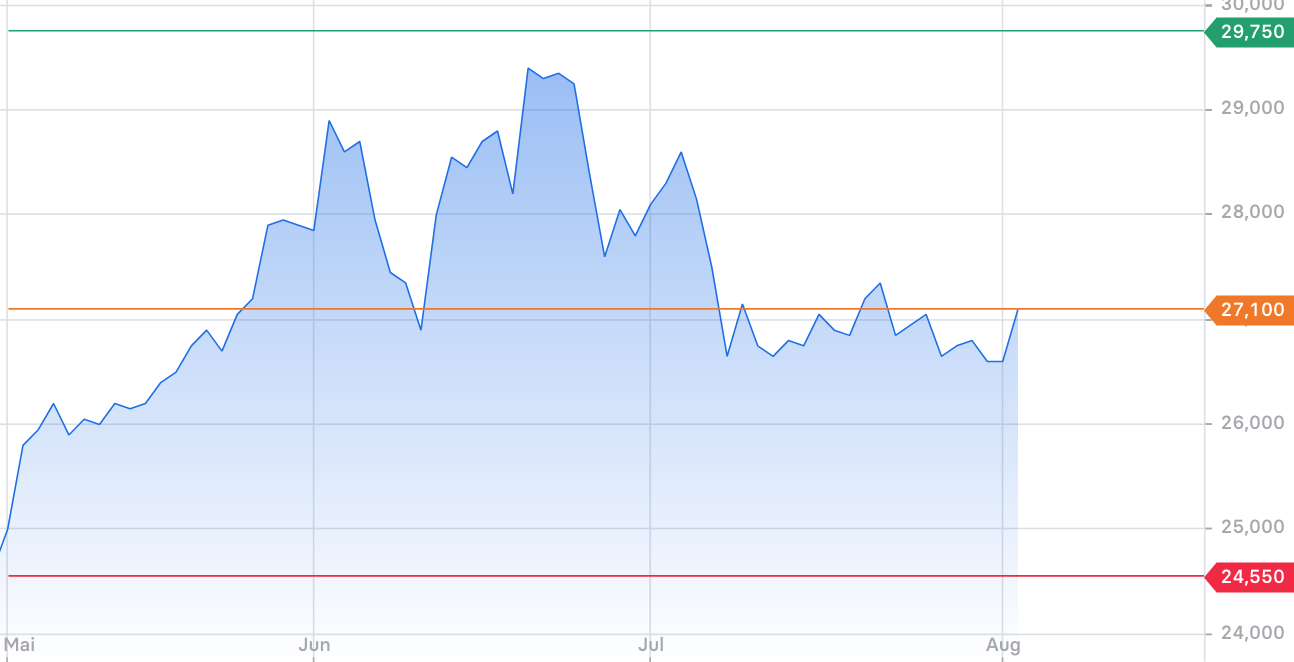
Bildnachweis: OpenAI / KI-generiertes Bild, © stock3.com – Aktienkurs MUTARES, 4. August 2026, 14:50..
Mit der Übernahme des Engineering-Thermoplastics-Geschäfts von SABIC in Amerika und Europa hebt Mutares den Konzern auf eine neue Größenordnung. Die größte Akquisition der Unternehmensgeschichte fällt mit operativ verbesserten Halbjahreszahlen zusammen und stützt die bestätigte Prognose für das Gesamtjahr 2026. Der weitere Jahresverlauf wird nun maßgeblich von den angekündigten Beteiligungsverkäufen bestimmt.Von Urs Moesenfechtel
Die Mutares SE & Co. KGaA ((ISIN: DE000A2NB650; WKN: A2NB65; Börsenkürzel: MUX) hat Anfang August die größte Übernahme ihrer Unternehmensgeschichte abgeschlossen, wie am heutigen 4. August vermeldet wurde. Mit dem Erwerb des Engineering-Thermoplastics-Geschäfts des saudi-arabischen Chemiekonzerns SABIC (Saudi Basic Industries Corporation) übernimmt die Industrieholding ein Geschäft mit einem Jahresumsatz von rund 2 Mrd. EUR, das künftig unter dem Namen NexPoint Materials firmiert. Die Transaktion stärkt das Anfang 2026 eingeführte Segment Chemicals & Materials und hebt den Konzern auf eine neue Größenordnung. Die Marktkapitalisierung liegt derzeit bei rund 700 Mio. EUR.
Zeitgleich legte Mutares die Halbjahreszahlen 2026 vor. Sie zeigen eine verbesserte operative Entwicklung des Portfolios. Der Konzernumsatz stieg gegenüber dem Vorjahreszeitraum um 9 % auf 3,4 Mrd. EUR. Das bereinigte EBITDA verbesserte sich auf 67 Mio. EUR, nach minus 89 Mio. EUR im ersten Halbjahr 2025. Zudem bestätigte das Unternehmen seine Prognose für das Gesamtjahr und teilte mit, die in den Anleiheverträgen vereinbarten Finanzkennzahlen (Bond Covenants) zum 30. Juni wieder vollständig einzuhalten. NexPoint Materials ist in den Halbjahreszahlen noch nicht enthalten, da die Transaktion erst Anfang August abgeschlossen wurde.
Operative Entwicklung verbessert sich
Die operative Entwicklung verlief in den einzelnen Segmenten unterschiedlich. Den stärksten Ergebnisbeitrag lieferte Energy & Technology mit einem bereinigten EBITDA von 56 Mio. EUR. Wachstumstreiber waren neben der Übernahme von Nord Gas Solutions vor allem operative Fortschritte bei mehreren bestehenden Beteiligungen. Auch Automotive & Mobility entwickelte sich trotz eines weiterhin anspruchsvollen Marktumfelds positiv und erzielte ein bereinigtes EBITDA von 38 Mio. EUR. Infrastructure & Defense steuerte weitere 22 Mio. EUR bei. Belastungsfaktor blieb dagegen Goods & Services, dessen bereinigtes EBITDA mit minus 45 Mio. EUR weiterhin negativ ausfiel. Ursache waren insbesondere Restrukturierungen einzelner Beteiligungen sowie die Integration jüngerer Akquisitionen. Nach Unternehmensangaben lieferten unter anderem Efacec, NEM Energy Group, SFC Solutions, Donges Group und Guascor Energy deutliche Ergebnisbeiträge. Dem standen Belastungen aus Beteiligungen in frühen Restrukturierungsphasen gegenüber. Das seit Jahresbeginn ausgewiesene Segment Chemicals & Materials spielte im ersten Halbjahr operativ noch eine untergeordnete Rolle. Mit dem Abschluss der NexPoint-Übernahme dürfte dieser Bereich künftig zu den umsatzstärksten Segmenten des Konzerns zählen.
Jahresziele hängen vom Exit-Geschäft ab
Während sich das operative Bild auf Konzernebene verbessert hat, entwickelte sich die börsennotierte Holding im ersten Halbjahr deutlich verhaltener. Die Umsatzerlöse aus Beratungsleistungen und Management Fees beliefen sich planmäßig auf 48,8 Mio. EUR nach 53,4 Mio. EUR im Vorjahreszeitraum. Nach HGB wies die Holding einen Halbjahresfehlbetrag von 3,1 Mio. EUR aus. Bereinigt um die Kosten der Kapitalerhöhung und des schriftlichen Verfahrens im Zusammenhang mit den Anleihen ergab sich ein Nettoergebnis von 6 Mio. EUR. Im Vorjahr hatte Mutares – maßgeblich begünstigt durch den Verkauf von Aktien der Steyr Motors AG – noch rund 70 Mio. EUR erzielt. Die im ersten Halbjahr abgeschlossenen Beteiligungsverkäufe leisteten nach Unternehmensangaben noch keinen wesentlichen Beitrag zum Jahresüberschuss der Holding. Entsprechend richtet sich der Fokus auf die zweite Jahreshälfte. Die wichtigste bereits unterzeichnete Transaktion ist der Verkauf der NEM Energy Group an Hyundai Heavy Industries Power Systems, dessen Vollzug im dritten Quartal erwartet wird. Weitere Beteiligungen befinden sich in fortgeschrittenen Verkaufsprozessen.
Vor diesem Hintergrund bestätigte Mutares die Prognose für 2026. Der Konzernumsatz soll zwischen 7,9 Mrd. und 9,1 Mrd. EUR liegen. Für die Holding wird weiterhin ein Jahresüberschuss von 165 Mio. bis 200 Mio. EUR erwartet. Die Bruttoerlöse aus Beteiligungsverkäufen sollen den Vorjahreswert von rund 230 Mio. EUR deutlich übertreffen.
NexPoint verändert die Größenordnung des Konzerns
Mit dem Abschluss der SABIC-Transaktion baut Mutares das Segment Chemicals & Materials zu einer eigenständigen industriellen Säule aus. NexPoint Materials erwirtschaftet einen Jahresumsatz von rund 2 Mrd. EUR, beschäftigt rund 2.800 Mitarbeiter an acht Produktionsstätten in Amerika und Europa und zählt zu den führenden Anbietern technischer Thermoplaste. Wichtigster Absatzmarkt ist die Automobilindustrie. Für die veröffentlichten Halbjahreszahlen spielt die Akquisition allerdings noch keine Rolle. Der Vollzug erfolgte erst Anfang August und damit nach dem Bilanzstichtag. Umsatz- und Ergebnisbeiträge werden sich daher erst in den kommenden Quartalen im Konzernabschluss niederschlagen. Der Enterprise Value der Transaktion beträgt 450 Mio. USD. Angaben zur Profitabilität, zum Cashflow oder zum Investitionsbedarf des übernommenen Geschäfts hat Mutares bislang nicht veröffentlicht. Eine belastbare Beurteilung des wirtschaftlichen Potenzials wird daher erst nach Vorlage der ersten Ergebnisse von NexPoint Materials möglich sein.
Finanzierungslage stabilisiert sich
Parallel zur operativen Verbesserung hat sich auch die Finanzierungssituation entspannt. Nachdem Mutares zum Jahresende 2025 die in den Anleiheverträgen vereinbarten Finanzkennzahlen vorübergehend nicht eingehalten hatte, wurden die Bond Covenants zum 30. Juni 2026 wieder vollständig erfüllt. Darüber hinaus kaufte die Gesellschaft eigene Anleihen mit einem Nominalvolumen von rund 18 Mio. EUR zurück. Die Liquidität der Holding erhöhte sich zum Halbjahresende auf 103,6 Mio. EUR. Wesentlicher Treiber war allerdings die im zweiten Quartal durchgeführte Kapitalerhöhung. Der geplante weitere Abbau der Holding-Verschuldung auf 250 Mio. bis 300 Mio. EUR bleibt deshalb maßgeblich von den erwarteten Mittelzuflüssen aus den angekündigten Beteiligungsverkäufen abhängig.
Fazit
Mit der Übernahme von NexPoint Materials hat Mutares die größte Transaktion ihrer Unternehmensgeschichte erfolgreich abgeschlossen und den Konzern strategisch auf eine neue Größenordnung gehoben. Die gleichzeitig vorgelegten Halbjahreszahlen zeigen eine verbesserte operative Entwicklung des Portfolios und stützen die bestätigte Prognose für das Gesamtjahr 2026. Entscheidend für den weiteren Jahresverlauf bleibt nun die Umsetzung der angekündigten Beteiligungsverkäufe. Sie sollen den wesentlichen Ergebnisbeitrag für die Holding liefern und bilden damit die Grundlage für das Erreichen der Jahresziele.
Autor/Autorin
Urs Moesenfechtel, M.A., ist Redaktionsleiter der Plattform Life Sciences und gehört zum Redaktionsteam der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de). Urs beschäftigt sich seit vielen Jahren mit den Themenfeldern Biotechnologie und Bioökonomie und war u.a. bereits als Wissenschaftsredakteur für mehrere Forschungseinrichtungen tätig.


