

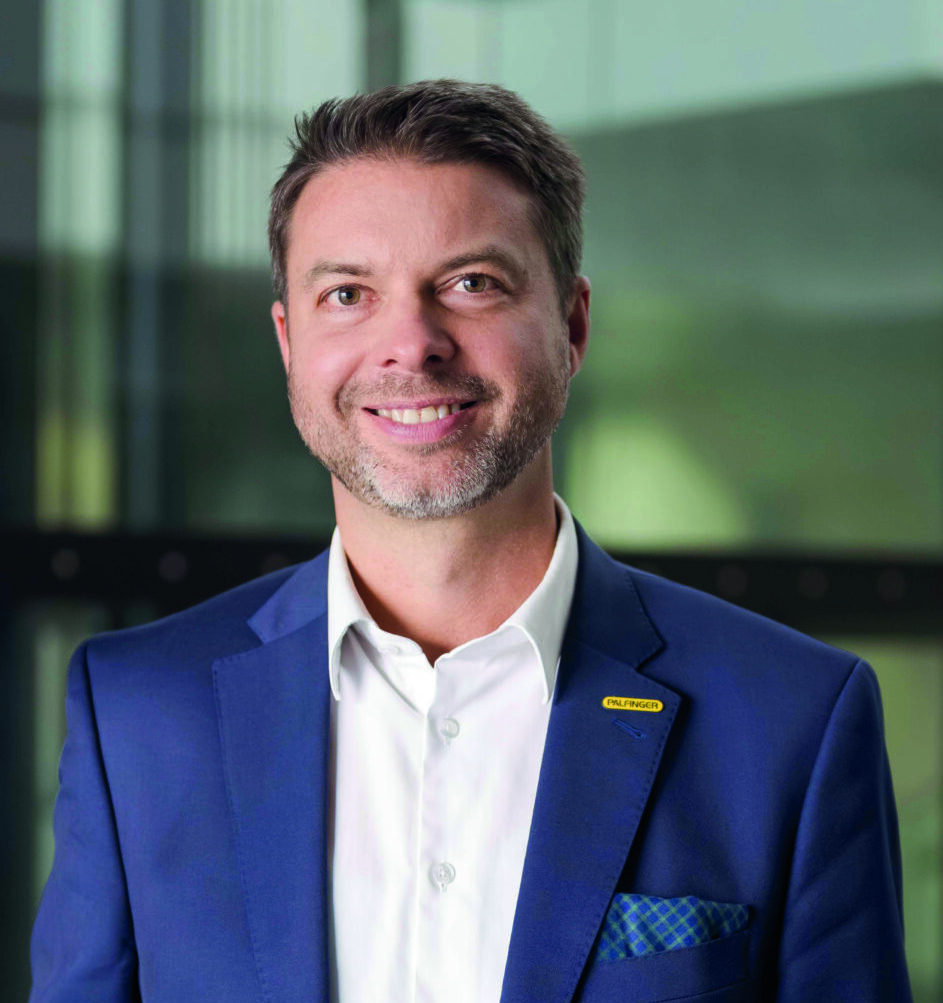
Bildnachweis: Palfinger AG .
Palfinger (ISIN: AT0000758305) konnte zwar den Umsatz in den ersten 9 Monaten steigern, doch die erhoffte Erholung der operativen Marge blieb aktuell aus. Die Russlandabschreibung belastet das Nettoergebnis. Zwar lassen neue Aufträge auf Besserung hoffen, doch um das Cashflow-Ziel zu erreichen, ist ein starker Jahresabschluss erforderlich. Von Florian Hainzl
Die fortgeführten Aktivitäten erzielten von Januar bis September 2026 einen Umsatz von 1,62 Mrd. EUR. Das ist ein Plus von 3,9% gegenüber dem angepassten Vorjahreszeitraum. Das EBIT sank jedoch um 5,8% auf 120,7 Mio. EUR und die Marge fiel von 8,2% auf 7,5%. Höhere Forschungs- und Vertriebskosten sowie geringere Beteiligungserträge belasteten das Ergebnis.
Service schwächer, Produktion uneinheitlich
Palfinger erzielt Umsätze mit dem Verkauf von Kranen und Hebelösungen sowie mit Wartung, Reparaturen und Ersatzteilen. Der geringere Materialeinsatz im Service ermöglicht höhere Margen als bei Neumaschinen. Der Serviceanteil sank gegenüber Vorjahr jedoch von 19,1 auf 17,8%. Der Nahostkonflikt beeinträchtigt weiterhin das Marine-Servicegeschäft, während Schiffs- und Windkraftkrane stark nachgefragt werden.
Die europäischen Werke waren dank Lade- und Marinekranen etwas besser ausgelastet. In den USA bleiben dagegen Kapazitäten ungenutzt. Ladekrane profitieren vom Rechenzentrumsbau, während andere Produktlinien und der Wohnungsbau schwächeln. Auch Deutschland und Österreich bleiben schwach. CEO Andreas Klauser erklärte, das deutsche Infrastrukturprogramm werde voraussichtlich im ersten Halbjahr 2027 Wirkung zeigen. China liefert keine Erholungssignale, während Indien laut dem Management der attraktivste asiatische Markt ist.
Geringere Gewinnerwartung
Inzwischen erwartet Palfinger für 2026 ein EBIT leicht unter dem angepassten Vorjahresniveau, obwohl zum Halbjahr noch ein Anstieg geplant war. Ein Sparprogramm soll bis 2028 Einsparungen von 50 Mio. EUR bringen, davon 25 Mio. EUR ab 2027.
„Was wir hier tun, ist, die Kostenbasis einzufrieren“, sagte CFO Felix Strohbichler im Ergebnisgespräch. Die Maßnahmen sollen vor allem die Inflation ausgleichen.
Aufgrund der veränderten Konzernabgrenzung sinkt das Umsatzziel für 2030 von mehr als drei Milliarden auf 2,8 Mrd. EUR. Die vorgesehenen zwölf Prozent EBIT-Marge und 15 % Kapitalrendite (ROCE) bleiben bestehen. Der ROCE betrug Ende September 9,2 %.
Die Russlandabschreibung von rund 135 Mio. EUR belastet die aufgegebenen Geschäftsbereiche unterhalb des EBIT. Auf die Aktionäre entfällt ein Konzernverlust von 61,5 Mio. EUR. Die Abschreibung ist zahlungsunwirksam, zeigt jedoch den Verlust des früher eingesetzten Kapitals. Palfinger bleibt Eigentümer. Bei einer späteren Entkonsolidierung könnten weitere rund 45 Mio. EUR aus der Währungsumrechnung das Ergebnis belasten, ohne das gesamte Eigenkapital nochmals zu mindern. Die Eigenkapitalquote fiel seit Juni von 43,6 % auf 39,5 %. Auch das Ladebordwand- und Passagierliftgeschäft steht zum Verkauf.
Mittelzufluss folgt saisonalem Muster
Der operative Mittelzufluss belief sich auf 101,3 Mio. EUR. Das Working Capital band in den ersten neun Monaten zusätzliche 47,6 Mio. EUR, der investive Mittelabfluss belief sich auf 116,8 Mio. EUR. Nach Palfingers steuerbereinigter Zinskorrektur verbleibt ein Free Cashflow von 1,7 Mio. EUR, nach 54 Mio. EUR im Vorjahr. Für das bestätigte Jahresziel von mehr als 100 Mio. EUR fehlen im Schlussquartal gut 98 Mio. EUR.
Fazit
Palfinger bleibt trotz steigender Umsätze unter Ergebnisdruck. Die schwächere operative Marge, die Russlandabschreibung und der geringe Free Cashflow belasten die Bilanz. Hoffnung machen die anziehende Nachfrage in einzelnen Geschäftsbereichen und das angekündigte Sparprogramm. Entscheidend wird nun das Schlussquartal: Um das Cashflow-Ziel zu erreichen, muss Palfinger den Mittelzufluss deutlich steigern. Eine nachhaltige Margenerholung dürfte dagegen noch auf sich warten lassen.
Autor/Autorin
Florian Hainzl
Florian Hainzl ist Diplom-Betriebswirt (FH) und als Business-Intelligence-Entwickler bei einem mittelständischen Messtechnikhersteller tätig. Er gehört zum Team der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de) und schreibt dort seit 2019 als freier Finanzjournalist. Darüber hinaus veröffentlicht er Analysen und Fachbeiträge mit den Schwerpunkten Kapitalmarkt, Technologie und Datenanalyse.