
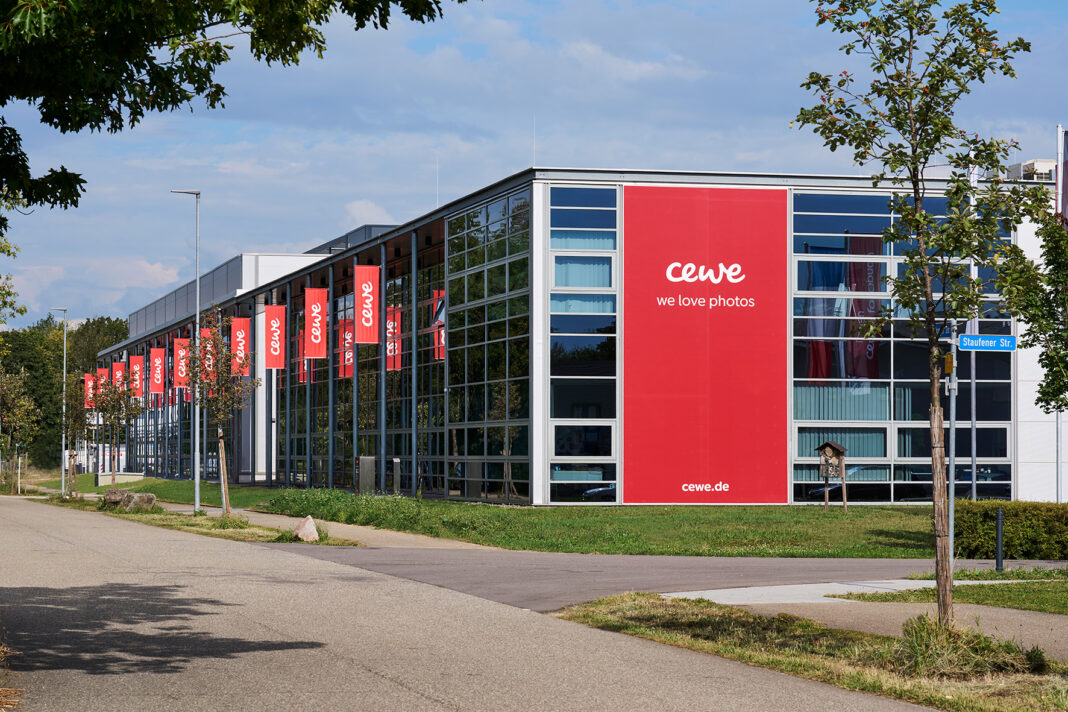
Bildnachweis: CEWE.
Der Fotodienstleister CEWE (ISIN: DE0005403901) hat im dritten Quartal 2026 den Verkauf des Geschäftsbereichs Kommerzieller Online-Druck (KOD) mit einem Gewinn nach Steuern von 25,2 Mio. EUR abgeschlossen. Beim operativen Geschäft entstand hingegen ein Verlust. Das Ergebnis vor Zinsen und Steuern sowie Sondereffekten (EBIT) lag bei -1,1 Mio. EUR. – im Vorjahresquartal (Q3 2025) hatte das Unternehmen ein Plus von 0,3 Mio. EUR erzielt. Unterm Strich verdiente die CEWE Group im dritten Quartal 21,5 Mio. EUR (Ergebnis nach Steuern) gegenüber einem Minus von 0,1 Mio. EUR im Vorjahresquartal. Dies teilte das Unternehmen gestern (12. November) mit. Die Aktie gab tagsüber um rund 7 % auf 109,20 EUR nach. Von Gian Hessami
Die CEWE Stiftung & Co. KGaA ist Europas führender Foto-Service. Im Geschäftsjahr 2025 erzielte die CEWE Group einen Umsatz von rund 865 Mio. EUR und einen Gewinn vor Zinsen und Steuern (EBIT) von rund 88 Mio. EUR. Das Fotofinishing trug mit 745,5 Mio. EUR Umsatz und 86,6 Mio. EUR EBIT maßgeblich zum Ergebnis bei. Bei dem Unternehmen sind knapp 4.000 Mitarbeiter in 21 Ländern beschäftigt – davon über 300 Mitarbeiter in den inländischen Betrieben. Die CEWE-Aktie ist im SDAX gelistet. Bei einem Aktienkurs von 109,20 EUR ist das Unternehmen derzeit an der Börse rund 745 Mio. EUR wert.
Zuversichtlich ins Weihnachtsgeschäft
„Mit dem Abschluss der ersten drei Quartale starten wir zuversichtlich in das Weihnachtsgeschäft, in dem wir traditionell den Großteil unseres Jahresergebnisses erwirtschaften“, kommentierte der Vorstandsvorsitzende der CEWE Group Thomas Mehls die jüngsten Zahlen. Alle Unternehmensbereiche hätten sich „erneut hervorragend vorbereitet“ und seien „erstklassig für ein starkes Jahresendgeschäft aufgestellt“. Und weiter: „Viele Produktneuheiten und eine umfangreiche Marketingkampagne werden unser anhaltendes Wachstum zusätzlich unterstützen, welches wir dank unseres hohen Operating-Leverage-Effekts im Q4 erneut in einen Ergebniszuwachs umsetzen wollen.“
Transaktionskosten belasten
Belastend wirkten sich der im Sommer angekündigte Kauf des Sofort-Geschäfts Kodak Moments und die SAP-Umstellung aus. „Das berichtete Gruppen-EBIT der ersten drei Quartale trägt -6,1 Mio. EUR Transaktionskosten aus der Kodak Moments-Akquisition sowie -2,3 Mio. Euro IT-Mehrkosten für die erfolgreich durchgeführte SAP S/4 HANA-Einführung und liegt damit bei -6,0 Mio. EUR“, teilte das Unternehmen mit. Der Oldenburger Fotodienstleister hatte bereits am 9. November 2026 im Zuge des geplanten Kaufs von Kodak Moments die Prognose für das operative Ergebnis gesenkt.
Jahresziele bestätigt
Mit den Ergebnissen der ersten neun Monate bestätigt CEWE die Jahreszielsetzung: Der Gruppenumsatz soll 2026 um bis zu +4 % zulegen und ist in der Bandbreite von 780 bis 810 Mio. EUR geplant. Beim Gruppen-EBIT inklusive der Transaktions- und Pre-Closing-Kosten der Kodak Moments Akquisition, die für das Geschäftsjahr 2026 auf etwa rund 9,5 Mio. EUR eingeschätzt werden, erwartet das Management 2026 zwischen 75,5 und 81,5 Mio. EUR.
Das Kerngeschäft des Unternehmens ist das Segment Fotofinishing. Hier stieg der Umsatz in den ersten drei Quartalen 2026 um 3 % auf 429,8 Mio. EUR. CEWE verkaufte 1,65 Mrd. Fotos und 3,84 Mio. Fotobücher. Die steigende Nachfrage nach höherwertigen Fotobüchern steigerte den Umsatz mit dem CEWE FOTOBUCH um 4 %.
Fazit

Das Weihnachtsgeschäft steht im Fokus des Unternehmens und auch der Anleger. Laut CEWE soll der Umsatz 2026 um 4 % auf 780 bis 810 Mio. EUR wachsen. Das Management hat einen Gewinn vor Zinsen und Steuern (EBIT) zwischen 75,5 und 81,5 Mio. EUR prognostiziert, inklusive der Transaktions- und Pre-Closing-Kosten der Kodak Moments Akquisition. An diesen Zahlen muss sich das Unternehmen Anfang kommenden Jahres messen lassen. Die vorgegebenen Ziele und der Expansionskurs werden vom Unternehmen deutlich kommuniziert. Die Analysten sind bullish gestimmt. Ihr mittleres Kursziel liegt bei 147 EUR. Daraus ergibt sich aus heutiger Sicht ein theoretisches Kurspotenzial von mehr als 30 %. Anleger können den Kursrücksetzer als Kaufgelegenheit nutzen. Mit einem 2026er Kurs-Gewinn-Verhältnis (KGV) von 12,5 ist das Papier an der Börse günstig bewertet.
Autor/Autorin
Gian Hessami
Gian Hessami gehört zum Redaktionsteam der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de). Als Finanzjournalist beleuchtet er regelmäßig aktuelle Entwicklungen an der Börse und ist Autor von Beiträgen und Aktienanalysen. Mit den Finanzmärkten beschäftigt sich der gelernte Zeitungsredakteur bereits seit 2004.