
Bildnachweis: Depositphotos.
Die Berliner IVU Traffic Technologies (ISIN DE0007448508, Börsenwert ca. 480 Mio. EUR) steht vor einem weiteren Rekordjahr. Die Digital-Experten für Bus und Bahn adressieren mit ihren Software-Produkten einen strukturell wachsenden Markt. In Verbindung mit verstärkten IR-Aktivitäten nahm das Interesse an der Aktie daher zuletzt spürbar zu. Von Marcus Wessel
Diese Zahlen können sich wahrlich sehen lassen. So liegen IVU bei allen relevanten Kennzahlen nach neun Monaten klar über den Vergleichswerten aus dem vergangenen Geschäftsjahr. Demnach erhöhten sich die Erlöse der Berliner von Januar bis September um knapp 10% auf 111,5 Mio. EUR (Vorjahr: 101,7 Mio. EUR) und das Rohergebnis um 10,5% auf 91,9 Mio. EUR. Deutlich stärker legte jedoch das operative Ergebnis (EBIT) zu – konkret um 56% auf 10,2 Mio. EUR (Vorjahr: 6,5 Mio. EUR).
Bezogen auf das Rohrergebnis kletterte die Marge von 7,9 auf 11,1%. Auch der Free Cashflow (+29% auf 21,3 Mio. EUR) und das Konzernergebnis (+61% auf 7,2 Mio. EUR) verzeichneten kräftige Zuwächse. Der Gewinn pro Aktie lag bei 0,42 EUR (Vorjahr: 0,26 EUR). Der aktuelle Auftragsbestand von rund 160 Mio. EUR deckt den geplanten Jahresumsatz vollständig ab.
Steigender Anteil wiederkehrender Umsätze
Sieht man sich das Zahlenwerk genauer an, so ergeben sich abseits des robusten Wachstums noch weitere positive Aspekte. Knapp 52% der Konzerneinnahmen entfielen im laufenden Geschäftsjahr bereits auf wiederkehrende Umsätze aus Wartungsaufträgen sowie Hosting- und Cloud-Services. Dadurch wird die Einnahmeseite über einzelne Quartale geglättet und die Umsatzentwicklung insgesamt deutlich planbarer. Die einst überragende Bedeutung des Schlussquartals, in dem früher praktisch der gesamte Jahresgewinn erwirtschaftet wurde, nimmt somit weiter ab. IVU selbst weist gleichwohl darauf hin, dass sich die saisonalen Effekte nicht vollständig eliminieren lassen. Noch immer fallen in die letzten Monate eines Geschäftsjahres zahlreiche Abrechnungen wichtiger Projekte.
Im Sommer erhöhter Ausblick bestätigt
Dieser Rückschluss lässt sich auch bei einem Vergleich der Ergebnisse für die ersten drei Quartale mit der bestätigten Prognose für das Gesamtjahr ziehen. Der IVU-Vorstand stellt für 2026 weiterhin einen Konzernumsatz von über 160 Mio. EUR (Vorjahr: 149,7 Mio. EUR) sowie ein Betriebsergebnis (EBIT) von „rund 22 Mio. EUR“ (Vorjahr: 18,6 Mio. EUR) in Aussicht. Folglich müssen im laufenden vierten Quartal beim Umsatz noch mindestens 30% und beim EBIT noch knapp 54% der jeweiligen Gesamtjahresziele erwirtschaftet werden. Die offizielle Guidance Prognose erscheint insbesondere mit Blick auf die Umsatzentwicklung vergleichsweise konservativ. Das Umsatzziel von „über 160 Mio. EUR“ lässt dabei Spielraum für eine Überschreitung der Erwartungen. Auch beim operativen Ergebnis könnte IVU die prognostizierten Werte übertreffen.
Skaleneffekte und Effizienzgewinne dank KI
Ausschlaggebend für ein mögliches Übererfüllen der Prognose wären auch die ergriffenen Effizienzmaßnahmen, welche zusammen mit Skaleneffekten auf EBIT und Überschuss positiv durchschlagen. So nutzt IVU künstliche Intelligenz (KI) beispielsweise, um Mitarbeiter produktiver zu machen und sie von eher repetitiven Tätigkeiten zu entlasten. Das erzielte Umsatzwachstum geht auch deshalb mit nur unterproportionalen Kostensteigerungen beim Personal und einer bewusst restriktiven Einstellungspolitik einher. Gleichzeitig steigt hierdurch der Rohertrag je Vollzeitstelle (+8,4% auf 103 TEUR).
Dabei wurde auch die IVU-Aktie noch im Frühjahr zusammen mit anderen Titeln aus dem Software- und IT-Umfeld von Sorgen um eine angebliche Bedrohung des Geschäftsmodells durch KI erfasst. Inzwischen zeigt sich jedoch, dass künstliche Intelligenz für den Digital-Spezialisten ein wertvolles Werkzeug ist, um profitabler und agiler zu werden.
Aktie unter den Top-Performern im Nebenwertesegment
Spätestens seit der Anhebung der Ergebnisprognose im Sommer scheint auch die Börse eine positivere Sichtweise auf das Geschäftsmodell und dessen Perspektiven einzunehmen. Manche Befürchtungen lassen sich nunmehr mit harten Fakten eindeutig widerlegen. Parallel zur starken Geschäftsentwicklung wurden zudem die IR-Aktivitäten in den vergangenen Monaten deutlich intensiviert. Regelmäßige Analysten Calls in englischer Sprache, das zeitliche Vorziehen der Quartalsberichte und ein stärkerer Austausch mit Investoren senden klare Signale an den Kapitalmarkt.
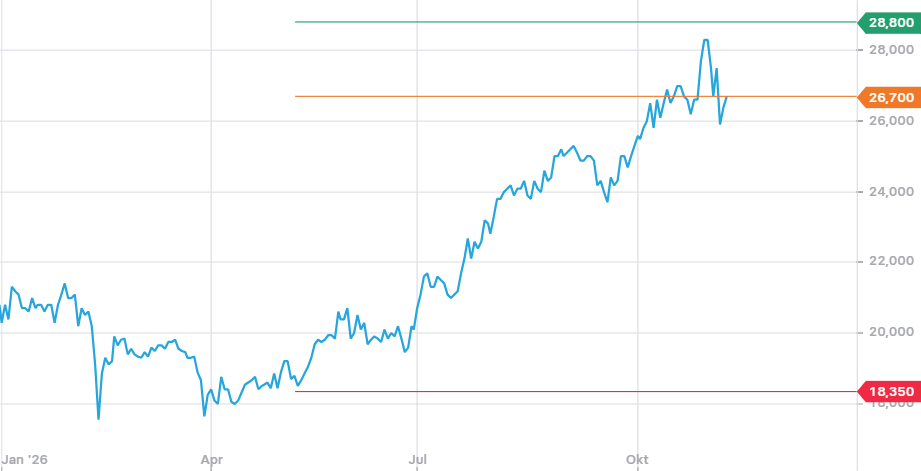
Der honoriert den IVU-Kurs jüngst mit neuen Allzeithochs in der Aktie. Die unmittelbare Reaktion auf den Quartalsbericht fiel hingegen negativ aus, was auch damit zusammenhängt, dass IVU vorläufige Zahlen schon im Oktober präsentierte und der Q3-Bericht keine echten Überraschungen enthielt. Dennoch weiß die YTD-Performance mit einem Plus von knapp 25% zu überzeugen. Damit konnte der SmallCap den SDAX (YTD: +6,0%) klar hinter sich lassen. Bis zum neuen Kursziel der Analysten von Montega bei 35 EUR wäre überdies noch reichlich Spielraum vorhanden. Das aktuelle 2027er-KGV von 26 könnte bei einer Beibehaltung der laufenden Gewinndynamik weiter sinken.
Fazit
IVU befinden sich auf einem nachhaltigen Wachstumskurs. Die Attraktivität des Geschäftsmodell beruht auf langfristigen, sehr engen Kundenbeziehungen mit über 500 Verkehrsbetrieben – darunter Schwergewichte wie die DB Regio. Diese sind gezwungen, ihre betriebliche Infrastruktur zu digitalisieren. Die IVU-Lösungen, die alle Aufgabenbereiche von Bus- und Bahnunternehmen abdecken, sind am Ende unverzichtbar und somit das Gegenteil eines „nice to have“. Mit einem Anstieg der wiederkehrenden Umsätze, dem glaubhaften Bekenntnis zur Kostendisziplin und der Hebung von Skaleneffekten dürfte die Neubewertung in der Aktie noch nicht abgeschlossen sein.
Autor/Autorin
Marcus Wessel
Marcus Wessel gehört zum Redaktionsteam der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de). Als Börsenjournalist sowie Blogger beleuchtet er seit über 20 Jahren interessante Aktienwerte. Besonders Nebenwerten aus der DACH-Region gilt sein Interesse.