
Bildnachweis: GESCO SE .
Die Beteiligungsgesellschaft für mittelständische Industrieunternehmen bestätigte trotz anhaltend herausfordernder Rahmenbedingungen die Jahresprognose 2026. Steigende Auftragseingänge, höhere Umsätze und kräftige Ergebniszuwächse stützen. Von Christian Euler
GESCO (ISIN DE000A1K0201, MarketCap 149 Mio. EUR) ist im ersten Halbjahr 2026 deutlich gewachsen. Der Auftragseingang erhöhte sich um 13,2 % auf 272,0 Mio. EUR. Bei einem um 4,8 % auf 248,7 Mio. EUR gestiegenen Umsatz ergibt sich ein Book-to-Bill-Ratio von 1,09. B Das Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) stieg um 32,5 % auf 21,8 Mio. EUR. Besonders positiv entwickelte sich das operative Ergebnis: Das EBIT erhöhte sich um 52,9 % auf 12,7 Mio. EUR, während sich die EBIT-Marge auf 5,1 % nach 3,5 % erhöhte. Das Ergebnis je Aktie erreichte 0,75 EUR nach 0,44 EUR im Vorjahr.
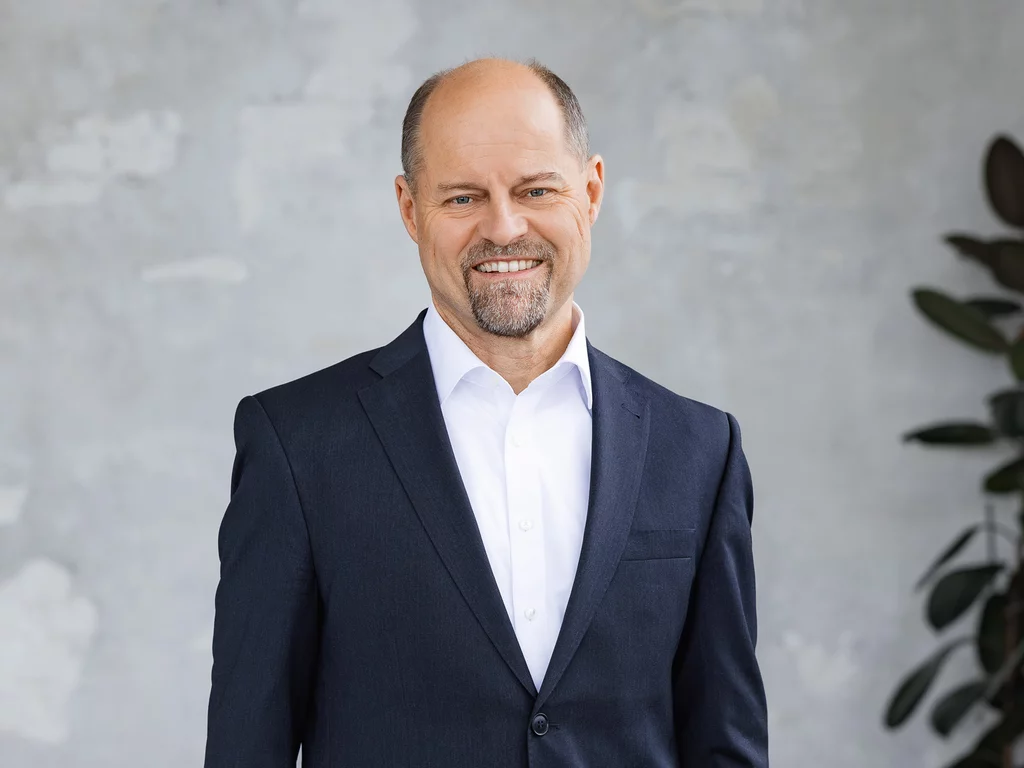
Zur Ergebnisentwicklung trugen Unternehmensangaben vom Mittwoch zufolge unter anderem eine um 1,8 Prozentpunkte gesunkene Materialaufwandsquote sowie reduzierte sonstige betriebliche Aufwendungen bei. Mit Blick auf die positive Entwicklung bestätigte GESCO die Prognose für das Gesamtjahr 2026. „Die Ergebnisse des ersten Halbjahres zeigen, dass wir in einem anspruchsvollen Umfeld operativ liefern können“, kommentierte CEO Johannes Pfeffer. „Die deutliche Verbesserung unserer Margen und die solide Auftragsdynamik stimmen uns zuversichtlich für den weiteren Jahresverlauf.“
Solide Basis für weiteres Wachstum
Für das laufende Jahr peilt das in Wuppertal ansässige Unternehmen einen Umsatz zwischen 515 Mio. EUR und 530 Mio. EUR an – nach 495,0 Mio. EUR im vergangenen Jahr. Beim Konzernergebnis nach Anteilen Dritter sollen 15 bis 20 Mio. EUR erreicht werden, deutlich mehr als die 9,9 Mio. EUR aus 2025.
Auch die Bilanz bietet Rückhalt: Mit einem Eigenkapital von 279,5 Mio. EUR bei einer Bilanzsumme von 465,9 Mio. EUR verfügte GESCO zum 30. Juni über eine Eigenkapitalquote von rund 60 % und damit über eine komfortable finanzielle Basis. Zusammen mit der deutlichen Ergebnisverbesserung und dem zuversichtlichen Ausblick spricht dies für eine nachhaltig steigende Ertragskraft.
Fazit
GESCO hat im ersten Halbjahr operativ deutlich zugelegt und dabei vor allem auf der Ergebnisseite überzeugt. Die steigenden Margen, die solide Bilanz und der bestätigte Jahresausblick bilden eine gute Grundlage für eine Fortsetzung der positiven Entwicklung. Mit einem KGV von rund 7 auf Basis der für 2027 erwarteten Gewinne erscheint die Aktie weiterhin günstig bewertet. Das Chance-Risiko-Verhältnis bleibt damit interessant. GSC Research stuft die Aktie entsprechend als Kauf ein und sieht auf Sicht von zwölf Monaten ein Kursziel von 26,50 EUR.
| WKN / ISIN | A1K020 / DE000A1K0201 |
| Branche | Industriebeteiligungen |
| Gründungsjahr | 1989 |
| Umsatz 1. Halbjahr 2026 | 248,7 Mio. EUR |
| EBIT | 12,7 Mio. EUR |
| EBIT-Marge | 5,1 % |
| Auftragseingang | 272 Mio. EUR |
| Dividende 2025 | 0,20 EUR |
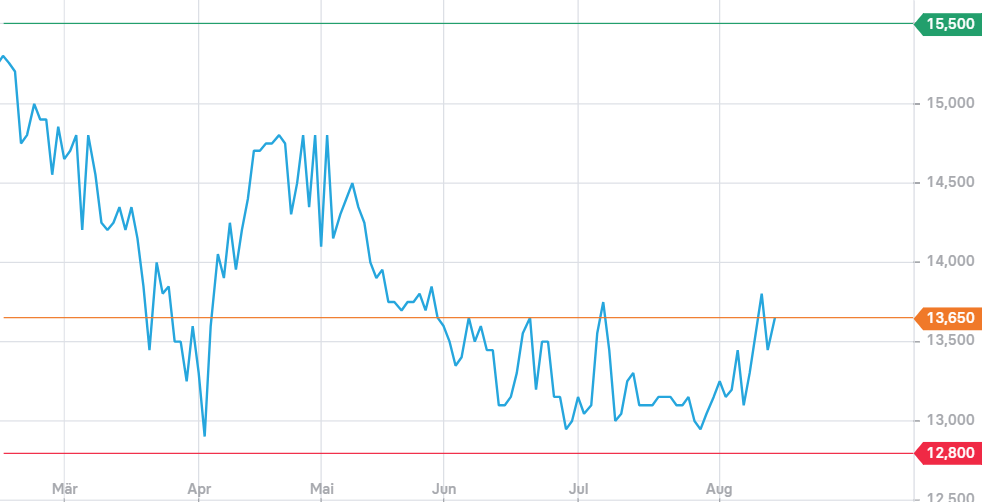
| Kurs aktuell | 14,00 EUR |
| Market Cap | 149 Mio. EUR |
| Internet | https://www.gesco.de |
Autor/Autorin
Christian Euler
Christian Euler gehört zum Redaktionsteam der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de) und ist regelmäßig Autor von Beiträgen und Aktienanalysen. Als Redakteur beschäftigt er sich schon seit über 20 Jahren mit Wirtschaft und Finanzen.


