
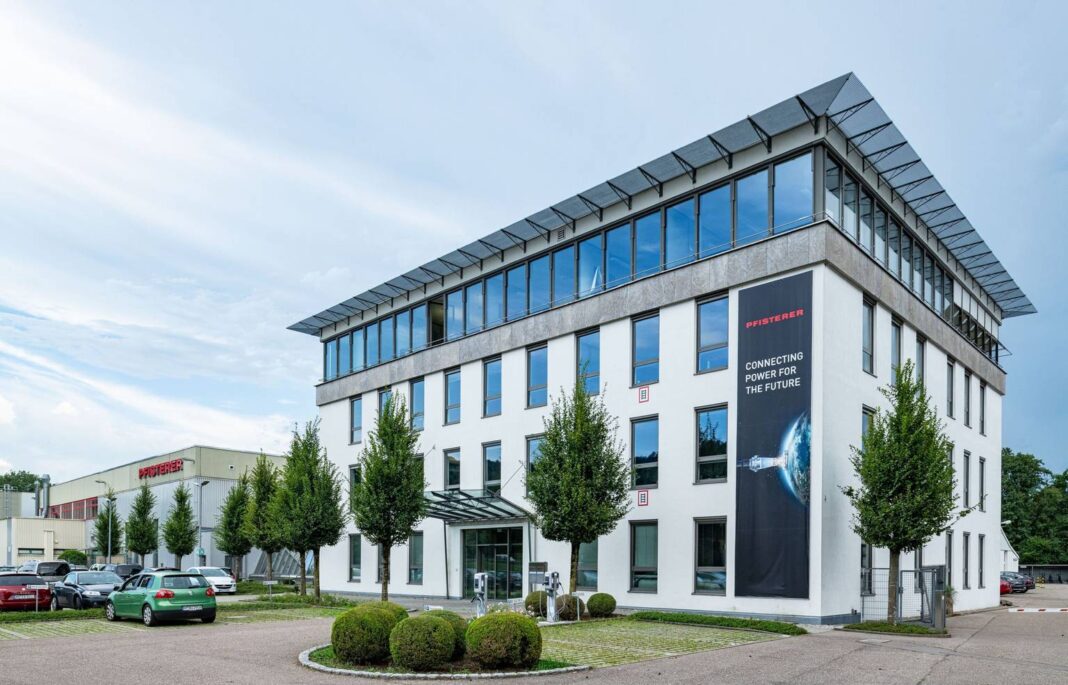
Bildnachweis: PFISTERER.
Die Pfisterer Holding SE hat ihren Wachstumskurs in den ersten neun Monaten des Geschäftsjahres 2026 fortgesetzt, die Konzernumsätze stiegen um 17,5 % auf 383,87 Mio. EUR (VJ: 326,63 Mio. EUR). Auch die Ertragsperspektiven stimmen. Die Pfisterer-Aktie dagegen war in den letzten Monaten nach einem Hoch bei ca. 110 EUR stark unter Druck gekommen und notierte zuletzt bei rund 60 EUR, was einer Marktkapitalisierung von ca. 1,1 Mrd. EUR entspricht. In ihrem heute veröffentlichten Research-Update erneuern die Analysten des Research-Hauses GBC ihr Rating KAUFEN und sehen als Kursziel 115 EUR je Aktie, was in etwa dem Höchstwert von März 2026 gleich kommt. Von Markus Rieger
Das Pfisterer-EBITDA erhöhte sich, wie die Analysten von GBC ausführen, in den ersten neun Monaten 2026 überproportional zum Umsatz um 26,1 % auf 73 Mio. EUR (Vj. 57,84 Mio. EUR), was einem Anstieg der EBITDA-Marge auf 19,0 % (Vj. 17,7 %) entspricht. Besonders hervorzuheben sei, dass die positive Entwicklung trotz zusätzlicher Kostenbelastungen erzielt wurde. Ergebnisstützend wirkten Versicherungsentschädigungen im Zusammenhang mit dem Brandschaden am Standort Wunsiedel, die sich in den ersten neun Monaten auf 4,9 Mio. EUR (Vj. 5,10 Mio. EUR) beliefen. Insgesamt konnten die zusätzlichen Aufwendungen durch das höhere Geschäftsvolumen und die damit verbundenen Skaleneffekte mehr als kompensiert werden.
Nachsteuer-Ergebnis bei über 50 Mio. EUR
Das Nachsteuerergebnis legte in den ersten neun Monaten 2026 mit einem Anstieg um 49,9 % auf 52,8 Mio. EUR (VJ: 35,2 Mio. EUR) deutlich stärker als das operative Ergebnis zu. Neben der positiven operativen Entwicklung profitierte Pfisterer insbesondere von einer deutlich gesunkenen Steuerquote, die sich auf 11,4 % (Vorjahr 22,1 %) nahezu halbierte, so GBC. Hintergrund war die steuerliche Abzugsfähigkeit der Aufwendungen für das virtuelle Aktienoptionsprogramm (VSOP) auf Ebene der Einzelgesellschaften, während die entsprechenden Aufwendungen im IFRS-Konzernabschluss ergebnisneutral behandelt werden.
Guidance 2026
Mit Veröffentlichung der Q3-Zahlen hat das Pfisterer-Management die Umsatz-Guidance für das laufende Geschäftsjahr konkretisiert und erwartet nunmehr Erlöse in der oberen Hälfte der bisher kommunizierten Umsatzbandbreite (500-525 Mio. EUR), wie GBC konstatiert. Erwartungsgemäß wurde gleichzeitig das mittelfristige Planszenario bestätigt, wonach bis 2030 Umsätze zwischen 800 und 900 Mio. EUR und eine bereinigte EBITDA-Marge im hohen Zehnerprozentbereich bis niedrigen Zwanzigerprozentbereich erwartet werden.
Mit Blick auf die Prognose für das laufende Geschäftsjahr 2026 erwartet PFISTERER einen Umsatz in der oberen Hälfte der kommunizierten Bandbreite von 500 bis 525 Mio. EUR. Die Analysten von GBC gehen in ihrer aktuellen Schätzung für das vierte Quartal von einem Umsatz in Höhe von 131,9 Mio. EUR aus und rechnen damit mit dem umsatzstärksten Quartal des Geschäftsjahres. Grundlage dieser Erwartung sind insbesondere der auf einen Rekordwert von 355,6 Mio. EUR gestiegene Auftragsbestand sowie die gezielt aufgebauten Vorratsbestände zur Vorbereitung anstehender Auslieferungen. Darüber hinaus dürften die im Jahresverlauf durchgeführten Kapazitätserweiterungen zunehmend umsatzwirksam werden und eine höhere Produktions- und Auslieferungsleistung ermöglichen, so GBC. Bei von GBC erwarteten Q4-Umsätzen in Höhe von 131,9 Mio. EUR dürfte Pfisterer nach neuen Schätzungen im Geschäftsjahr 2026 Erlöse in Höhe von rund 516 Mio. EUR (bisherige Prognose: 524 Mio. EUR) erreichen. Aufgrund der niedrigeren Umsatzprognose passet GBC die EBITDA-Schätzung leicht auf 98 Mio. EUR an.
Fazit
GBC behält ihre Schätzungen der kommenden Geschäftsjahre unverändert bei und weist darauf hin, dass die mittelfristige Wachstumsstrategie von Pfisterer insbesondere auf dem kontinuierlichen Ausbau der Produktionskapazitäten, der internationalen Markterschließung sowie der Erweiterung des Produktportfolios um innovative Technologien beruhe. Die Investitionsstrategie sei weiter voll intakt. Im Ergebnis kommt GBC auf Basis ihres DCF-Bewertungsmodells auf fairen Wert je Aktie in Höhe von 115,00 EUR und vergibt weiter das Rating KAUFEN. Das bedeutet ein aktuelles Kurspotenzial von fast 100 %. Gerade in den aktuellen KI-Hype-Zeiten wird die Versorgung mit Strom zum Schlüssel, Pfisterer ist in einem Wachstumsmarkt positioniert und verdient kräftig (prognostiziertes EBITDA bei rund 100 Mio. EUR). Der Börsenwert erscheint derzeit mit 1,1 Mrd. EUR zu niedrig.
Autor/Autorin
Markus Rieger ist Gründer und Vorstand der GoingPublic Media AG. Als „Brückenbauer“ zwischen Unternehmen und Investoren gehört er auch zum Redaktionsteam der Kapitalmarkt-Plattform GoingPublic (GoingPublic, HV Magazin, www.goingpublic.de) und ist gelegentlich als Autor von Analysen und Beiträgen tätig.